Evlenmeden önce alınan mallar, boşanmada kural olarak paylaşıma girmez; çünkü kanun, mal rejiminin başlangıcında eşlerden birine ait olan malı o eşin kişisel malı sayar (TMK m. 220/2). Ancak bu kuralın önemli istisnaları vardır. Evlilik içinde ödenen kredi taksitleri, kişisel malın kira ve faiz gibi gelirleri ve diğer eşin parasal katkısı, malın kendisi paylaşılmasa bile bir alacak doğurur. Bu yazıda evlenmeden önce alınan ev, araba ve birikimlerin durumunu, kredili evde Yargıtay kararlarını, tapuya eşin adının yazılmasının sonuçlarını ve ispat kurallarını anlatıyoruz.
Kısaca
- Ölçüt evlilik tarihi değil: Kanun “mal rejiminin başlangıcında” sahip olunan malı kişisel mal sayar (TMK m. 220/2). 01.01.2002’den önce evlenenlerde bu tarih kural olarak 01.01.2002’dir (4722 sayılı Kanun m. 10).
- Mal paylaşıma girmez, alacak doğar: Kişisel malın kendisi diğer eşe geçmez. Buna karşılık malik eşin edinilmiş mallarından kişisel malına yapılan katkı denkleştirme yoluyla (TMK m. 230), diğer eşin kendi malvarlığından yaptığı katkı ise değer artış payı yoluyla (TMK m. 227) hesaba girer.
- Kredili ev: Yargıtay, evlilik içinde ödenen taksitleri aksi ispat edilmedikçe edinilen mallardan yapılan ödeme kabul eder. Malik eş kendi maaşıyla ödese bile diğer eşin alacağı doğar.
- Ortak tapu ortak mal değildir: Eşlerin birlikte adına kayıtlı mal paylı mülkiyettir. Eşler malı evlilik içinde serbest iradeyle paylı tescil ettirdiyse Yargıtay her payı o eşin kişisel mal grubuna bırakılmış sayar; paylı tescilden sonra diğer eşin payına yapılan katkı ise ayrıca alacak doğurabilir.
- İspat yükü: Bir malın kişisel mal olduğunu iddia eden eş bunu ispat eder; ispat edemezse kanun malı edinilen mallar arasında kabul eder (TMK m. 222).
Evlenmeden Önce Alınan Mallar Kişisel Mal mıdır?
Evet. Türk Medeni Kanunu, mal rejiminin başlangıcında eşlerden birine ait bulunan malları kanun gereği kişisel mal sayar (TMK m. 220/2). Evlenmeden önce alınan mallar bu nedenle kural olarak sahibinde kalır ve boşanmada artık değere girmez. Kanun bunlara kişisel eşyayı, mirası, karşılıksız kazanımları ve manevi tazminat alacağını da ekler.
Yasal mal rejimi olan edinilmiş mallara katılmada her eşin malvarlığı iki gruptan oluşur. Birinci grubu kanun “edinilmiş mal” olarak adlandırır ve mal rejimi süresince karşılığı verilerek elde edilen değerler olarak tanımlar (TMK m. 219). İkinci grup ise kişisel mallardır (TMK m. 220). Boşanmada paylaşıma giren, yalnız edinilen malların borçlar düşüldükten sonra kalan değeridir; kanun buna artık değer der (TMK m. 231). Diğer eş bu artık değerin yarısını katılma alacağı olarak ister (TMK m. 236/1).
Eski metinlerde ve bazı sitelerde geçen “özel mal” ifadesi bir kanun terimi değildir. Kanun “kişisel mal” der. Benzer şekilde yasal rejimde “ortak mal” kavramı da yoktur; bu kavram ancak eşlerin sözleşmeyle mal ortaklığını seçtiği durumda gündeme gelir.
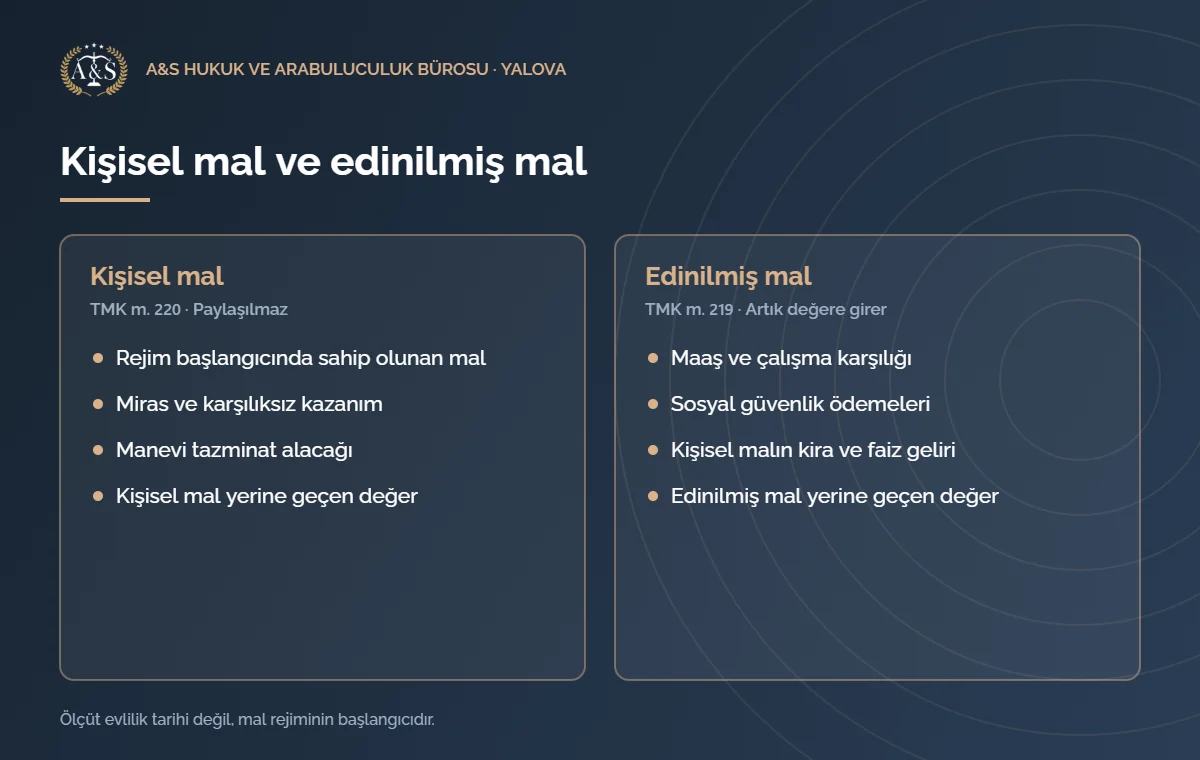
| Kişisel mallar (TMK m. 220) | Edinilmiş mallar (TMK m. 219) |
|---|---|
| Yalnız kişisel kullanıma yarayan eşya | Çalışma karşılığı edinilen değerler (maaş, ücret) |
| Mal rejiminin başlangıcında eşe ait olan mallar | Sosyal güvenlik veya sosyal yardım kurum ve kuruluşlarının yaptığı ödemeler |
| Miras ya da herhangi bir şekilde karşılıksız kazanılan değerler | Çalışma gücünün kaybı nedeniyle ödenen tazminatlar |
| Manevi tazminat alacakları | Kişisel malların gelirleri (kira, faiz gibi) |
| Kişisel mallar yerine geçen değerler | Edinilmiş malların yerine geçen değerler |
Sözleşmeyle kişisel mal kapsamı değişir mi?
Eşler mal rejimi sözleşmesiyle bu ayrımı sınırlı ölçüde değiştirme hakkına sahiptir. Örneğin bir mesleğin icrasına veya işletmenin çalıştırılmasına özgülenen edinilen malları kişisel mal olarak kabul ederler. Ayrıca kişisel malların gelirlerinin edinilen mallara dahil olmayacağını kararlaştırırlar (TMK m. 221). Bunun dışındaki kanuni ayrım yerinde kalır.
“Evlenmeden Önce” mi, “Mal Rejiminin Başlangıcı” mı?
Kanunun ölçütü evlilik tarihi değil, mal rejiminin başlangıcıdır. 01.01.2002’den sonra evlenenlerde iki tarih çoğunlukla aynıdır. Buna karşılık 01.01.2002’den önce evlenen ve başka rejim seçmeyen eşlerde yasal rejim kural olarak 01.01.2002’den itibaren geçerlidir; bu tarihten önceki dönem mal ayrılığına tabidir.
Türk Medeni Kanunu 1 Ocak 2002’de yürürlüğe girdi (TMK m. 1029). 4722 sayılı Yürürlük Kanunu, bu tarihten önce evlenen eşlerin bir yıl içinde başka bir rejim seçmemesi hâlinde yasal rejimin yürürlük tarihinden geçerli olacağını düzenler (4722 sayılı Kanun m. 10). Dolayısıyla 1995’te evlenen eşlerden birinin 1998’de aldığı ev, evlilik sırasında satın alındığı hâlde yasal rejimin kurallarına tabi olmaz. Mahkeme o ev için önceki dönemin kurallarını uygular. Bu nedenle “evlenmeden önce alınan mallar” ifadesi, 2002 öncesi evliliklerde tek başına yanıltıcıdır.
Bu ayrım iki ayrı alacak türünü doğurur. 2002 öncesi mal ayrılığı döneminde edinilen mallar için Yargıtay içtihadıyla geliştirilen “katkı payı alacağı” gündeme gelir. 2002 sonrasında ise kanun, bir eşin diğerinin malına katkısını “değer artış payı” adıyla düzenler (TMK m. 227). Pek çok metin bu iki kavramı birbirine karıştırır. 2002 öncesi evliliklerde dönemlerin nasıl ayrıldığını ve katkı payı alacağını boşanmada mal paylaşımı rehberimizde ayrıntılı anlattık.
Evlenmeden Önce Alınan Mallar Hangi Hâllerde Alacak Doğurur?
Evlenmeden önce alınan mallar diğer eşe geçmez; ancak dört durumda hesaba bir alacak girer. Bunlar evlilikte edinilen mallardan kişisel mala yapılan katkı, diğer eşin kendi parasıyla yaptığı katkı, kişisel malın gelirleri ve kişisel mal iddiasının ispat edilememesidir. Malın paylaşıma girmesi ile alacak doğması farklı sonuçlardır.
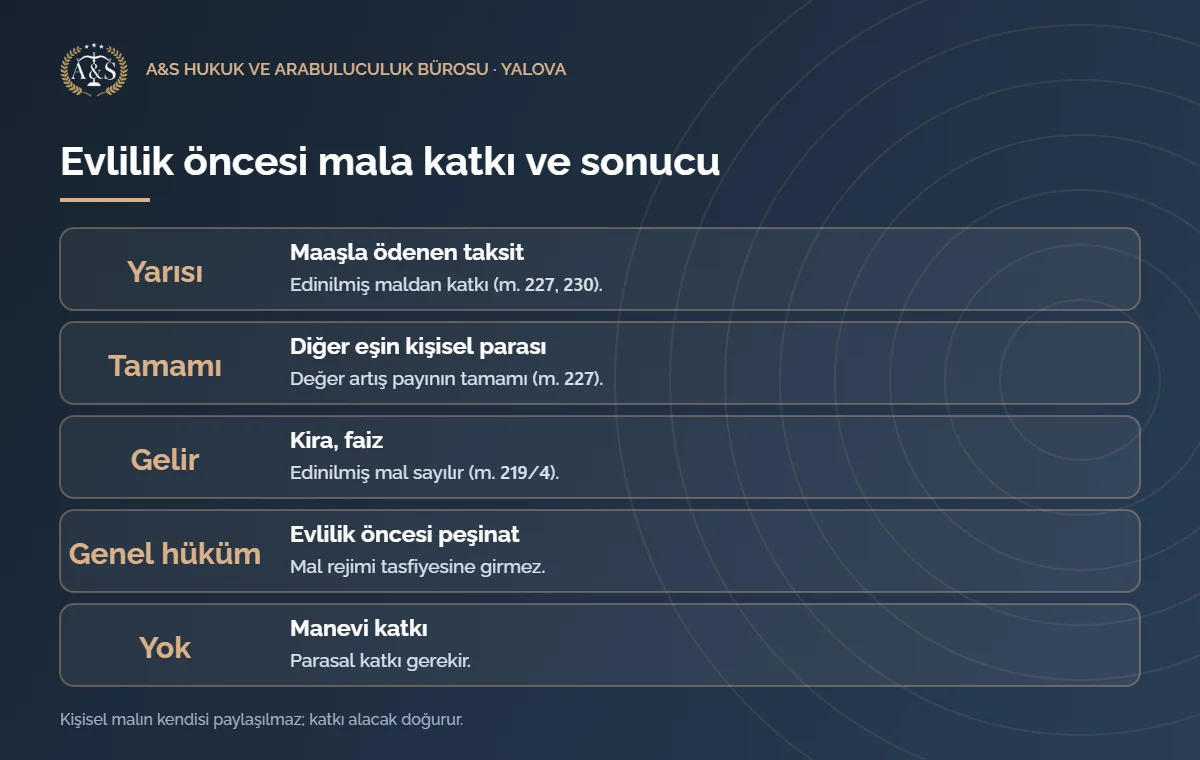
Mevcut birçok metinde “diğer eş bu mal üzerinde hiçbir hak talep edemez” ifadesi yer alır. Bu ifade fazla kesindir. Kişisel malın mülkiyeti kural olarak sahibinde kalır ve her eş diğerinde bulunan kendi malını geri alır (TMK m. 226/1). Bununla birlikte kanun, malın değerine yapılan katkıları ayrıca hesaplar. Evlenmeden önce alınan mallar için asıl soru, bu nedenle malın kime kalacağı değil, hangi katkının hesaba gireceğidir. Aşağıdaki tablo bu dört durumu özetler.
| Durum | Sonuç | Dayanak |
|---|---|---|
| Kişisel malın borcunu evlilikte edinilen mallar karşıladı (ör. maaşla ödenen kredi taksiti) | Denkleştirme: katkıya düşen değer malik eşin edinilmiş mallarına eklenir; diğer eş artık değerin yarısını katılma alacağı olarak ister | TMK m. 230, 231, 236 |
| Diğer eş kendi kişisel parasıyla katkıda bulundu | Değer artış payının tamamı | TMK m. 227 |
| Kişisel mal gelir getirdi (kira, faiz) | Gelir, edinilen mallar arasında yer alır ve tasfiyede hesaba girer | TMK m. 219/4 |
| Eş, malın kişisel mal olduğunu ispat edemedi | Kanun malı edinilen mallar arasında kabul eder | TMK m. 222/3 |
Evlenmeden Önce Alınan Ev Boşanınca Kimin Olur?
Evlenmeden önce alınan ev, tapuda kimin adına kayıtlıysa ve bedeli evlilikten önce ödenmişse o eşin kişisel malıdır ve boşanmada diğer eşe geçmez. Bedelin bir kısmı evlilik içinde ödendiyse ev yine kişisel mal kalır, ancak o kısım için diğer eş lehine alacak hesaplanır.
Belirleyici olan tapu kaydı değil, mal rejiminin başlangıcındaki aidiyettir. Örneğin tapusu eş adına olup bedelinin bir kısmı evlilikte ödenen ev ile tapusu bir yakın adına olup bedeli eşin kişisel parasıyla ödenen ev farklı sonuçlar doğurur. Yargıtay da kişisel mal savunmasında yalnız tapu tescil tarihine bakılamayacağını, ödeme tarihlerinin ve belgelerin araştırılması gerektiğini belirtir (Yargıtay 2. HD, E. 2023/5996, K. 2024/5370, T. 04.07.2024).
Evlenmeden önce peşin alınan ev
Bedelini evlenmeden önce tamamen ödediğiniz ev, sonradan değeri artsa bile kişisel mal olarak kalır. Yargıtay da evlilikten önce edinilen taşınmazın kişisel mal olduğunu ve tasfiyeye girmediğini kabul eder (Yargıtay 8. HD, E. 2014/10054, K. 2015/13292, T. 16.06.2015). Aynı kararda Daire, aile yakınlarının alım için verdiği paranın alım bedeline oranlanarak kişisel mal sayılacağını belirtti.
Ailenin verdiği parayla alınan ev
Bir evin bedeline anne veya babanın karşılıksız verdiği para karıştıysa o kısım karşılıksız kazanım olarak kişisel mal niteliği taşır. Yargıtay bu paranın edinme değerine oranlanmasını ve TMK m. 230’a göre denkleştirme yapılmasını ister (Yargıtay 8. HD, E. 2016/2267, K. 2017/3531). Bu nedenle bağışın tarihini ve tutarını gösteren banka kaydı veya başka belgeler önem taşır.
Evlenmeden Önce Kredi ile Alınan Ev: Evlilikte Ödenen Taksitler
Evlenmeden önce kredi ile alınan ev malik eşin kişisel malıdır; ancak Yargıtay evlilik içinde ödenen taksitleri, aksi ispat edilmedikçe edinilen mallardan yapılan ödeme kabul eder. Bu ödemeler edinilen maldan kişisel mala katkıdır ve TMK m. 230 uyarınca denkleştirmeye konu olur. Katkıya düşen değer malik eşin edinilmiş mallarına eklenir; diğer eş bu tutarın yarısını katılma alacağı içinde ister.
Bu bölümün temel kararı Yargıtay 8. Hukuk Dairesinin 2019 tarihli kararıdır (Yargıtay 8. HD, E. 2017/8450, K. 2019/1633, T. 19.02.2019). Olayda taşınmaz nişanlılık döneminde, evlenmeden önce, 120 ay vadeli konut kredisiyle alındı. Ödeme tablosuna göre 7 taksitin ödemesi evlilikten önceye, 32 taksitin ödemesi evlilik içine, kalanı ise mal rejiminin sona ermesinden sonraya düşüyordu. Peşinatı davacının babası karşıladı. İlk derece mahkemesi evlilik içi kredi ödemeleri için karar vermedi. Daire bu kararı davacı yararına bozdu.
Daireye göre taşınmaz, evlilik birliği kurulmadan satın alınıp tescil edildiği için davalının kişisel malıdır. Buna karşılık evlilik içi kredi ödemelerini, aksi ispat edilemediği için edinilen mallar karşılamıştır. Bu karar 8. Hukuk Dairesine aittir; mal rejimi davalarına artık Yargıtay 2. Hukuk Dairesi bakar. Aşağıda anlattığımız 2026 tarihli 2. Hukuk Dairesi kararları da evlilik içi taksitlerde aynı yaklaşımı sürdürür.
Taksitler üç döneme ayrılır
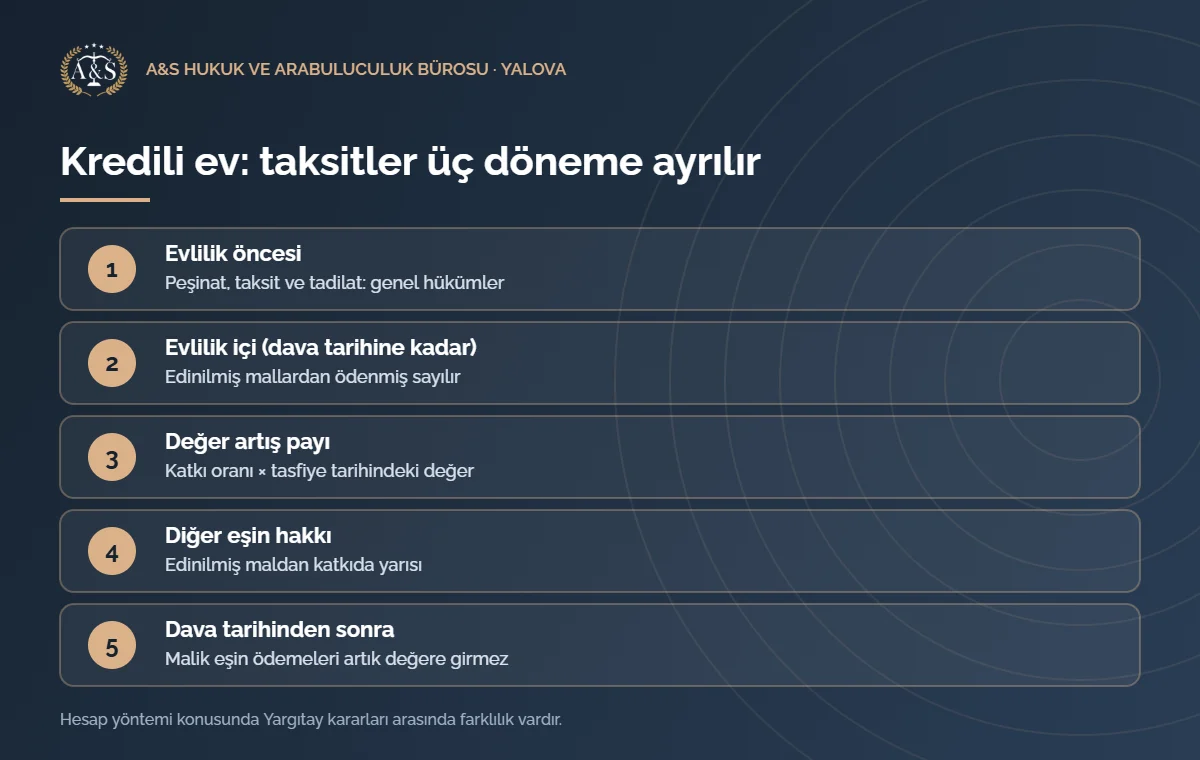
Kredili evde ilk iş, ödeme tablosundaki taksitleri dönemlere ayırmaktır. Her dönemin hukuki sonucu farklıdır:
- Mal rejiminden önce ödenenler: Peşinat, evlilikten önce ödenen taksitler ve evlilik öncesi tadilat masrafları mal rejiminin tasfiyesine girmez. Bunlar için yalnız genel hükümlere göre talepte bulunma imkânı vardır (Yargıtay 8. HD, E. 2017/8450).
- Evlilik içinde, dava tarihine kadar ödenenler: Aksi ispat edilmedikçe bu taksitleri edinilen mallar karşılamış olur. Bu ödemeler kişisel mala katkıdır ve denkleştirme hesabına girer (TMK m. 230).
- Dava tarihinden sonra ödenenler: Boşanma davasıyla mal rejimi dava tarihinden geçerli olmak üzere sona erer (TMK m. 225/2). Malik eşin bu tarihten sonra ödediği taksitler artık değere girmez (Yargıtay 8. HD, E. 2013/18177, K. 2014/20840; Yargıtay 8. HD, E. 2015/4103).
Malik eş taksitleri kendi maaşıyla ödediyse alacak doğar mı?
Evet. Uygulamadaki en yaygın yanılgı, taksitleri ev sahibi eş kendi maaşıyla ödediği için diğer eşin hakkı olmadığını düşünmektir. Oysa maaş, çalışma karşılığı edinilen değerdir ve kanun onu edinilmiş mallar arasında sayar (TMK m. 219/1). Dolayısıyla malik eşin maaşıyla ödenen her taksit, edinilen maldan kişisel mala yapılan bir katkıdır. Eski metnimizde yer alan “taksitleri diğer eş ödüyorsa alacak doğar” anlatımı bu nedenle eksikti. Alacak, taksiti kimin ödediğine değil, taksitin hangi mal grubundan ödendiğine bağlıdır.
Diğer eş kendi kişisel parasıyla ödediyse ne olur?
Diğer eş taksitleri evlilik öncesi birikimi veya mirası gibi kendi kişisel malından ödediyse sonuç değişir. Yargıtay’a göre kişisel maldan katkı yapan eş değer artış payının tamamını, edinilen maldan yapılan katkıda ise yarısını ister (Yargıtay 8. HD, E. 2017/8450). Bu durumda kişisel parayla ödendiğini ispat yükü, bunu iddia eden eştedir (TMK m. 222/1).
Peşinat ve evlilik öncesi taksitler
Peşinat ve evlilikten önce ödenen taksitler mal rejiminin tasfiyesine girmez. Örneğin nişanlılık döneminde evin peşinatına para veren müstakbel eş, bu talebini mal rejimi davasında değil, genel hükümlere dayanan bir davada ileri sürer. 2019 tarihli kararda ilk derece mahkemesi bu kalemleri ayrı dosyaya ayırmıştı; Yargıtay bu ayırmayı isabetli buldu. Hangi genel hükmün uygulanacağı ise olayın özelliğine göre değişir.
Dava tarihinden sonra diğer eş ödeme yaparsa
Mal rejimi sona erdikten sonra diğer eş malik eşin borcunu öderse bu ödemeyi kişisel malından yapmış olur. Yargıtay 2. Hukuk Dairesi, rejim sona erdikten sonra kadının diğer eşin payına ait borç için ödediği taksitler bakımından değer artış payı belirlenmesi gerektiğine karar verdi (Yargıtay 2. HD, E. 2025/5140, K. 2026/3750, T. 07.04.2026). Aynı Daire benzer bir sonucu, eşlerin mal ayrılığı sözleşmesi imzaladığı bir dosyada da verdi (Yargıtay 2. HD, E. 2025/1668, K. 2026/2898, T. 12.03.2026).
Kredili Evde Alacak Nasıl Hesaplanır? Kararlar Arasındaki Fark
Kredili evde alacağın hesabı için tek bir kesin formül yoktur. Yargıtay’ın son yıllardaki kararları, evlilik içi ödemelerin alım bedeline oranını bulup bu oranı malın tasfiye tarihindeki değerine uygular. Buna karşılık daha eski bir 8. Hukuk Dairesi kararı, yalnız evlilik içinde ödenen taksitlerin tutarını esas almıştır.
Değer üzerinden oranlama yöntemi
2019 tarihli kararda Daire, değer artış payının malın rejim sona erdiği andaki durumuna göre, ancak tasfiye tarihindeki sürüm değeriyle hesaplanacağını belirtti. Tasfiye tarihi ise karar tarihidir (Yargıtay 8. HD, E. 2017/8450). Kanun da değer artış payını malın tasfiye sırasındaki değerine göre ve katkı oranında hesaplar (TMK m. 227/1). Denkleştirme hükmü de katkı oranını ve tasfiye zamanındaki değeri ölçü alır (TMK m. 230).
Yargıtay 2. Hukuk Dairesinin 2026 tarihli bir kararı bu yöntemi rakamlarla gösterir. Evlilik içinde alınan bir taşınmazda peşinatın alım bedeline oranı %34,50, rejim süresince ödenen kredi taksitlerinin alım bedeline oranı ise %12,73 idi. Daire edinilen mal oranının bu ikisinin toplamı olan %47,23 olması gerektiğini belirtti ve bilirkişinin %57,39 oranını hatalı buldu (Yargıtay 2. HD, E. 2025/1668). Bu karar evlilik içinde satın alınan bir mala ilişkindir. Evlenmeden önce alınan evde aynı oranlama mantığı yalnız evlilik içi taksitlere uygulanır.
Daha önceki bir kararda da Daire, alım bedelinin krediyle, kişisel kaynakla ve edinilen mallarla karşılanan kısımlarının ayrı ayrı oranlanmasını istedi. Taşınmazın tamamı krediyle alınmış gibi yapılan hesabı bozdu. Mahkeme bunun için akit tablosunu, tapu kaydını, kredi sözleşmesini ve ödeme tablosunu getirtmeli, karara en yakın tarihteki sürüm değerini esas almalıdır (Yargıtay 8. HD, E. 2016/5074, K. 2018/13981, T. 12.06.2018).
Taksit tutarı üzerinden hesap yöntemi
Buna karşılık 2016 tarihli bir 8. Hukuk Dairesi kararı farklı bir yol izledi. Olayda mesken evlenmeden önce davalı adına tescil edilmiş ve 120 ay vadeli konut kredisiyle finanse edilmişti. Ödeme tablosunda 3 taksit evlilik öncesine, 5 taksit evlilik içine düşüyordu. İlk derece mahkemesi meskenin değeri üzerinden hesap yaptı. Daire ise yalnız evlilik içinde ödenen 5 taksitin toplam tutarını edinilen mal kabul edip aktüerya hesabı yaptırmak gerektiğini belirterek kararı bozdu (Yargıtay 8. HD, E. 2015/4103, K. 2016/17483, T. 26.12.2016).
Dolayısıyla iki yöntem arasında belirgin bir fark vardır. Değer üzerinden oranlamada evin değer kazancı da hesaba yansır. Taksit tutarı yönteminde ise ödenen paranın kendisi esas alınır. Güncel bir 2. Hukuk Dairesi kararı da değer üzerinden oranlamayı uygular (Yargıtay 2. HD, E. 2025/1668). Bununla birlikte evlenmeden önce satın alınan bir evde hangi yöntemin uygulanacağı somut dosyanın özelliklerine göre değişebilir.
Basitleştirilmiş hesap örneği (kurgusal)
Aşağıdaki örnek yalnız mantığı göstermek içindir; rakamlar kurgusaldır ve gerçek bir bilirkişi raporu ödeme tablosu üzerinden çok daha ayrıntılı hesap yapar. Kişi A evlenmeden önce bir ev alır. Hesabı kolaylaştırmak için alım bedelini 100 birim kabul edelim. A, 40 birim peşinatı evlilikten önce öder ve 60 birim kredi kullanır. Evlilik içinde, boşanma davasının açıldığı tarihe kadar A maaşından toplam 30 birim taksit öder.
- Katkı oranı: Evlilik içi ödemelerin alım bedeline oranı 30/100, yani yüzde otuzdur.
- Tasfiye değeri: Karar tarihine en yakın tarihte evin sürüm değeri 500 birim olsun.
- Edinilmiş mallara düşen pay: 500 × 30/100 = 150 birim.
- Diğer eşin alacağı: 150 birim denkleştirmeyle A’nın edinilmiş mallarına eklenir; başka kalem ve borç yoksa diğer eşin katılma alacağı bunun yarısı, yani 75 birimdir.
- Diğer eşin kendi birikimiyle ödeme yapması hâlinde: O ödemeye düşen değer artış payının tamamı.
Peşinat ve evlilik öncesi taksitler bu hesaba girmez. Ayrıca taksit tutarını esas alan yöntem uygulanırsa sonuç belirgin biçimde değişir. Katılma alacağının bütün kalemlerle hesabını ise yukarıda bağlantısını verdiğimiz mal paylaşımı rehberinin hesap bölümünde bulabilirsiniz.
Kredili evde hangi kalemler hesaba girer?
Kredili bir evde taksitlerin dönemlere ayrılması, peşinatın kaynağı ve uygulanacak hesap yöntemi dosyadaki belgelere göre değişir. Somut durumun hukuki açıdan değerlendirilmesi için bir avukata danışılması gerekebilir.
Evlenmeden Önce Alınan Araba, Birikim ve Şirket Payı
Evlenmeden önce alınan araba, banka birikimi ve şirket payı da mal rejiminin başlangıcında eşe ait olduğu için kişisel maldır (TMK m. 220/2). Kanun mal türüne göre ayrım yapmaz. Ancak bu malların evlilik içindeki gelirleri ve evlilikte ödenen taşıt kredisi taksitleri ayrıca değerlendirilir.
Araba
Evlenmeden önce peşin alınan araba sahibinde kalır. Taşıt kredisiyle alındıysa kredili evde anlattığımız ayrım burada da önem taşır. Çünkü evlilik içinde edinilen mallardan ödenen taksit, kişisel mala katkı niteliğindedir. Araç zamanla değer kaybettiyse kanun, değer kaybı hâlinde katkının başlangıçtaki değerini esas alır (TMK m. 227/1). Araçla ilgili hesap, bu nedenle evden farklı bir sonuç verir.
Banka birikimi ve faizi
Evlenmeden önceki banka birikiminin ana parası kişisel maldır. Buna karşılık kanun, kişisel malların gelirlerini edinilen mallar arasında sayar (TMK m. 219/4). Mevduat faizi ve benzeri getiriler bu kurala göre gelir niteliğindedir. Birikim evlilik içindeki maaşlarla aynı hesapta karıştıysa ana paranın izini sürmek zorlaşır. Bu durumda kişisel mal iddiasını hesap dökümleriyle ispat yükü, iddia eden eştedir. Evlenmeden önce alınan mallar arasında en çok ispat sorunu yaşanan grup budur.
Şirket payı
Evlenmeden önce sahip olunan şirket payı da kişisel maldır. Öte yandan pay üzerinden evlilik içinde elde edilen kâr payı gibi gelirler, kişisel malın geliri olarak edinilen mal grubuna girer. Şirket değerinin evlilik içindeki artışının diğer eşe bir alacak doğurup doğurmayacağı katkının varlığına bağlıdır.
Kişisel Malın Gelirleri: Kira ve Faiz Paylaşılır mı?
Evlenmeden önce alınan evin kendisi paylaşılmaz; ancak evlilik süresince elde edilen kira gelirini kanun edinilmiş mallar arasında sayar (TMK m. 219/4). Bu gelir tasfiyede hesaba girer. Eşler mal rejimi sözleşmesiyle kişisel mal gelirlerinin edinilen mallara dahil olmayacağını kararlaştırma hakkına sahiptir (TMK m. 221).
Kira gelirinin ortak mal olduğu söylenemez. Gelir, kiraya veren eşin edinilen mal grubuna girer ve diğer eş artık değerin yarısı üzerinden pay alır. Öte yandan mahkeme malları, mal rejiminin sona erdiği andaki durumlarına göre ayırır (TMK m. 228). Bu nedenle evlilik içinde harcanan kira gelirlerinin tasfiyede ayrıca hesaba girip girmeyeceği somut olaya göre değişir.
Kişisel Mal Satılıp Yeni Mal Alınırsa (İkame)
Eş evlenmeden önce aldığı bir malı evlilik içinde satar ve bedeliyle yeni bir mal alırsa yeni mal da kişisel maldır. Kanun kişisel malların yerine geçen değerleri kişisel mal sayar (TMK m. 220/4). Evlenmeden önce alınan mallar ile evlilikte miras kalan mallar için aynı kural geçerlidir. Ancak bu bağlantıyı ispat yükü, yeni malın kişisel mal olduğunu iddia eden eştedir.
Yargıtay 2. Hukuk Dairesi, ispatın yalnız banka kaydına bağlanamayacağını belirtti. Olayda eş, miras kalan bir taşınmazı satmış ve kısa süre sonra yeni bir taşınmaz almıştı. Daire satış ve alım tarihlerinin yakınlığını, hisse oranlarının paralelliğini ve tanık beyanlarını birlikte değerlendirdi. Böylece yeni taşınmazı kişisel malın yerine geçen değer kabul etti ve kararı bozdu (Yargıtay 2. HD, E. 2026/3326, K. 2026/3881, T. 09.04.2026). Daire, edinilmiş mal karinesinin (TMK m. 222/3) aksini ispat imkânı bulunduğunu da vurguladı.
Yeni malın bedelinin bir kısmını edinilen mallar karşıladıysa mal tümüyle kişisel mal olmaz. Bu durumda mahkeme kişisel ve edinilen kaynakların alım bedeline oranını bulur ve TMK m. 230’a göre denkleştirme yapar (Yargıtay 8. HD, E. 2014/10054).
Kişisel Mala Katkı: Değer Artış Payı (TMK m. 227)
Değer artış payı, bir eşin diğerine ait malın edinilmesine, iyileştirilmesine veya korunmasına hiç ya da uygun bir karşılık almadan katkıda bulunması hâlinde doğan alacaktır. Alacak, katkı oranında ve malın tasfiye sırasındaki değerine göre hesaplanır (TMK m. 227/1). Evlenmeden önce alınan mallar bakımından en önemli alacak budur.
Katkı parasal olmalıdır, manevi katkı yetmez
Eski metnimizde “maddi veya manevi katkı” ifadesi yer alıyordu; bu ifade hatalıdır. Yargıtay’a göre değer artış payı için katkının parasal ya da para ile ölçülebilen maddi veya hizmet değeriyle yapılması gerekir (Yargıtay 8. HD, E. 2017/8450; Yargıtay 2. HD, E. 2025/5140). Dolayısıyla duygusal destek veya evliliğe genel olarak emek verilmesi tek başına bu alacağı doğurmaz. Katkının malın edinilmesine, iyileştirilmesine veya korunmasına yönelmesi de gerekir.
Tadilat ve iyileştirme masrafları
Evlenmeden önce alınan eve evlilik içinde yapılan tadilat, malın iyileştirilmesine yönelik bir katkıdır. 2019 tarihli kararda ilk derece mahkemesi evlilik içindeki tadilatlar için değer artış payına hükmetmişti. Buna karşılık evlilikten önce yapılan tadilat mal rejimi tasfiyesine girmez ve genel hükümlere tabidir (Yargıtay 8. HD, E. 2017/8450). Faturalar, usta ve malzeme ödemelerine ait dekontlar burada temel delildir.
Günlük ev giderleri ve faturalar
Elektrik faturası, mutfak alışverişi gibi günlük giderleri karşılamak, malın edinilmesine, iyileştirilmesine veya korunmasına yönelik bir katkı niteliği taşımaz görünür. Bu nedenle bu tür ödemeler kural olarak değer artış payı doğurmaz. Bununla birlikte somut olayın özellikleri farklı bir değerlendirmeyi gerektirebilir.
Ziynet ile katkı
Düğünde kadına takılan ziynetlerin bozdurulup diğer eşin malına harcanması da para ile ölçülebilir bir katkıdır. Yargıtay’ın onadığı bir dosyada ilk derece mahkemesi ziynetle yapılan katkı için değer artış payına hükmetmişti (Yargıtay 2. HD, E. 2022/727, K. 2023/1883). Ziynetlerin iadesi ise ayrı bir talep konusudur; bunu düğün takıları ve ziynet eşyası davaları yazımızda anlattık.
Değer artış payından vazgeçme ve değer kaybı
Eşler yazılı bir anlaşmayla değer artış payından vazgeçme veya pay oranını değiştirme hakkına sahiptir (TMK m. 227). Malda değer kaybı olursa katkının başlangıçtaki değeri esas alınır. Mal daha önce elden çıkarıldıysa hâkim alacağı hakkaniyete göre belirler.
2002 öncesi katkı payı alacağından farkı
Katkı payı alacağı, 2002 öncesi mal ayrılığı döneminde edinilen mallar için Yargıtay içtihadıyla geliştirilen alacaktır. Değer artış payı ise 2002 sonrası yasal rejimde TMK m. 227’ye dayanır. 01.01.2002’den sonra evlenen bir eş, evlenmeden önce alınan mala katkısı için “katkı payı alacağı” değil, değer artış payı ister. Talebin yanlış nitelendirilmesi uygulamada sorun yaratır.
Tapuya Eşin Adı Yazılırsa: Ortak Tapu ve Paylı Mülkiyet
Eşlerin birlikte adına kayıtlı ev “ortak mal” değil, paylı mülkiyettir. Yargıtay, eşlerin evlilik içinde serbest iradeyle bir malı paylı olarak tescil ettirmesini bir paylaşım sayar ve her payı o eşin kişisel mal grubuna terk edilmiş kabul eder (Yargıtay 8. HD, E. 2016/6450, K. 2018/12272, T. 08.05.2018). Bu nedenle eşler, paylı tescilden önceki katkılarına dayanarak birbirinden alacak isteyemez (Yargıtay 2. HD, E. 2022/5497, K. 2023/4225, T. 27.09.2023). Buna karşılık paylı tescilden sonra bir eşin diğerinin payına ait borcu ödemesi alacak doğurabilir. Bu sonuç kanun metnindeki kişisel mal sayımından değil, içtihattan doğar; kanunda payın niteliği kural olarak edinme kaynağına göre belirlenir (TMK m. 219, 220).
Bu ilke Yargıtay 2. Hukuk Dairesinin 2026 tarihli kararında açıkça yer aldı (Yargıtay 2. HD, E. 2025/5140, K. 2026/3750, T. 07.04.2026). Olayda eşler evlilik içinde bir bağımsız bölümü yarı yarıya paylı olarak adlarına tescil ettirdi. Daha sonra kadın kendi adına kredi çekti ve bunu erkeğin payına ilişkin borcun ödenmesinde kullandı.
Daire, rejim sona erinceye kadar ödenen taksitleri edinilen malların karşıladığını ve artık değer üzerinden katılma alacağı doğurduğunu kabul etti. Rejim sona erdikten sonra kadının ödediği taksitler için ise değer artış payı belirlenmesi gerektiğini belirtti. Daire ayrıca katılma alacağının kanundan doğduğunu ve katkı şartı aramadığını vurguladı. Böylece istinaf kararını kaldırdı ve ilk derece kararını bozdu. Karar, evlenmeden önce alınan mallar ile evlilikte paylı tescil edilen mallar arasındaki farkı da gösterir: Yargıtay’a göre evlilikte serbest iradeyle yapılan paylı tescil başlı başına bir paylaşımdır.
Evlenmeden önce birlikte alınan ev
Nişanlılık döneminde iki kişinin birlikte aldığı ve paylı tescil ettirdiği evde de her pay, sahibinin mal rejimi başlangıcındaki malıdır. Bu nedenle her pay ilgili eşin kişisel malı sayılır (TMK m. 220/2). Evlilik içinde bir eşin diğerinin payına ait kredi borcunu ödemesi ise yukarıdaki kurallara göre alacak doğurur.
Evlenmeden önce alınan evin tapusuna eş eklenirse
Evlenmeden önce alınan evin bir payı evlilik içinde karşılıksız olarak diğer eşe devredilirse kanundaki karşılıksız kazanım kuralı akla gelir (TMK m. 220/2). Ancak bu işlemin bağış mı yoksa başka bir hukuki ilişki mi olduğu somut olaya göre değişir.
Paylı evin paylaşılması ve arabuluculuk
Paylı mülkiyetteki malda bir eş, üstün yararını ispat eder ve diğer eşin payını öderse malın bölünmeden kendisine verilmesini ister (TMK m. 226/2). Bu yol kullanılmazsa paydaşlar ortaklığın giderilmesi davasına başvurur. Taşınmazların paylaştırılmasına ve ortaklığın giderilmesine ilişkin uyuşmazlıklarda dava açmadan önce arabulucuya başvurmak dava şartıdır (6325 sayılı Kanun m. 18/B). Arabuluculuk sürecinde arabulucu iki tarafa karşı da tarafsızdır ve görüşmeler gizlidir.
Miras, Bağış, Manevi Tazminat ve Kişisel Eşya
Evlilik içinde mirasla veya karşılıksız olarak kazanılan mallar, evlenmeden önce alınan mallar gibi kişisel maldır (TMK m. 220/2). Kanun manevi tazminat alacaklarını ve yalnız kişisel kullanıma yarayan eşyayı da kişisel mal sayar. Bu malların yerine geçen değerler de kişisel mal niteliğini korur.
- Miras: Evlilik sırasında anne veya babadan kalan ev kişisel maldır. Ancak bu evin geliri edinilen mal grubuna girer (TMK m. 219/4).
- Bağış: Eşin ailesinden karşılıksız aldığı para kişisel maldır; bu parayla alınan malda oranlama yapılır.
- Manevi tazminat: Manevi tazminat alacakları kişisel maldır (TMK m. 220/3). Boşanmada tazminat türleri için boşanmada maddi ve manevi tazminat yazımıza bakabilirsiniz.
- Kişisel eşya: Giysi gibi yalnız kişisel kullanıma yarayan eşya kişisel maldır (TMK m. 220/1).
- Mehir: Evlenirken kararlaştırılan mehir ayrı bir hukuki ilişkiye dayanır ve kendi kurallarına tabidir. Ayrıntıları mehir alacağı davası yazımızda bulabilirsiniz.
Evlenmeden Önce Alınan Mallar Nasıl İspatlanır?
Bir malın evlenmeden önce alındığını ve kişisel mal olduğunu, bunu iddia eden eş ispat eder (TMK m. 222/1). Kime ait olduğu ispat edilemeyen mallar paylı mülkiyette sayılır. Bir eşin bütün mallarını da kanun, aksi ispat edilinceye kadar edinilmiş mal kabul eder (TMK m. 222).
Bu karine uygulamada çok önemlidir. Evlenmeden önce alınan mallar için de tapu kaydı tek başına yeterli değildir. Aynı şekilde evlilik içinde ödenen kredi taksitleri için diğer eşin ödemeyi kendisinin yaptığını ispatlaması gerekmez. Taksitlerin kişisel malla ödendiğini ispat yükü, bunu iddia eden eştedir. Mahkeme de kişisel mal savunmasını gereği gibi araştırmak zorundadır (Yargıtay 2. HD, E. 2023/5996).
İspat için hangi belgeler gerekir?
- Evlilik tarihi: Nüfus kayıt örneği; 01.01.2002 öncesi evliliklerde bu tarih ayrıca önem taşır.
- Edinme tarihi ve bedeli: Tapu kaydı ve akit tablosu, araç için ruhsat ve satış sözleşmesi.
- Ödeme kaynağı: Kredi sözleşmesi, ödeme tablosu, banka dekontları ve evlilik öncesi hesap dökümleri.
- Karşılıksız kazanım: Mirasçılık belgesi, bağış belgesi veya ailenin para gönderdiğini gösteren kayıtlar.
- İkame bağlantısı: Önceki malın satış belgesi ve yeni alımın tarihleri.
- Katkı: Tadilat faturaları, malzeme ve işçilik ödemeleri, tanık listesi.
- Sözleşme: Varsa mal rejimi sözleşmesi.
Mal Rejimi Sözleşmesi Evlenmeden Önce Alınan Malları Nasıl Etkiler?
Eşler mal rejimi sözleşmesiyle yasal rejim yerine kanundaki diğer rejimlerden birini seçme hakkına sahiptir (TMK m. 202). Yasal rejimde kalan eşler ise sözleşmeyle bazı edinilen malları kişisel mal olarak kabul etme ve kişisel mal gelirlerini edinilen mallardan çıkarma imkânına sahiptir. Değer artış payını ise yazılı bir anlaşmayla düzenlerler.
Sözleşmenin şekli kanunda belirlidir. Eşler sözleşmeyi noterde düzenleme veya onaylama biçiminde yapar. Ayrıca evlenme başvurusu sırasında seçtikleri rejimi yazılı olarak bildirme imkânları da vardır (TMK m. 205). Boşanmada kanundaki paylaşımdan farklı bir paylaşım ise ancak mal rejimi sözleşmesinde açıkça öngörülmüşse geçerlidir (TMK m. 238).
Eşler evlilik içinde mal ayrılığı sözleşmesi yaparsa yasal rejim o tarihte sona erer. Yukarıda andığımız 2026 tarihli kararda eşler boşanma davasından birkaç ay önce mal ayrılığı sözleşmesi imzalamıştı. Daire bu nedenle sözleşmeden sonra kişisel malla ödenen taksitler için değer artış payı hesaplanmasını istedi (Yargıtay 2. HD, E. 2025/1668). Evlenmeden önce alınan mallar bakımından sözleşmenin asıl etkisi, bu malların gelirleri ve değer artış payı üzerinde görülür.
Evlenmeden Önce Alınan Ev Aile Konutu Olabilir mi?
Evet. Evlenmeden önce alınan ev kişisel mal olsa bile eşler orada yaşıyorsa aile konutudur. Malik eş, diğer eşin açık rızası olmadan bu konutu devredemez ve konut üzerindeki hakları sınırlayamaz (TMK m. 194/1). Malik olmayan eş de tapuya aile konutu şerhi verilmesini isteme hakkına sahiptir (TMK m. 194/3).
Kanun, aile konutu korumasında konutun kimin malı olduğuna bakmaz. Dolayısıyla kişisel mal niteliği bu korumayı ortadan kaldırmaz. Ancak aile konutu şerhi mülkiyeti değiştirmez; ev boşanmadan sonra da kişisel mal olarak kalır. Ayrıca hâkim, ailenin ekonomik varlığını korumak için bazı tasarrufları diğer eşin rızasına bağlama yetkisine sahiptir (TMK m. 199). Şerhin nasıl konulduğunu aile konutu şerhi ve mahkeme süreci yazımızda anlattık.
Eş Ölünce Evlenmeden Önce Alınan Mallar Kime Kalır?
Eşlerden biri ölünce önce mal rejimi tasfiye edilir, sonra miras paylaşılır. Ölen eşin evlenmeden önce aldığı mallar kişisel mal olarak tasfiyeye girmez ve doğrudan terekeye dahil olur. Evlenmeden önce alınan mallar bu nedenle sağ kalan eşe tasfiye yoluyla değil, ancak miras yoluyla geçer.
Yargıtay, ölümle sona eren mal rejiminde de tasfiyenin aynı kurallarla yapıldığını ve sağ kalan eşin katılma alacağının terekenin borcu olduğunu kabul eder (Yargıtay 2. HD, E. 2022/2397, K. 2023/1662). Bu nedenle sağ kalan eş önce kredi taksitleri veya katkılar için alacağını ister, ardından kalan terekeden miras payını alır. Aynı kural ikinci evlilikte de geçerlidir; evlenmeden önce alınan mallar ikinci eşe ancak miras yoluyla geçer. Miras payının oranını miras payı hesaplama aracımızla görebilirsiniz.
Evlenmeden Önce Alınan Mallar İçin Dava Ne Zaman Açılır?
Evlenmeden önce alınan mallara ilişkin değer artış payı veya katılma alacağı, mal rejiminin tasfiyesi davasında aile mahkemesinde istenir. Boşanma davası açılınca rejim dava tarihinden geçerli olmak üzere sona erer (TMK m. 225/2). Alacak davasında zamanaşımı on yıldır.
- Kesinleşme: Boşanma kesinleşmeden tasfiye davası açılırsa mahkeme boşanma davasını bekletici mesele yapmalıdır (Yargıtay 2. HD, E. 2023/6050, K. 2024/6103). Kesinleşme süreci için gerekçeli karar ve kesinleşme yazımıza bakabilirsiniz.
- Zamanaşımı: Yargıtay Hukuk Genel Kurulu, katılma alacağında on yıllık zamanaşımını uygular (Yargıtay HGK, 2013/8-375 E., 2013/520 K., T. 17.04.2013). Evlilik sürerken eşler arasında zamanaşımı işlemez (TBK m. 153).
- Değerleme ve faiz: Mahkeme malın değerini karar tarihine en yakın tarihe göre belirler (Yargıtay 8. HD, E. 2016/5074). Faiz de karar tarihinden itibaren işler (Yargıtay 2. HD, E. 2025/1304, K. 2025/4536).
- Dava türü: Belirsiz alacak davasını düzenleyen HMK m. 107, 7589 sayılı Kanun ile 31.07.2026’da kaldırıldı. Kısmi davada artırım için HMK m. 109/4 uygulanır.
Zina veya hayata kast nedeniyle boşanmada hâkim, kusurlu eşin artık değerdeki payını azaltma veya kaldırma yetkisine sahiptir (TMK m. 236/2). Bu hüküm kişisel malları değil, artık değere katılmayı ilgilendirir. Aldatmanın diğer sonuçlarını aldatmanın nafaka ve tazminata etkisi yazımızda ele aldık. Anlaşmalı boşanmada ise malların durumu protokolde düzenlenir; protokol için anlaşmalı boşanma yazımıza bakabilirsiniz.
Örnek Senaryolar (Kurgusal)
Aşağıdaki iki örnek kurgusaldır ve gerçek kişi veya dosyalara dayanmaz. Birinci örnek evlenmeden önce kredi ile alınan bir evin, ikinci örnek ise evlilik içinde satılıp yerine yenisi alınan bir evin boşanmadaki durumunu gösterir.
Örnek 1, kredili ev: Kişi B, evlenmeden bir yıl önce konut kredisiyle bir daire alır ve peşinatı kendi birikiminden öder. Evlilik boyunca taksitleri kendi maaşından öder. Boşanma davası açıldığında kredinin bir kısmı hâlâ ödenmemiştir. Daire Kişi B’nin kişisel malıdır. Ancak evlilik içinde maaştan ödenen taksitleri edinilen mallar karşılamıştır. Bu nedenle diğer eş, bu taksitlerin karşıladığı orana düşen değerin yarısı üzerinden alacak ister. Peşinat ve evlilik öncesi taksitler hesaba girmez. Dava tarihinden sonra ödenen taksitler de artık değere girmez.
Örnek 2, satılıp yenisi alınan ev: Kişi C’ye evlilik sırasında babasından bir ev miras kalır. Kişi C bu evi satar ve birkaç hafta sonra satış bedeline maaşından biriktirdiği bir miktarı ekleyerek yeni bir ev alır. Yeni ev, miras evin satış bedelinin karşıladığı oranda kişisel maldır. Maaştan eklenen kısım ise edinilen mallar arasındadır ve denkleştirme hesabına girer. Kişi C, satış ve alım tarihlerini, bedelleri ve gerekirse tanıkları birlikte göstererek kişisel mal iddiasını ispat eder.
Evlenmeden Önce Alınan Mallarda Sık Yapılan Hatalar
En sık hatalar, tapu kaydını kişisel mal için yeterli saymak, evlilik içi taksitleri malik eş ödediği için alacak doğmayacağını düşünmek ve 2002 öncesi evliliklerde bütün evlilik dönemini yasal rejime tabi saymaktır. Manevi katkıyla değer artış payı istemek de sık görülen bir hatadır.
- Tapuya güvenmek: Kanun bir eşin mallarını aksi ispat edilinceye kadar edinilmiş mal kabul eder (TMK m. 222/3).
- Maaşla ödenen taksiti yok saymak: Maaş edinilen mallar arasındadır; taksitler kişisel mala katkıdır.
- 2002 ayrımını atlamak: 01.01.2002 öncesi dönem mal ayrılığına tabidir.
- Belge saklamamak: Satılan malın bedeliyle yeni mal alındığını gösteren kayıtlar ispat için önemlidir.
- Peşinatı mal rejimi davasında istemek: Evlilik öncesi peşinat ve tadilat genel hükümlere tabidir.
- Manevi katkıya dayanmak: Değer artış payı parasal veya para ile ölçülebilir katkı arar.
- Dava sonrası taksitleri hesaba katmak: Rejim dava tarihinde sona erer.
- Talebi yanlış nitelemek: Katılma alacağı, değer artış payı ve katkı payı alacağı farklı kurumlardır.
- Zamanaşımını kısa sanmak: Katılma alacağında süre on yıldır.
Evlilik öncesi malların hukuki durumu
Bir malın kişisel mal sayılıp sayılmadığı; edinme tarihine, ödeme kaynağına, kredi ödeme planına ve mevcut belgelere göre değişir. Bu tür uyuşmazlıklarda uygulanacak hukuki yol olayın özelliklerine bağlıdır; somut durumun değerlendirilmesi için bir avukata danışılması gerekebilir.
Sıkça Sorulan Sorular
Temel kavramlar: kişisel mal ve edinilmiş mal
Evlenmeden önce alınan mallar boşanmada paylaşıma girer mi?
Hayır, kural olarak paylaşıma girmez. Mal rejiminin başlangıcında eşlerden birine ait olan mallar kişisel maldır (TMK m. 220/2) ve artık değere girmez. Ancak evlilikte ödenen kredi taksitleri, kişisel malın gelirleri ve diğer eşin parasal katkısı bir alacak doğurur.
Kişisel mal nedir?
Kişisel mal, kanun gereği paylaşıma girmeyen mallardır. Yalnız kişisel kullanıma yarayan eşya, mal rejiminin başlangıcında sahip olunan mallar, miras ve karşılıksız kazanımlar, manevi tazminat alacakları ve bunların yerine geçen değerler kişisel maldır (TMK m. 220).
Edinilmiş mal nedir?
Edinilmiş mal, mal rejimi süresince karşılığı verilerek elde edilen değerlerdir (TMK m. 219). Maaş, sosyal güvenlik ödemeleri, çalışma gücü kaybı tazminatı, kişisel malların gelirleri ve edinilen malların yerine geçen değerler bu gruptadır.
Boşanmada hangi mallar paylaşılmaz?
Kişisel mallar paylaşıma girmez. Evlenmeden önce alınan mallar, evlilikte miras kalan veya bağışlanan mallar, manevi tazminat alacakları ve kişisel kullanım eşyası bu kapsamdadır (TMK m. 220). Paylaşıma giren, yalnız edinilen malların borçlar düşüldükten sonraki artık değeridir.
Kişisel mal ile edinilmiş mal arasındaki fark nedir?
Fark, malın ne zaman ve nasıl elde edildiğindedir. Mal rejimi süresince karşılığı verilerek elde edilen değer edinilmiş maldır; rejimden önce sahip olunan veya karşılıksız kazanılan değer kişisel maldır. Boşanmada diğer eş yalnız edinilen malların artık değerinin yarısını ister (TMK m. 236/1).
Mal rejiminin başlangıcı ve 2002 öncesi evlilikler
Mal rejiminin başlangıcı evlilik tarihi midir?
01.01.2002’den sonra evlenenlerde kural olarak evet. Bu tarihten önce evlenen ve başka rejim seçmeyen eşlerde yasal rejim kural olarak 01.01.2002’den itibaren başlar (4722 sayılı Kanun m. 10). Kanunun ölçütü evlilik tarihi değil, mal rejiminin başlangıcıdır.
2002’den önce evlenenlerde mallar nasıl ayrılır?
01.01.2002’ye kadar edinilen mallar mal ayrılığı rejimine, bu tarihten sonra edinilenler edinilmiş mallara katılma rejimine tabidir. Dolayısıyla 1998’de evlilik içinde satın alınan bir ev yasal rejimin kurallarına tabi olmaz. Ayrıntıları boşanmada mal paylaşımı yazımızda anlattık.
2002 öncesi alınan mallar için hangi alacak istenir?
2002 öncesi mal ayrılığı döneminde edinilen mallar için Yargıtay içtihadıyla geliştirilen katkı payı alacağı istenir. Bu alacak, 2002 sonrası yasal rejimdeki değer artış payından farklı bir kurumdur.
Boşanma davası açılınca mal rejimi ne zaman sona erer?
Boşanma davasıyla mal rejimi dava tarihinden geçerli olmak üzere sona erer (TMK m. 225/2). Bu nedenle dava tarihinden sonra edinilen mallar ve malik eşin bu tarihten sonra ödediği taksitler artık değere girmez.
Evlenmeden önce alınan ev
Evlenmeden önce alınan ev boşanınca kimin olur?
Bu ev, alan eşin kişisel malıdır ve boşanmada onda kalır (TMK m. 220/2). Bedelin bir kısmı evlilik içinde ödendiyse ev yine kişisel mal kalır; ancak o kısım için diğer eş lehine alacak hesaplanır.
Evlenmeden önce aldığım eve eşim ortak olur mu?
Hayır, eşiniz evinize ortak olmaz. Ev kişisel malınız olarak kalır. Ancak evlilik içinde ödenen kredi taksitleri veya eşinizin parasal katkısı varsa eşiniz bu katkı için alacak isteme hakkına sahiptir.
Evlenmeden önce alınan ev evlendikten sonra ortak mal olur mu?
Hayır. Evlenmek, evlilik öncesi malın niteliğini değiştirmez. Ev ancak tapuda diğer eş adına bir pay devredilirse paylı mülkiyete konu olur; bu devrin sonuçları, devrin karşılıklı mı karşılıksız mı yapıldığına göre değişir.
Evlenmeden önce kredi ile alınan ev ve taksitler
Evlenmeden önce kredi ile alınan ev boşanmada nasıl paylaşılır?
Ev paylaşılmaz, ancak evlilik içinde ödenen taksitler için alacak doğar. Aksi ispat edilmedikçe bu taksitleri edinilen mallar karşılamış olur (Yargıtay 8. HD, E. 2017/8450, K. 2019/1633). Katkıya düşen değer denkleştirmeyle malik eşin edinilmiş mallarına eklenir ve diğer eş bunun yarısını katılma alacağı içinde ister (TMK m. 230, 236).
Kredi taksitlerini ev sahibi eş kendi maaşıyla ödediyse diğer eş alacak ister mi?
Evet. Kanun maaşı edinilmiş mallar arasında sayar (TMK m. 219/1). Bu yüzden malik eşin maaşıyla ödenen taksit, edinilen maldan kişisel mala yapılan bir katkıdır. Alacak, taksiti kimin ödediğine değil, hangi mal grubundan ödendiğine bağlıdır.
Kredi taksitlerini diğer eş kendi birikimiyle ödediyse ne olur?
Diğer eş taksitleri evlilik öncesi birikimi veya mirası gibi kişisel malından ödediyse değer artış payının tamamını ister (Yargıtay 8. HD, E. 2017/8450). Kişisel parayla ödendiğini ispat yükü ise bu eştedir.
Evlenmeden önce ödenen peşinat ve taksitler hesaba katılır mı?
Hayır, mal rejimi tasfiyesine katılmaz. Peşinat, evlilikten önce ödenen taksitler ve evlilik öncesi tadilat masrafları için yalnız genel hükümlere göre talepte bulunma imkânı vardır (Yargıtay 8. HD, E. 2017/8450).
Boşanma davası açıldıktan sonra ödenen kredi taksitleri ne olur?
Malik eşin dava tarihinden sonra ödediği taksitler artık değere girmez; çünkü rejim dava tarihinde sona erer. Buna karşılık diğer eş bu tarihten sonra malik eşin borcunu öderse kişisel malıyla ödemiş sayılır ve değer artış payı ister (Yargıtay 2. HD, E. 2025/5140).
Kredili evde hesap yöntemi ve tarihler
Kredili ev için alacak nasıl hesaplanır?
Tek bir kesin formül yoktur. Güncel bir 2. Hukuk Dairesi kararı evlilik içi ödemelerin alım bedeline oranını bulup bu oranı malın tasfiye tarihindeki değerine uyguladı (Yargıtay 2. HD, E. 2025/1668). Daha eski bir 8. Hukuk Dairesi kararı ise yalnız evlilik içi taksitlerin tutarını esas almıştır.
Yargıtay kararları arasında hesap yönünden fark var mı?
Evet. Bazı kararlar malın güncel değeri üzerinden oranlama yapar (Yargıtay 8. HD, E. 2017/8450; Yargıtay 2. HD, E. 2025/1668). Bir kararda ise evlilik içinde ödenen taksitlerin toplam tutarı esas alınıp aktüerya hesabı istendi (Yargıtay 8. HD, E. 2015/4103, K. 2016/17483). Bu nedenle yöntemi her dosyada ayrıca değerlendirmek gerekir.
Malın değeri hangi tarihe göre belirlenir?
Değer artış payında malın rejim sona erdiği andaki durumu esas alınır, ancak değer tasfiye tarihindeki sürüm değeriyle hesaplanır. Yargıtay tasfiye tarihini karar tarihi olarak kabul eder (Yargıtay 8. HD, E. 2017/8450).
Peşinatı veya diğer kaynakları yok sayan hesap doğru mu?
Hayır. Yargıtay, alım bedelinin krediyle, kişisel kaynakla ve edinilen mallarla karşılanan kısımlarının ayrı ayrı oranlanmasını ister. Taşınmazın tamamı krediyle alınmış gibi yapılan hesabı bozmuştur (Yargıtay 8. HD, E. 2016/5074, K. 2018/13981).
Evlenmeden önce alınan mala katkı ve değer artış payı
Değer artış payı nedir?
Değer artış payı, bir eşin diğerine ait malın edinilmesine, iyileştirilmesine veya korunmasına hiç ya da uygun karşılık almadan katkıda bulunması hâlinde doğan alacaktır. Alacak, katkı oranında ve malın tasfiye sırasındaki değerine göre hesaplanır (TMK m. 227).
Değer artış payı ile katılma alacağı arasındaki fark nedir?
Değer artış payı bir katkıya dayanır ve katkının parasal veya para ile ölçülebilir olmasını arar. Katılma alacağı ise kanundan doğar ve katkı şartı aramaz; diğer eş artık değerin yarısını ister (Yargıtay 2. HD, E. 2025/5140).
Manevi katkı değer artış payı doğurur mu?
Hayır. Yargıtay’a göre değer artış payı için katkının parasal ya da para ile ölçülebilen maddi veya hizmet değeriyle yapılması gerekir (Yargıtay 8. HD, E. 2017/8450). Duygusal destek tek başına bu alacağı doğurmaz.
Kişisel mala yapılan tadilat için alacak istemek mümkün mü?
Evet, evlilik içinde yapılan tadilat malın iyileştirilmesine yönelik bir katkıdır ve değer artış payı doğurur. Evlilikten önce yapılan tadilat ise mal rejimi tasfiyesine girmez ve genel hükümlere tabidir (Yargıtay 8. HD, E. 2017/8450).
Fatura ve günlük ev giderlerini ödemek alacak doğurur mu?
Kural olarak hayır. Değer artış payı, katkının malın edinilmesine, iyileştirilmesine veya korunmasına yönelmesini arar; günlük giderler bu niteliği taşımaz görünür. Bununla birlikte somut olayın özellikleri farklı bir değerlendirmeyi gerektirebilir.
Ev hanımı evlilik öncesi eve katkı payı isteyebilir mi?
Evet, ancak 2002 sonrası evliliklerde talep katkı payı adını taşımaz. Evlilik içinde edinilen mallardan ödenen taksitler denkleştirmeyle malik eşin edinilmiş mallarına eklenir ve ev hanımı eş bunun yarısını katılma alacağı içinde ister (TMK m. 230, 236); bunun için kendisinin ödeme yapmış olması gerekmez. Kendi malvarlığından katkı yaptıysa ayrıca değer artış payı ister (TMK m. 227).
Değer artış payından sözleşmeyle vazgeçmek mümkün mü?
Evet. Eşler yazılı bir anlaşmayla değer artış payından vazgeçme veya pay oranını değiştirme hakkına sahiptir (TMK m. 227).
Evlenmeden önce alınan araba, birikim ve gelirler
Evlenmeden önce alınan araba boşanınca kimin olur?
Araba, alan eşin kişisel malıdır ve boşanmada onda kalır. Taşıt kredisinin taksitlerini evlilik içinde edinilen mallar karşıladıysa kredili evdeki gibi alacak doğar. Değer kaybında katkının başlangıçtaki değeri esas alınır (TMK m. 227).
Evlenmeden önceki banka birikimi paylaşılır mı?
Hayır, evlilik öncesi birikimin ana parası kişisel maldır (TMK m. 220/2). Ancak birikim maaşla aynı hesapta karıştıysa ana paranın izini sürmek zorlaşır ve kişisel mal iddiasını ispat yükü iddia eden eştedir.
Evlilik öncesi birikimin faizi paylaşılır mı?
Kanun kişisel malların gelirlerini edinilen mallar arasında sayar (TMK m. 219/4). Mevduat faizi ve benzeri getiriler bu kurala göre gelir niteliğindedir ve tasfiyede hesaba girer.
Evlenmeden önce alınan evin kira geliri paylaşılır mı?
Evlilik süresince elde edilen kira gelirini kanun edinilmiş mallar arasında sayar ve gelir tasfiyede hesaba girer (TMK m. 219/4). Eşler mal rejimi sözleşmesiyle bunun aksini kararlaştırma hakkına sahiptir (TMK m. 221).
Evlilik öncesi şirket payı boşanmada paylaşılır mı?
Evlenmeden önce sahip olunan şirket payı kişisel maldır ve paylaşıma girmez. Ancak evlilik içinde bu paydan elde edilen kâr payı gibi gelirler edinilen mal grubuna girer (TMK m. 219/4).
Evlilik öncesi evi satıp yeni ev alırsam yeni ev kimin olur?
Yeni ev, eski evin satış bedeliyle alındığı ölçüde kişisel malınızdır (TMK m. 220/4). Bedele maaştan para eklendiyse o kısım edinilen mallar arasındadır ve mahkeme oranlama ile denkleştirme yapar (Yargıtay 8. HD, E. 2014/10054).
Evlenmeden önce alınan malların ispatı
Kişisel malla alındığını nasıl ispatlarım?
Satış ve alım tarihlerinin yakınlığı, hisse oranlarının paralelliği, banka kayıtları ve tanık beyanları birlikte değerlendirilir. Yargıtay banka kaydını şart saymamıştır (Yargıtay 2. HD, E. 2026/3326, K. 2026/3881).
Tapu benim adıma ise mal kişisel mal mı sayılır?
Hayır, tapu kaydı tek başına yeterli değildir. Kanun bir eşin bütün mallarını aksi ispat edilinceye kadar edinilmiş mal kabul eder (TMK m. 222/3). Yargıtay da yalnız tapu tescil tarihine bakılmasını yeterli görmez, ödeme tarihlerinin araştırılmasını ister (Yargıtay 2. HD, E. 2023/5996).
Malın kime ait olduğu ispatlanamazsa ne olur?
Eşlerden hangisine ait olduğu ispat edilemeyen mallar paylı mülkiyette sayılır (TMK m. 222/2). Bir malın kendisine ait olduğunu iddia eden eş ise bunu ispat eder (TMK m. 222/1).
Tapu, paylı mülkiyet ve nişanlılık dönemi
Evlenmeden önce alınan evin tapusuna eşin adı yazılırsa ne olur?
Bu durumda ev paylı mülkiyete konu olur. Payın karşılıksız devredilmesi kanundaki karşılıksız kazanım kuralını akla getirir (TMK m. 220/2). Ancak işlemin niteliği somut olaya göre değişir.
Ortak tapulu ev boşanmada nasıl paylaşılır?
Ortak tapulu ev paylı mülkiyettir; eşler evi evlilik içinde serbest iradeyle paylı tescil ettirdiyse Yargıtay her payı o eşin kişisel mal grubunda kabul eder ve tescilden önceki katkılar için alacak tanımaz (Yargıtay 8. HD, E. 2016/6450, K. 2018/12272; Yargıtay 2. HD, E. 2025/5140, K. 2026/3750). Tescilden sonra diğer eşin payına ait borcu ödeyen eş ise alacak isteyebilir. Bir eş üstün yararını ispat edip diğerinin payını öderse malın kendisine verilmesini ister (TMK m. 226/2); aksi hâlde ortaklığın giderilmesi yoluna başvurulur.
Ortaklığın giderilmesinde arabuluculuk zorunlu mu?
Evet. Taşınmazların paylaştırılması ve ortaklığın giderilmesine ilişkin uyuşmazlıklarda dava açmadan önce arabulucuya başvurmak dava şartıdır (6325 sayılı Kanun m. 18/B). Mal rejiminin tasfiyesi bu listede yer almaz.
Nişanlıyken birlikte alınan ev boşanınca kimin olur?
Nişanlılık döneminde paylı alınan evde her pay, sahibinin mal rejimi başlangıcındaki malıdır ve kişisel mal sayılır (TMK m. 220/2). Nişanlılık döneminde yapılan ödemeler mal rejimi tasfiyesine değil, genel hükümlere tabidir (Yargıtay 8. HD, E. 2017/8450).
Miras, ziynet, aile konutu ve ölüm
Miras kalan mallar boşanmada paylaşılır mı?
Hayır, miras kalan mallar kişisel maldır (TMK m. 220/2). Ancak bu malların evlilik içindeki gelirleri, örneğin kira, edinilen mal grubuna girer (TMK m. 219/4).
Düğünde takılan ziynetler kişisel mal mı?
Ziynetlerin aidiyeti ve iadesi ayrı kurallara tabidir; bunu ziynet eşyası yazımızda anlattık. Ziynetler bozdurulup diğer eşin malına harcandıysa bu harcama para ile ölçülebilir bir katkıdır ve değer artış payı gündeme gelir (Yargıtay 2. HD, E. 2022/727, K. 2023/1883).
Manevi tazminat paylaşılır mı?
Hayır. Kanun manevi tazminat alacaklarını kişisel mal sayar (TMK m. 220/3). Buna karşılık kanun, çalışma gücünün kaybı nedeniyle ödenen tazminatları edinilmiş mallar arasında sayar (TMK m. 219/3).
Evlenmeden önce alınan ev aile konutu olabilir mi?
Evet. Eşler orada yaşıyorsa ev kişisel mal olsa bile aile konutudur. Malik eş diğer eşin açık rızası olmadan konutu devredemez (TMK m. 194/1); malik olmayan eş tapuya şerh verilmesini isteme hakkına sahiptir (TMK m. 194/3).
Evlenmeden önce alınan mallar eş ölünce kime kalır?
Önce mal rejimi tasfiye edilir, sonra miras paylaşılır. Ölen eşin evlilik öncesi malları terekeye girer ve sağ kalan eş bunlardan yasal mirasçı olarak pay alır. Sağ kalan eşin katılma alacağı ise terekenin borcudur (Yargıtay 2. HD, E. 2022/2397, K. 2023/1662).
Aldatma veya zina kişisel malları etkiler mi?
Hayır, doğrudan etkilemez. Zina veya hayata kast nedeniyle boşanmada hâkim, kusurlu eşin artık değerdeki payını azaltma veya kaldırma yetkisine sahiptir (TMK m. 236/2). Bu hüküm kişisel malları değil, artık değere katılmayı ilgilendirir.
Dava, süre ve sözleşme
Evlilik öncesi mal için alacak davası ne zaman açılır?
Alacak, mal rejiminin tasfiyesi davasında aile mahkemesinde istenir. Boşanma kesinleşmeden dava açılırsa mahkeme boşanma davasını bekletici mesele yapmalıdır (Yargıtay 2. HD, E. 2023/6050, K. 2024/6103).
Mal paylaşımı davasında zamanaşımı ne kadar?
Katılma alacağı ve değer artış payında zamanaşımı on yıldır (Yargıtay HGK, 2013/8-375 E., 2013/520 K.; Yargıtay 8. HD, E. 2014/10054; TBK m. 146). Evlilik sürerken eşler arasında zamanaşımı işlemez (TBK m. 153).
Mal rejimi sözleşmesi nasıl yapılır?
Eşler mal rejimi sözleşmesini noterde düzenleme veya onaylama biçiminde yapar. Evlenme başvurusu sırasında seçilen rejimin yazılı olarak bildirilmesi de mümkündür (TMK m. 205).
Kaynakça
Mevzuat
- 4721 sayılı Türk Medeni Kanunu, m. 194, 199, 202, 205, 219-223, 225-228, 230, 231, 236, 238, 1029. mevzuat.gov.tr
- 4722 sayılı Türk Medeni Kanununun Yürürlüğü ve Uygulama Şekli Hakkında Kanun, m. 10. mevzuat.gov.tr
- 6098 sayılı Türk Borçlar Kanunu, m. 146, 153. mevzuat.gov.tr
- 6100 sayılı Hukuk Muhakemeleri Kanunu, m. 107 (7589 sayılı Kanun ile mülga), m. 109/4.
- 4787 sayılı Aile Mahkemelerinin Kuruluş, Görev ve Yargılama Usullerine Dair Kanun, m. 4.
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu, m. 18/B.
Yargı kararları
- Yargıtay 2. Hukuk Dairesi, E. 2025/5140, K. 2026/3750, T. 07.04.2026.
- Yargıtay 2. Hukuk Dairesi, E. 2026/3326, K. 2026/3881, T. 09.04.2026.
- Yargıtay 2. Hukuk Dairesi, E. 2025/1668, K. 2026/2898, T. 12.03.2026.
- Yargıtay 2. Hukuk Dairesi, E. 2025/1304, K. 2025/4536.
- Yargıtay 2. Hukuk Dairesi, E. 2023/5996, K. 2024/5370, T. 04.07.2024.
- Yargıtay 2. Hukuk Dairesi, E. 2023/6050, K. 2024/6103.
- Yargıtay 2. Hukuk Dairesi, E. 2022/2397, K. 2023/1662.
- Yargıtay 2. Hukuk Dairesi, E. 2022/727, K. 2023/1883.
- Yargıtay 2. Hukuk Dairesi, E. 2022/5497, K. 2023/4225, T. 27.09.2023.
- Yargıtay 8. Hukuk Dairesi, E. 2017/8450, K. 2019/1633, T. 19.02.2019.
- Yargıtay 8. Hukuk Dairesi, E. 2016/6450, K. 2018/12272, T. 08.05.2018.
- Yargıtay 8. Hukuk Dairesi, E. 2016/5074, K. 2018/13981, T. 12.06.2018.
- Yargıtay 8. Hukuk Dairesi, E. 2016/2267, K. 2017/3531.
- Yargıtay 8. Hukuk Dairesi, E. 2015/4103, K. 2016/17483, T. 26.12.2016.
- Yargıtay 8. Hukuk Dairesi, E. 2014/10054, K. 2015/13292, T. 16.06.2015.
- Yargıtay 8. Hukuk Dairesi, E. 2013/18177, K. 2014/20840.
- Yargıtay Hukuk Genel Kurulu, E. 2013/8-375, K. 2013/520, T. 17.04.2013.
Bu makale genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut olayın özellikleri, yürürlükteki mevzuat ve güncel yargı kararları değerlendirmeyi değiştirebilir. Metin tek başına hukuki danışmanlık veya somut olaya özgü hukuki görüş yerine geçmez.