Trafik kazası tazminatı, motorlu bir aracın işletilmesi sırasında ölen, yaralanan veya malı zarar gören kişinin uğradığı maddi ve manevi zararın giderilmesidir. Zarar gören bu tazminatı sürücüden, işletenden ve zorunlu trafik sigortacısından ister. 2918 sayılı Karayolları Trafik Kanunu (KTK) m. 97’ye göre sigorta yoluna gidilen hâllerde dava öncesinde sigortacıya yazılı başvuru şarttır. Bu rehber; tazminat kalemlerini, kusurun etkisini, sigorta, tahkim ve dava yollarını, zamanaşımını ve ceza boyutunu anlatır.
Özet
- Sorumlular: Araç işleteni ve aracın bağlı olduğu teşebbüs sahibi müteselsilen sorumludur (KTK m. 85/1). Zorunlu mali sorumluluk sigortacısı (ZMSS) poliçe limitine kadar öder.
- Önce sigortaya başvuru: Dava açmadan önce sigortacıya yazılı başvuru gerekir. Sigortacı 15 gün içinde yazılı cevap vermez veya talebi karşılamazsa zarar gören dava açar ya da tahkime gider (KTK m. 97).
- Manevi tazminat: Zorunlu trafik sigortası manevi tazminatı karşılamaz (KTK m. 92/f). Manevi tazminatı sürücü ve işletenden istemek gerekir.
- Arabuluculuk: Yargıtay 4. Hukuk Dairesi, KTK m. 97 başvurusu yapılan dosyada sigortacıya karşı davada ayrıca arabuluculuğu dava şartı saymamıştır. Bazı ilk derece mahkemeleri ise farklı yaklaşım benimser.
- Zamanaşımı: Maddi zararda süre 2 yıl, her hâlde kazadan itibaren 10 yıldır. Fiil suçsa ve ceza zamanaşımı daha uzunsa o süre geçerlidir (KTK m. 109).
- Sigortasız veya kaçan araç: Zarar gören, bedensel zararları için Güvence Hesabına başvurur (5684 sayılı Kanun m. 14).
Trafik Kazası Tazminatı Nedir, Kimlerin Hakkıdır?
Trafik kazası tazminatı, kazadan doğan bedensel zararların, ölüm hâlinde yakınların zararlarının ve araçtaki hasarın sorumlu kişilerden ve sigortadan istenmesidir. Yaralanan kişi, ölen kişinin desteğinden yoksun kalan yakınları ve aracı zarar gören malik bu tazminatı isteme hakkına sahiptir. Talebin maddi ve manevi olmak üzere iki ayağı vardır.
Trafik kazası, hukuk bakımından tipik bir haksız fiildir. Bununla birlikte motorlu araç kazalarında kanun koyucu, genel haksız fiil kurallarının yanında özel bir sorumluluk rejimi kurmuştur. Bu rejimin merkezinde KTK m. 85 ile başlayan hükümler yer alır. Kanunda düzenlenmeyen konularda ise 6098 sayılı Türk Borçlar Kanunu (TBK) devreye girer.
Hukuki dayanak: KTK ve Türk Borçlar Kanunu
KTK m. 85/1 temel kuralı koyar. Motorlu aracın işletilmesi bir kişinin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına yol açarsa işleten zarardan sorumludur. Aracın bağlı olduğu teşebbüs sahibi de işletenle birlikte müteselsilen sorumlu olur. Bu sorumluluk, işletenin kusurlu olmasını şart koşmaz. İşleteni bu sorumluluktan ancak kanunda sayılan kurtuluş sebepleri kurtarır.
Zorunlu trafik sigortası kapsamındaki tazminatlar ise KTK’daki usul ve esaslara tabidir. KTK m. 90’a göre Kanunda düzenlenmeyen hususlarda ve manevi tazminat taleplerinde TBK’nın haksız fiile ilişkin hükümleri geçerlidir. Bedensel zararın kalemlerini TBK m. 54, ölüm hâlindeki zararları TBK m. 53, manevi tazminatı ise TBK m. 56 düzenler.
Kimler hak sahibidir?
- Yaralanan kişi: Kazada yaralanan yaya, yolcu, bisikletli veya diğer aracın sürücüsü.
- Ölen kişinin yakınları: Ölenin desteğinden yoksun kalanlar ve cenaze giderlerini üstlenenler (TBK m. 53).
- Ağır yaralanan veya ölen kişinin yakınları: Manevi tazminat bakımından TBK m. 56’daki şartlarla.
- Araç maliki: Araçtaki hasar ve değer kaybı için.
İşçi iş için yolculuk ederken kaza yaşarsa olayın aynı zamanda iş kazası sayılması mümkündür. Bu ihtimalde işverenin sorumluluğu ve iş kazasına özgü hesap yöntemleri gündeme gelir. Ayrıntılar iş kazası tazminat davası rehberimizde yer alır.
Trafik Kazası Tazminatı İçin Kimlere Başvurmak Gerekir?
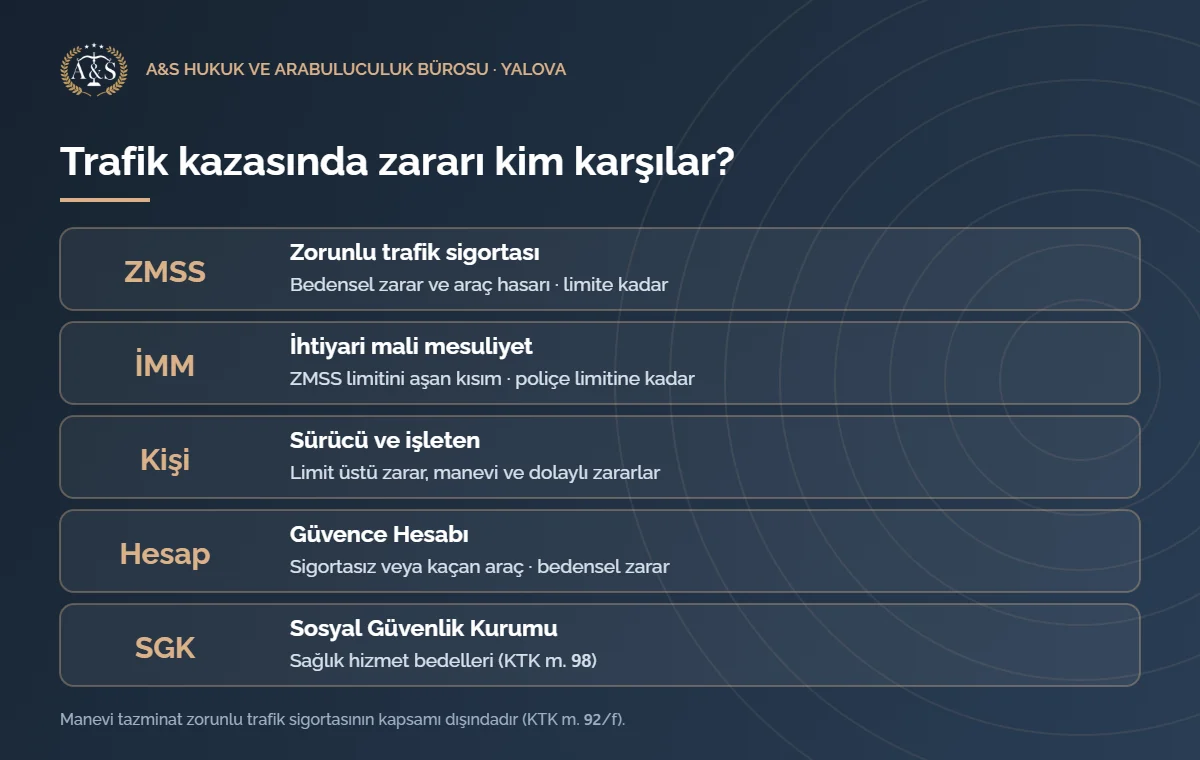
Zarar gören, trafik kazası tazminatı için aracın işletenine, teşebbüs sahibine, kusurlu sürücüye ve zorunlu trafik sigortacısına başvurur. Sigortacı poliçe limitine kadar sorumludur. Limit aşılırsa ihtiyari mali mesuliyet sigortası ve sorumlu kişiler devreye girer. Sigortasız veya kaçan araçta ise Güvence Hesabı gündeme gelir.
İşleten, sürücü ve araç sahibinin sorumluluğu
KTK m. 85/1’e göre işleten ve aracın bağlı olduğu teşebbüs sahibi müteselsilen sorumludur. Ayrıca birden fazla tazminat yükümlüsü varsa bunlar da zarar görene karşı müteselsilen sorumludur (KTK m. 88/1). Dolayısıyla zarar gören, zararın tamamını sorumlulardan dilediğinden isteme hakkına sahiptir.
Ancak işletenin sorumluluğu sınırsız değildir. KTK m. 86/1, işletene bazı kurtuluş sebeplerini ispat imkânı tanır. Buna göre işleten, kendisinin ve eylemlerinden sorumlu olduğu kişilerin kusursuz olduğunu göstermelidir. Ayrıca araçtaki bir bozukluğun kazayı etkilemediğini ispatlamalıdır. Son olarak kazanın mücbir sebepten, zarar görenin veya üçüncü kişinin ağır kusurundan doğduğunu kanıtlamalıdır. Bu şartları ispatlayamayan işleten, zarar görenin kusurunu ispatlarsa hâkim tazminattan indirim yapar (m. 86/2).
Öte yandan kusurlu sürücü, işleten olmasa bile haksız fiil hükümlerine göre kendi kusuru nedeniyle sorumludur. Park hâlindeki bir araç gibi işletilmeyen araçlarda ise zarar gören işletenin kusurunu veya araçtaki bozukluğu ispatlamak zorundadır (m. 85).
Zorunlu trafik sigortası neleri karşılamaz?
Zorunlu mali sorumluluk sigortası, işletenin KTK m. 85/1’deki sorumluluğunu teminat altına alır (m. 91/1). Buna karşılık KTK m. 92 bazı talepleri açıkça teminat dışında bırakır. Uygulamada en sık karşılaşılan istisnalar şunlardır:
- Manevi tazminat talepleri (m. 92/f),
- Hak sahibinin kendi kusuruna denk gelen talepler (m. 92/g),
- Destekten yoksun kalanın, destek kişinin kusuruna denk gelen talepleri (m. 92/j),
- Gelir kaybı, kâr kaybı, iş durması, kira mahrumiyeti gibi dolaylı zararlar (m. 92/k),
- Hasar nedeniyle trafikten çekilen veya hurdaya ayrılan araçların değer kaybı (m. 92/l),
- İşletenin eşi, usul ve füruu, evlatlık ilişkisi bulunanlar ve birlikte yaşadığı kardeşlerinin mallarına gelen zararlar (m. 92/b).
Bu istisnalar, talebin tamamen kaybolduğu anlamına gelmez. Teminat dışında kalan bir zararı zarar gören, genel hükümlere göre işletenden ve kusurlu sürücüden isteme hakkını korur.
Kasko ve ihtiyari mali mesuliyet sigortası
Kasko poliçesi, kural olarak sigortalının kendi aracındaki hasarı karşılar. Karşı tarafın zararı ise zorunlu trafik sigortasının ve varsa ihtiyari mali mesuliyet (İMM) teminatının konusudur. Yargıtay 4. Hukuk Dairesine göre İMM sigortacısı, zorunlu trafik sigortası limitinin üstünde kalan kısımdan İMM limitine kadar sorumludur. Daire ayrıca, mahkemenin poliçeyi getirtip teminat limitini belirlemeden karar veremeyeceğini kabul etmiştir (E. 2024/10742, K. 2024/13205, T. 18.12.2024).
İMM poliçesinin manevi tazminatı kapsayıp kapsamadığı ise poliçenin içeriğine bağlıdır. Bu nedenle zarar gören, kusurlu aracın kasko poliçesinde İMM teminatı bulunup bulunmadığını ve teminatın sınırını ayrıca araştırmalıdır.
Yaralamalı Kazada Trafik Kazası Tazminatı Kalemleri
Yaralamalı kazada trafik kazası tazminatı dört ana kalemden oluşur. Bunlar tedavi giderleri, kazanç kaybı, çalışma gücünün azalması veya yitirilmesi ve ekonomik geleceğin sarsılmasıdır (TBK m. 54). Yaralanan kişi bunlara ek olarak manevi tazminat ister. Her kalemin ayrı belgeyle ispatı gerekir.
Tedavi giderleri ve SGK’nın rolü
KTK m. 98’e göre trafik kazalarına bağlı sağlık hizmet bedellerini Sosyal Güvenlik Kurumu karşılar. Kazazedenin sosyal güvencesinin bulunup bulunmaması bu sonucu değiştirmez. Sigorta şirketleri ve Güvence Hesabı da bu amaçla SGK’ya pay aktarır. Bu nedenle kazazede, hastane tedavisi için kural olarak kendi cebinden ödeme yapmaz.
Bununla birlikte SGK’nın karşılamadığı giderler de ortaya çıkar. Örneğin yol masrafları, refakat giderleri veya belgeyle kanıtlanan diğer ek harcamalar bu kapsamda yer alır. Zarar gören, bu giderlerin faturalarını ve ödeme belgelerini saklamalıdır.
Geçici ve sürekli iş göremezlik
Geçici iş göremezlik, kişinin tedavi süresince çalışamamasından doğan kazanç kaybıdır. Sürekli iş göremezlik ise kazanın kalıcı bir sakatlık bırakması hâlinde çalışma gücünün azalması veya yitirilmesidir. İkinci kalemde mahkeme, yetkili sağlık kuruluşundan alınan maluliyet raporunu esas alır.
Maluliyet oranı, tazminatın büyüklüğünü doğrudan etkiler. Ayrıca kişinin yaşı, geliri ve çalışma hayatının kalan süresi de hesaba girer. Bu yüzden internette dolaşan “yüzde şu maluliyete şu kadar tazminat” tabloları somut dosya için sağlıklı bir ölçü değildir.
Bakıcı gideri ve ekonomik geleceğin sarsılması
Ağır yaralanmalarda kişi, günlük işlerini yürütmek için başka birinin yardımına çoğu zaman muhtaç kalır. Bu durumda bakıcı gideri de bedensel zararın bir parçasıdır. Bakımı aile bireylerinden biri yürütse bile mahkeme bu emeğin karşılığını tazminat hesabına katar. Öte yandan kalıcı iz veya sakatlık kimi zaman kişinin meslek hayatını zorlaştırır. Bu durumda ekonomik geleceğin sarsılması da ayrı bir talep konusudur (TBK m. 54).
Ölümlü Kazada Cenaze Gideri ve Destekten Yoksun Kalma
Ölümlü kazada yakınlar önce cenaze giderlerini ister. Ölüm hemen gerçekleşmediyse tedavi giderleri ve çalışma gücü kaybından doğan zararlar da talebe girer. Ölenin desteğinden yoksun kalanlar ise bu kayıplarını ister (TBK m. 53). Bunlara ek olarak ölenin yakınları manevi tazminat talep etme hakkına sahiptir (TBK m. 56).
Destekten yoksun kalma tazminatı, ölen kişinin geçimine katkı sağladığı kişilerin uğradığı kaybı karşılar. Eş, çocuklar ve bazı hâllerde anne ve baba bu tazminatın tipik talep sahipleridir. Hesaplama; desteğin geliri, yaşı, destek süresi ve paylaştırma esaslarıyla birlikte ayrıntılı bir aktüerya incelemesi gerektirir. Bu konuyu ayrı bir rehberde ayrıntılı biçimde ele alacağız.
Ölümlü kazalarda yakınlar, hem sigorta başvurusunda hem de davada mirasçılık sıfatlarını belgelemek zorundadır. Bu belgenin nasıl alınacağını mirasçılık belgesi (veraset ilamı) yazımızda anlattık. Ancak destekten yoksun kalma, mirasçılıktan bağımsız bir haktır; talep sahibinin ölenle destek ilişkisini ayrıca ortaya koyması gerekir.
Zorunlu trafik sigortası bakımından önemli bir sınır da vardır. 7327 sayılı Kanunla eklenen KTK m. 92/j, destekten yoksun kalanların destek kişinin kusuruna denk gelen taleplerini teminat dışında bırakır. Dolayısıyla ölen kişi kazada kusurluysa, bu kusur oranı yakınların sigortadan alacağı tutarı doğrudan etkiler.
Araç Hasarı, Değer Kaybı ve Dolaylı Zararlar
Araç hasarı ve değer kaybı, trafik kazası tazminatının maddi zarar kısmında yer alır. Zorunlu trafik sigortası bu zararları kural olarak limitine kadar öder. Buna karşılık kâr kaybı, ikame araç gideri ve iş durması gibi dolaylı zararlar sigorta teminatı dışındadır. Zarar gören bunları sürücüden ve işletenden genel hükümlere göre ister.
Değer kaybı, onarılan aracın piyasa değerinde kazadan sonra meydana gelen düşüşü ifade eder. Ancak KTK m. 92/l, hasar nedeniyle trafikten çekilen veya hurdaya ayrılan araçlardaki değer kaybını zorunlu trafik sigortasının kapsamı dışında bırakır. Araç değer kaybının hesabı ve başvuru süreci ayrı bir yazının konusu olacaktır.
Uygulamada sık yapılan bir karışıklık da kazanç kaybı ile dolaylı zararın aynı şey sanılmasıdır. Yaralanan kişinin çalışamamasından doğan kazanç kaybı, bedensel zararın bir parçasıdır ve sigortanın teminatına girer. Buna karşılık ticari aracın onarımda beklediği günlerde işletmenin kaybettiği gelir, KTK m. 92/k’deki dolaylı zarardır.
Trafik Kazası Tazminatı Kapsamında Manevi Tazminat
Manevi tazminat, kazanın yol açtığı acı, elem ve yaşam sevincindeki azalmanın karşılığıdır. Bedensel bütünlüğü zarar gören kişi ve ağır yaralanma ya da ölüm hâlinde yakınları bu tazminatı ister (TBK m. 56). Zorunlu trafik sigortası manevi tazminatı karşılamadığından zarar gören bu talebi sürücüye ve işletene yöneltir.
Hâkim, manevi tazminatın miktarını olayın özelliklerine göre belirler. Yaralanmanın ağırlığı, tedavi süresi, kalıcı iz veya sakatlık, tarafların kusur durumu ve ekonomik durumları bu değerlendirmede önem taşır. Manevi tazminat bir zenginleşme aracı değildir; bu nedenle mahkemeler talep edilen tutarı olduğu gibi kabul etmek zorunda değildir.
Kasıtlı fiillerden doğan bedensel zararlarda manevi tazminatın ortak ilkeleri darp nedeniyle tazminat davası rehberimizde de ele alınmıştır. Trafik kazasında farklı olan nokta, olayın çoğunlukla taksirle meydana gelmesi ve kusur oranlarının manevi tazminatın miktarını da etkilemesidir.
Kusur Oranı Trafik Kazası Tazminatını Nasıl Etkiler?
Kusur oranı, trafik kazası tazminatının miktarını belirleyen en önemli unsurlardan biridir. Zarar görenin kusuru oranında hâkim tazminattan indirim yapar (KTK m. 86/2). Zorunlu trafik sigortası da hak sahibinin kendi kusuruna denk gelen talepleri karşılamaz (KTK m. 92/g). Bu nedenle kusur raporu davanın merkezinde yer alır.
Kaza tespit tutanağı ve kusur raporu
Ölümlü veya yaralamalı kazalarda kolluk görevlileri olay yerinde tutanak düzenler. Yalnız maddi hasarlı kazalarda ise taraflar çoğunlukla anlaşmalı tutanak doldurur. Tutanak önemli bir başlangıç delilidir; ancak mahkemeyi bağlamaz. Mahkeme kusur konusunda bilirkişi raporu alır ve ceza dosyasındaki raporları da getirtir.
Kusur raporuna itirazın etkili olması için somut olması gerekir. Örneğin rapora yansımamış yol çizgileri, görüş mesafesi, hız tespiti, kamera kaydı veya tanık beyanı itirazı güçlendirir. Bu tür somut veriler, genel bir “rapora katılmıyoruz” beyanından çok daha fazla sonuç doğurur. Bu nedenle kazadan hemen sonra fotoğraf çekmek, kamera kayıtlarını istemek ve tanık bilgilerini not almak büyük önem taşır.
Müterafik kusur ve emniyet kemeri
Hukuk, zarar görenin kazanın oluşumuna veya zararın artmasına katkısını müterafik kusur olarak adlandırır. TBK m. 52 bu hâlde hâkime indirim yetkisi verir. Örneğin yaya geçidi dışında yola aniden çıkan yaya veya kırmızı ışıkta geçen bisikletli, kazada çoğu zaman kusur payı taşır. Emniyet kemerinin takılmaması da yaralanmanın ağırlaşmasına katkı yaptığı ölçüde müterafik kusur tartışmasının konusudur. Mahkeme bu katkıyı bilirkişi raporuyla değerlendirir.
Hatır taşıması ve yolcunun durumu
Hatır taşıması, sürücünün yolcuyu bir karşılık almadan, yalnızca nezaket veya yakınlık ilişkisi nedeniyle taşımasıdır. KTK m. 87/1’e göre hatır için karşılıksız taşımada işletenin sorumluluğu genel hükümlere tabidir. Başka bir deyişle bu hâlde KTK’daki özel sorumluluk rejimi yerine TBK’nın haksız fiil kuralları uygulanır. Uygulama, hatır taşımasını tazminatın belirlenmesinde bir indirim sebebi olarak da tartışır.
Yolcu olarak yaralanan kişi, hem içinde bulunduğu aracın hem de kusurlu diğer aracın sorumlularına ve sigortacılarına başvurma hakkına sahiptir. Hangi aracın sorumluluğunun ne ölçüde doğduğunu kusur dağılımı belirler.
Yüzde yüz kusurlu sürücü ve tek taraflı kaza
Kazada tam kusurlu olan sürücü, kendi zararı için karşı tarafın sigortasından kural olarak tazminat alamaz. Çünkü hak sahibinin kendi kusuruna denk gelen talepler teminat dışındadır (m. 92/g). Ayrıca zarar görenin ağır kusuru, işletenin sorumluluktan kurtulma sebepleri arasında yer alır (m. 86/1).
Tek taraflı kazada ölen sürücünün yakınlarının durumu ise daha karmaşıktır. Ölenin kusuruna denk gelen destekten yoksun kalma talepleri m. 92/j uyarınca zorunlu trafik sigortası kapsamı dışındadır. Ancak araçtaki yolcuların durumu, aracın işleteni ile sürücünün farklı kişiler olması veya başka bir aracın kazaya karışması sonucu değiştirir. Bu nedenle tek taraflı kazalarda kesin bir genelleme yapmak doğru olmaz.
Trafik Kazası Tazminatı Nasıl Hesaplanır?
Trafik kazası tazminatı, zarar görenin gerçek zararını esas alır. Bedensel zararda maluliyet oranı, gelir, yaş ve kalan çalışma süresi; ölümde destek ilişkisi ve destek süresi hesabın temelidir. Hesabı genellikle aktüerya bilirkişisi yapar. Ardından kusur indirimi ve sigortanın yaptığı ödemeler hesaba yansır.
Anayasa Mahkemesi kararlarından sonra hesap yöntemi
Anayasa Mahkemesi önce 17.07.2020 tarihli E. 2019/40, K. 2020/40 sayılı kararını verdi (RG 09.10.2020, sayı 31269). Mahkeme bu kararla KTK m. 90’daki “genel şartlar” atıflarını ve m. 92’deki genel şartlara dayanan teminat dışı bendini iptal etti. Gerekçeye göre sigortacının tazmin borcunun kanunda temel çerçeve çizilmeden idarenin düzenlediği genel şartlarla belirlenmesi Anayasa’ya aykırıdır.
Ardından Anayasa Mahkemesi 29.12.2022 tarihli E. 2021/82, K. 2022/167 sayılı kararını verdi (RG 14.02.2023, sayı 32104). Bu kararla 7327 sayılı Kanunla KTK m. 90/1’e eklenen cümleyi ve fıkrayı da iptal etti. İki kararın sonucu önemlidir. Zorunlu trafik sigortasından istenen bedensel zarar ve değer kaybı tazminatını artık genel şartlardaki formüller belirlemez. Bu tutarı TBK ve yargı içtihadındaki gerçek zarar ilkesi belirler. Sigorta şirketinin ilk teklifi ile mahkemede belirlenen tutar arasındaki farkın önemli bir kaynağı da budur.
Trafik kazası tazminatı hesabını etkileyen unsurlar
| Unsur | Hesaba etkisi | Dayanak veya kaynak |
|---|---|---|
| Maluliyet oranı | Sürekli iş göremezlik tazminatının temelini oluşturur. | Yetkili sağlık kuruluşu raporu |
| Gelir | Bordro, SGK kaydı veya vergi kayıtları gösterir; belge yoksa bilirkişi emsal ücreti araştırır. | Gelir belgeleri |
| Yaş ve kalan çalışma süresi | Zararın hangi süre boyunca devam edeceğini gösterir. | Aktüerya raporu |
| Kusur oranı | Hâkim, zarar görenin kusuru oranında indirim yapar. | KTK m. 86/2, TBK m. 52 |
| Sigorta ödemeleri | Bilirkişi, sigortacının daha önce yaptığı ödemeyi hesaptan düşer. | Ödeme belgeleri |
Sigortanın yaptığı ödemenin mahsubu konusunda yeni bir düzenleme de vardır. 7589 sayılı Kanunla TBK m. 55’e eklenen fıkralar 31.07.2026’da yürürlüğe girdi. Bu hükümler yalnızca 31.07.2026’dan sonra meydana gelen zarar doğurucu olaylarda geçerlidir. Yeni kurala göre mahkeme, tahkikat başlayıncaya kadar ifa amacıyla yapılan ödemeleri tazminattan oransal olarak düşer. Bu hesapta ödeme tarihine göre belirlenen tazminat tutarı esastır. Ayrıca kazancın bilindiği döneme ilişkin tazminata olay tarihinden, bilinemediği döneme ise karar tarihinden itibaren kanuni faiz işler. Bu hükümler hakkında henüz yerleşik içtihat oluşmamıştır.
Trafik Kazası Tazminatı İçin Sigorta Şirketine Başvuru
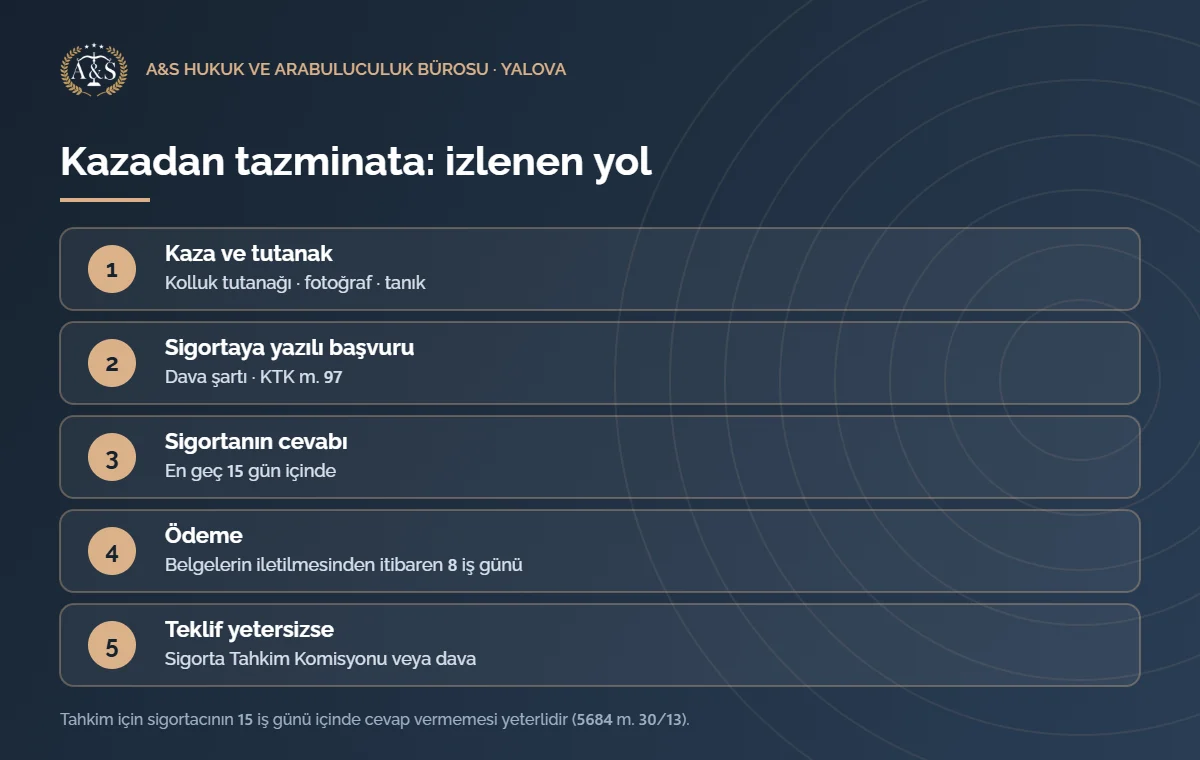
Trafik kazası tazminatı için zorunlu trafik sigortacısına dava açmadan önce yazılı başvuru yapmak gerekir (KTK m. 97). Sigortacı en geç 15 gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa yeni aşama başlar. Zarar gören bu durumda dava açar ya da Sigorta Tahkim Komisyonuna gider. Başvuru, sonraki aşamaların ön koşuludur.
Anayasa Mahkemesi, 2019/40 E. sayılı dosyada m. 97’ye yönelik itirazı reddetmiştir. Karara göre sigortaya önce başvuru şartı, hak arama hürriyetine ölçülü bir sınırlamadır. Mahkeme bu şartı özel nitelikte bir dava şartı olarak nitelendirmiştir. Yargıtay 4. Hukuk Dairesi de 2025 tarihli kararında KTK m. 97’deki başvuruyu dava şartı olarak kabul etmiştir. Dolayısıyla başvuru yapılmadan açılan dava, usulden ret riskiyle karşılaşır.
Başvuruda hangi belgeler gerekir?
- Kimlik belgesi ve iletişim bilgileri, banka hesap bilgisi,
- Kaza tespit tutanağı veya kolluk tutanağı, varsa fotoğraf ve kamera kayıtları,
- Ruhsat, sürücü belgesi ve poliçe bilgileri,
- Hastane kayıtları, epikriz ve sağlık raporları,
- Kalıcı zarar varsa maluliyet raporu,
- Gelir belgeleri (bordro, SGK hizmet dökümü veya vergi kayıtları),
- Ölümlü kazada ölüm belgesi, mirasçılık belgesi, nüfus kaydı ve destek ilişkisini gösteren belgeler,
- Araç hasarında eksper raporu ve onarım faturaları.
Başvuru tarihini ve teslim edilen belgeleri ispatlamak önemlidir. Bu nedenle başvuruyu iadeli taahhütlü posta, noter veya kayıt numarası veren bir elektronik kanalla yapmak yerinde olur. Alındı kaydını da saklamak gerekir.
Sigortacı ne zaman cevap verir, ne zaman öder?
KTK m. 97, sigortacının cevap süresini 15 gün olarak belirler. Buna karşılık tahkim için ayrı bir süre vardır. 5684 sayılı Sigortacılık Kanunu m. 30/13, sigortacının 15 iş günü içinde yazılı cevap vermemesini Komisyona başvuru için yeterli sayar. İki hüküm farklı amaçlara hizmet eder. Bu nedenle dava yolunda KTK’daki süreyi, tahkim yolunda ise Sigortacılık Kanunundaki süreyi izlemek gerekir.
Ödeme süresi ise ayrı bir kurala bağlıdır. KTK m. 99/1’e göre sigortacı, genel şartlarda belirlenen belgelerin iletildiği tarihten itibaren 8 iş günü içinde ödeme yapar. Ödeme, zorunlu trafik sigortası sınırları içindeki tutarı kapsar.
Trafik kazası tazminatına ilişkin bilgilendirme
Sigortaya başvurunun içeriği, kusur raporuna itiraz ve tazminat kalemlerinin belirlenmesi, her dosyada farklı belgelere ve olgulara bağlıdır. Somut durumun hukuki açıdan değerlendirilmesi için bir avukata danışılması gerekebilir.
Sigorta Tahkim Komisyonu ile Trafik Kazası Tazminatı
Sigorta Tahkim Komisyonu, sigorta uyuşmazlıklarını hakem yoluyla çözen bir yapıdır (5684 sayılı Kanun m. 30). Bu yola, sigorta sözleşmesinden veya Güvence Hesabından hak talep eden kişiler başvurur. Trafik kazası tazminatında mahkemeye alternatif bir yoldur. Komisyona gitmeden önce sigortacıya başvurmak ve olumsuz sonucu belgelemek gerekir.
Kanun, Komisyonun işleyişi için kısa süreler öngörür. Raportör ön incelemeyi 15 gün içinde yapar. Hakemler ise görevlendirildikleri tarihten itibaren en geç 4 ay içinde karar verir; aksi hâlde uyuşmazlığı yetkili mahkeme çözer (m. 30/15-16). Ayrıca mahkemeye veya tüketici hakem heyetine intikal etmiş bir uyuşmazlık için Komisyona başvurmak mümkün değildir (m. 30/14).
Hakem kararına itiraz ve temyiz
Kanun metnine göre 5.000 TL’nin altındaki hakem kararları kesindir. 5.000 TL ve üzerindeki kararlara karşı taraflar, kararın bildiriminden itibaren 10 gün içinde bir defaya mahsus itiraz hakkına sahiptir. İtiraz icrayı durdurur ve itiraz hakem heyeti 2 ay içinde karar verir. 40.000 TL’yi aşan uyuşmazlıklarda ise itiraz kararına karşı temyiz yolu açıktır (m. 30/12). Başvuru ücreti ve güncel tutarlar konusunda Komisyonun güncel duyurularını kontrol etmek gerekir.
Trafik Kazası Tazminatında Arabuluculuk Zorunlu mu?
Trafik kazası tazminatında arabuluculuğun zorunlu olup olmadığı, davalının kim olduğuna ve uygulanan içtihada göre değişir. Yargıtay 4. Hukuk Dairesi, KTK m. 97 başvurusu yapılmış bir dosyada sigortacıya karşı davada ayrıca arabuluculuğu dava şartı saymamıştır. Ancak bazı ilk derece mahkemeleri farklı yaklaşım benimsemiştir.
Ticari dava arabuluculuğu ve özel istisna
6102 sayılı Türk Ticaret Kanunu m. 5/A, konusu bir miktar para olan ticari davalarda arabulucuya başvurmayı dava şartı yapar. Bazı mahkemeler, sigorta TTK’da düzenlendiği için sigortacıya karşı davayı ticari dava sayar ve bu nedenle arabuluculuğu şart görür. Buna karşılık 6325 sayılı Kanun m. 18/A/18 önemli bir istisna içerir. Özel kanun tahkim veya başka bir alternatif çözüm yolunu zorunlu kılıyorsa dava şartı arabuluculuk hükümleri devreye girmez. Zorunlu arabuluculuğun genel çerçevesini zorunlu arabuluculuk yazımızda anlattık.
Yargıtay 4. Hukuk Dairesinin 29.05.2025 tarihli kararı (E. 2022/6627, K. 2025/8872) bu tartışmada yol gösterir. Olayda bisikletli bir genç, zorunlu trafik sigortası bulunan aracın çarpması sonucu hayatını kaybetmişti. Anne ve baba sigorta şirketine başvurmuş, şirket kısmi ödeme yapmıştı. Ardından açılan davada ilk derece mahkemesi, sigorta yönünden davayı arabuluculuk şartı gerekçesiyle usulden reddetti. Bölge adliye mahkemesi de istinaf başvurusunu reddetti.
Yargıtay ise iki kararı da kaldırdı. Daireye göre KTK m. 97, sigortacıya önce yazılı başvuruyu dava şartı olarak öngörür. Özel kanun başka bir alternatif çözüm yolunu zorunlu kıldığından ayrıca arabuluculuğa gitmek gerekmez (6325 sayılı Kanun m. 18/A/18). Somut olayda başvuru yapılıp kısmi ödeme alındığı için m. 97’nin amacı da gerçekleşmiştir.
Bu karar, ilk derece ve istinaf aşamasında farklı uygulamaların bulunduğunu da gösterir. Bu nedenle zarar görenin başvurusunu ve sigortacının cevabını eksiksiz belgelemesi önemlidir. Bu belgeler, olası bir dava şartı tartışmasında güçlü bir dayanak oluşturur.
İhtiyari arabuluculukta anlaşmanın sonucu
Taraflar, zorunlu olmasa da arabulucuya gitmeyi tercih etme hakkına sahiptir. İhtiyari arabuluculukta taraflar anlaşırsa, anlaştıkları konularda yeniden dava açamaz (6325 sayılı Kanun m. 18/5). Sürecin işleyişini ihtiyari arabuluculuk yazımızda ayrıntılı olarak anlattık.
Yargıtay 4. Hukuk Dairesi, 12.02.2025 tarihli kararında (E. 2023/7673, K. 2025/2306) bu kuralın sonucunu gösteren bir itiraz hakem heyeti kararını onadı. Olayda yaralanan sürücü, sigortacıyla ihtiyari arabuluculukta anlaşma imzalamış, ardından iş göremezlik ve bakıcı gideri için Sigorta Tahkim Komisyonuna başvurmuştu. Heyet, arabulucunun taraflarca seçildiğini ve sürecin davacının vekiliyle yürüdüğünü belirterek talebi reddetti. Arabulucunun başka dosyalarda sigortacının vekili olması da tek başına sürecin geçersizliği sonucunu doğurmadı. İrade sakatlığı iddiasının ise somut delille ispatlanması gerekiyordu.
Arabulucu, taraflar arasında tarafsız kalmak ve süreci gizlilik içinde yürütmek zorundadır. Bu ilkeler, arabuluculuğun avukatlık faaliyetinden ayrı bir işlev taşıdığını da gösterir. Öte yandan KTK m. 111/2 dar bir iptal imkânı tanır. Tazminat miktarına ilişkin olup yetersiz veya fahiş olduğu açıkça belli olan anlaşmalar için, yapıldıkları tarihten itibaren 2 yıl içinde iptal yoluna gitmek mümkündür. Bu yol dar ve istisnai bir imkândır; anlaşmayı imzalamadan önce zararın tam olarak belirlenmesi en sağlıklı yöntemdir.
Karşı Araç Sigortasızsa veya Kaçtıysa: Güvence Hesabı
Karşı araç sigortasızsa, kaza yapan araç belli değilse veya araç çalıntıysa zarar gören trafik kazası tazminatı için Güvence Hesabına başvurur (5684 sayılı Kanun m. 14). Hesap, bedensel zararları zorunlu sigortadaki teminat miktarlarına kadar öder. Sigortasız araçta araç hasarını ise kural olarak karşılamaz.
Güvence Hesabının dayanağı artık KTK m. 108 değildir; bu madde 5684 sayılı Kanunla yürürlükten kaldırılmıştır. Güncel düzenlemedeki başlıca başvuru hâlleri şunlardır:
- Sigortalının tespit edilememesi, yani kaçan araç (bedensel zararlar),
- Zorunlu sigortası yapılmamış araç (bedensel zararlar),
- Sigorta şirketinin ruhsatının iptali veya iflası (maddi ve bedensel zararlar),
- Çalıntı veya gasp konusu araç nedeniyle işletenin sorumlu olmadığı hâller (bedensel zararlar).
Yargıtay 4. Hukuk Dairesi, 16.10.2025 tarihli kararında (E. 2025/8126, K. 2025/14296) bu başvurunun bir ön koşuluna dikkat çekti. Olayda zorunlu sigortası bulunmayan bir motosikletin karıştığı kazada yaralanan sürücü, Güvence Hesabından sürekli iş göremezlik tazminatı istemişti. Kaza tespit tutanağı tutulmamıştı ve kamera kaydı da yoktu. Daireye göre Hesaba başvuru için aracın sigorta yaptırması zorunlu araçlardan olduğunu davacı ispatlamalıdır. Daire, araç cinsi araştırılmadan verilen kararı bu nedenle bozdu.
Bu karar pratik bir dersi de içerir. Kaçan veya sigortasız bir araçla kaza yaşayan kişi, olay yerinde kolluğa haber vermelidir. Ayrıca aracın türünü ve plakasını tespit etmeye çalışmalı, çevredeki kamera kayıtlarını da vakit geçirmeden istemelidir.
Trafik Kazası Tazminat Davası: Görev, Yetki ve Süreç
Trafik kazası tazminat davasına adli yargı bakar; devlete ve kamu kurumlarına ait araçlarda da kural budur (KTK m. 110/1). Davacı, davayı sigortacının şubesinin veya poliçeyi düzenleyen acentenin bulunduğu yerde ya da kaza yerinde açar (m. 110/2). Davada kusur, maluliyet ve aktüerya raporları belirleyicidir.
Trafik kazası tazminatı davasında görevli mahkeme
Sürücü ve işletene karşı açılan tazminat davasına genel mahkemeler, yani asliye hukuk mahkemeleri bakar. Sigortacıya karşı açılan davanın ise ticari dava sayılıp sayılmayacağı konusunda uygulamada farklı yaklaşımlar vardır. Bazı mahkemeler TTK m. 4/1-a gerekçesiyle bu davaları asliye ticaret mahkemesinin görevine bırakır. Yargıtay’ın yukarıda anılan 29.05.2025 tarihli kararındaki davaya ise asliye hukuk mahkemesi bakmıştı. Sürücü, işleten ve sigortacının aynı davada birlikte davalı olduğu dosyalarda görev konusu dava açılmadan önce ayrıca değerlendirilmelidir.
Kısmi dava ve 31.07.2026 değişikliği
Davacı, tazminatın tam tutarını çoğu zaman bilirkişi raporundan önce bilmez. Bu nedenle davacılar uygulamada belirsiz alacak davası açardı. Ancak 7589 sayılı Kanun, HMK m. 107’deki belirsiz alacak davasını 31.07.2026 itibarıyla kaldırdı. Bu tarihten önce açılan davalarda eski hüküm geçerliliğini korur. Yeni davalarda davacı kısmi dava açar ve talebini tahkikat sonuna kadar bir defaya mahsus artırır (HMK m. 109/4). Kanun, artırılan kısım bakımından zamanaşımının dava tarihinde kesildiğini kabul eder.
Davada izlenen yol ve dava süresi
- Dilekçe ve deliller: Davacı; kaza tutanağını, sağlık kayıtlarını, sigorta başvurusunu ve cevabını dilekçesine ekler.
- Ceza dosyasının getirtilmesi: Mahkeme varsa ceza soruşturması veya kovuşturmasındaki kusur raporlarını ve ifadeleri dosyaya alır.
- Kusur raporu: Mahkeme kusur dağılımını bilirkişiye inceletir.
- Maluliyet raporu: Kalıcı zarar iddiasında mahkeme yetkili sağlık kuruluşundan rapor alır.
- Aktüerya raporu: Bilirkişi, maddi tazminatın tutarını hesaplar.
- Karar ve kanun yolları: Mahkeme kararından sonra istinaf ve temyiz aşamaları gelir.
Kanun, trafik kazası tazminatı davası için belirli bir süre öngörmez. Rapor sayısı, itirazlar, mahkemenin iş yükü ve kanun yolu aşamaları süreyi doğrudan etkiler. Sigorta Tahkim Komisyonu yolu, kanundaki 4 aylık karar süresi nedeniyle çoğu zaman daha hızlı ilerler.
Dava masrafları bakımından da genel kural geçerlidir. Davayı açan taraf, dava açarken harcı ve gider avansını öder. Mahkeme karar verirken yargılama giderlerini ve vekâlet ücretini kural olarak davada haksız çıkan tarafa yükler. Talebin bir kısmı kabul edilirse giderler tarafların haklılık oranına göre paylaşılır. Harç ve ücret tutarları her yıl değiştiğinden güncel tarifeyi dava tarihinde kontrol etmek gerekir.
Trafik Kazası Tazminatında Zamanaşımı
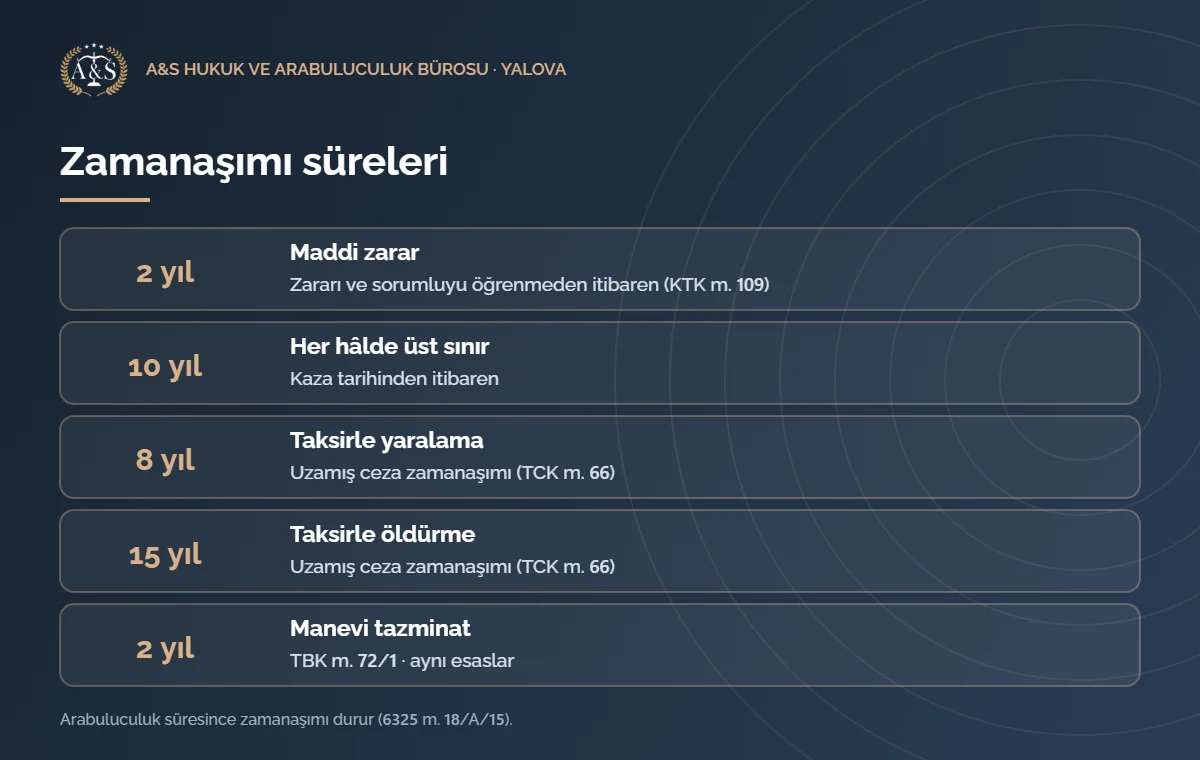
Trafik kazası tazminatında maddi zararlar için zamanaşımı 2 yıldır. Süre, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihte başlar. Her hâlde kazadan itibaren 10 yıl geçince talep zamanaşımına uğrar (KTK m. 109/1). Fiil suç oluşturuyor ve ceza kanunu daha uzun bir süre öngörüyorsa o süre geçerlidir.
KTK m. 109 yalnızca maddi zararlara ilişkindir. Manevi tazminat talepleri ise TBK m. 72/1’e tabidir. Bu hüküm de aynı 2 yıl ve 10 yıl sürelerini öngörür. Ayrıca ceza kanunundaki daha uzun süreye imkân tanır. Sürelerin hesabı için hukuki süre hesaplama aracımızı kullanmak mümkündür. Ancak zamanaşımının başlangıcı ve kesilmesi her dosyada ayrıca incelenmelidir.
Uzamış ceza zamanaşımı
| Suç | Ceza üst sınırı | Dava zamanaşımı (TCK m. 66/1) |
|---|---|---|
| Taksirle öldürme (TCK m. 85/1) | 6 yıl | 15 yıl |
| Birden fazla ölüm veya ölümle birlikte yaralanma (m. 85/2) | 15 yıl | 15 yıl |
| Taksirle yaralama (m. 89/1) | 2 yıl | 8 yıl |
| Birden fazla kişinin yaralanması (m. 89/4) | 5 yıl | 8 yıl |
Tablodaki süreler, 7571 sayılı Kanun sonrasındaki ceza sınırlarına göre hesaplanmıştır. Bilinçli taksir hâlinde ceza artırıldığından sürenin farklı hesaplanması ihtimali vardır; bu nedenle somut dosyada ceza hükmü ayrıca incelenmelidir.
Yargıtay 4. Hukuk Dairesinin 20.10.2021 tarihli kararı (E. 2021/2264, K. 2021/7147) uzamış ceza zamanaşımının pratik etkisini gösterir. Olayda 23.04.2006’da yaralanan yaya, 06.02.2014’te kısmi tazminat davası açmış ve aktüerya raporundan sonra 17.06.2020’de ıslah yoluyla talebini artırmıştı. Daire, ceza yargılamasında uygulanan hükme göre zamanaşımını 8 yıl olarak hesapladı. Kaza ile ıslah arasında bu süre dolduğundan ıslahla artırılan kısmın reddedilmesi gerektiğine karar verdi.
31.07.2026’dan sonra açılan kısmi davalarda bu risk büyük ölçüde azalır. Çünkü HMK m. 109/4’e göre artırılan kısım bakımından zamanaşımı dava tarihinde kesilir. Ancak eski davalar ve ıslah bakımından kararın ilkesi önemini korur.
Zamanaşımının kesilmesi ve durması
- Tazminat yükümlüsüne karşı zamanaşımını kesen işlem sigortacıya karşı da etkilidir; bunun tersi de geçerlidir (KTK m. 109/3).
- Arabuluculuk bürosuna başvurudan son tutanağın düzenlenmesine kadar geçen sürede zamanaşımı durur (6325 sayılı Kanun m. 18/A/15).
- Tazminat yükümlüleri arasındaki rücu taleplerinde zamanaşımı 2 yıldır (KTK m. 109/4).
Ceza Davası ve Trafik Kazası Tazminatı İlişkisi
Ölümlü veya yaralamalı trafik kazası, tazminat sorumluluğunun yanında taksirle öldürme veya taksirle yaralama suçunu da gündeme getirir. Ceza davası ile trafik kazası tazminatı davası ayrı yürür. Ancak ceza dosyasındaki kusur raporları ve ceza hükmü, hukuk davasında önemli bir delil kaynağıdır ve zamanaşımı süresini etkiler.
Taksirle öldürme ve taksirle yaralama cezaları
- Taksirle öldürme: 2 yıldan 6 yıla kadar hapis (TCK m. 85/1). Birden fazla kişinin ölümü veya ölümle birlikte yaralanma hâlinde ceza 2 yıldan 15 yıla kadar hapistir (m. 85/2).
- Taksirle yaralama: 4 aydan 2 yıla kadar hapis veya adli para cezası (m. 89/1). Bu sınırları 24.12.2025 tarihli ve 7571 sayılı Kanun belirledi. Kemik kırılması gibi hâllerde ceza yarısı oranında, organ işlevinin yitirilmesi gibi ağır sonuçlarda bir kat artar (m. 89/2-3).
- Birden fazla kişinin yaralanması: 9 aydan 5 yıla kadar hapis (m. 89/4).
7571 sayılı Kanundan önce işlenen fiillerde ise lehe kanun ilkesi gereği daha hafif olan eski sınırların uygulanması gündeme gelir.
Şikâyet, uzlaşma ve hukuk davasına etkisi
Taksirle yaralama suçu kural olarak şikâyete bağlıdır. Ancak birinci fıkra dışındaki yaralamalar bilinçli taksirle işlenmişse savcılık şikâyet şartı aramaz (TCK m. 89/5). Ölümlü kazalarda ise savcılık soruşturmayı kendiliğinden yürütür. Ayrıca ölüm veya yaralanma hâlinde savcılık aracın kaydına şerh koydurur. Şerhin devamı için 1 ay içinde mahkeme kararı gerekir (KTK m. 85/2). Mağdurun soruşturmadaki hakları için müşteki kavramını anlattığımız yazıya bakabilirsiniz.
Ceza soruşturmasında uzlaşma gündeme gelirse, uzlaşma belgesinde kararlaştırılan edim, tazminat talebini doğrudan etkileme ihtimali taşır. Bu nedenle mağdur, tedavi süreci ve kalıcı zarar durumu netleşmeden zararın tamamını kapsayan bir uzlaşmayı kabul etmemelidir. Belgenin kapsamını da dikkatle incelemelidir. Benzer şekilde savcılığın kovuşturmaya yer olmadığına karar vermesi de tazminat davasını kendiliğinden engellemez. Bu kararın hukuki sonuçlarını kovuşturmaya yer olmadığına dair karar yazımızda ele aldık.
Trafik Kazası Tazminatına İlişkin Yargıtay Kararları
Yargıtay 4. Hukuk Dairesinin son yıllardaki kararları, trafik kazası tazminatı alanındaki birçok tartışmalı noktayı açıklığa kavuşturur. Sigortaya başvuru ile arabuluculuk ilişkisi, arabuluculuktaki anlaşmanın bağlayıcılığı, uzamış zamanaşımı ve Güvence Hesabındaki ispat yükü bunların başında gelir. Aşağıdaki tablo, kararların konusunu ve ilkesini özetler.
| Karar | Konu | Sonuç ve ilke |
|---|---|---|
| 4. HD, E. 2022/6627, K. 2025/8872, T. 29.05.2025 | Sigortacıya karşı davada arabuluculuk | Bozma. KTK m. 97 başvurusu dava şartıdır; 6325 m. 18/A/18 gereği ayrıca arabuluculuk dava şartı değildir. |
| 4. HD, E. 2023/7673, K. 2025/2306, T. 12.02.2025 | İhtiyari arabuluculukta anlaşma | Onama. Anlaşılan konularda yeniden başvuru yapılamaz; irade sakatlığı somut delille ispatlanmalıdır. |
| 4. HD, E. 2021/2264, K. 2021/7147, T. 20.10.2021 | Islahla artırılan kısımda zamanaşımı | Kısmen bozma. Uzamış ceza zamanaşımı dolduğundan ıslahla artırılan kısım reddedilmelidir. |
| 4. HD, E. 2025/8126, K. 2025/14296, T. 16.10.2025 | Güvence Hesabına başvuru | Bozma. Aracın sigortası zorunlu araçlardan olduğunu davacı ispatlamalıdır. |
| 4. HD, E. 2024/10742, K. 2024/13205, T. 18.12.2024 | İMM sigortacısının sorumluluğu | Bozma. İMM sigortacısı ZMSS limitinin üstündeki kısımdan İMM limitine kadar sorumludur. |
Trafik Kazası Tazminatında Sık Yapılan Hatalar
Trafik kazası tazminatında hak kaybının büyük kısmı usule ilişkin hatalardan doğar. En sık görülen hatalar; başvurusuz dava, manevi tazminatı sigortadan istemek, zamanaşımını yanlış hesaplamak ve ilk teklifi erken kabul etmektir. Aşağıdaki liste, bu riskleri adım adım özetler.
- Sigortaya yazılı başvuru yapmadan dava açmak (KTK m. 97),
- Manevi tazminatı zorunlu trafik sigortasından istemek (m. 92/f),
- Zamanaşımını yalnızca kaza tarihinden başlayan 2 yıl olarak düşünmek ya da uzamış süreye güvenip talebi geciktirmek,
- Sigortanın ilk teklifini arabuluculukta veya ibranamede, zarar netleşmeden kabul etmek,
- Kaçan veya sigortasız araçta tutanak ve kamera kaydını sağlamamak,
- Limit aşıldığında İMM poliçesini ve sürücü ile işleteni hesaba katmamak,
- Kusur raporuna somut itiraz sunmamak,
- Sigorta Tahkim Komisyonunda 10 günlük itiraz süresini kaçırmak.
Trafik kazası tazminatı için kazadan sonraki adımlar
- Sağlık ve güvenlik: Yaralıların sağlık hizmetine ulaşmasını sağlayın; ölümlü veya yaralamalı kazada kolluğa haber verin.
- Delil: Fotoğraf çekin; kamera kaydını, tanık bilgisini ve plakayı tespit edin; tutanağın bir örneğini alın.
- Sağlık belgeleri: Epikrizi, raporları ve kalıcı zarar varsa maluliyet raporunu toplayın.
- Sigortaya başvuru: Sigortacıya yazılı başvuru yapın ve teslim kaydını saklayın.
- Cevabın değerlendirilmesi: Teklif yetersizse tahkim, dava ve ihtiyari arabuluculuk yollarını karşılaştırın.
- Süre takibi: Zamanaşımı ve tahkimdeki itiraz sürelerini takvime işleyin.
Kurgusal örnek olay
Kurgusal bir örnekte, işe giderken yaya geçidinden karşıya geçen bir öğretmene, kırmızı ışıkta ilerleyen bir otomobil çarpar. Öğretmenin bacağında kırık oluşur ve uzun bir tedavi sürecinden sonra kalıcı bir hareket kısıtlılığı kalır. Kolluk olay yerinde tutanak düzenler, savcılık taksirle yaralama soruşturması başlatır.
Öğretmen önce aracın zorunlu trafik sigortacısına yazılı başvuru yapar ve sağlık raporlarını, maluliyet raporunu ve gelir belgelerini ekler. Sigortacı süresi içinde düşük bir teklif sunar. Bunun üzerine öğretmen, iş göremezlik zararları için sigortacıya karşı dava açar. Manevi tazminat için ise sürücüyü ve işleteni davalı gösterir. Mahkeme ceza dosyasındaki kusur raporunu getirtir, aktüerya hesabı yaptırır ve sigortanın daha önce yaptığı ödemeyi hesaptan düşer. Ayrıca manevi tazminat miktarını yaralanmanın ağırlığına ve kusur durumuna göre belirler.
Tazminat sürecine ilişkin bilgilendirme
Trafik kazası tazminatında doğru yol; kusur dağılımına, sigorta poliçelerine, zararın niteliğine ve sürelere göre değişir. Somut durumun hukuki açıdan değerlendirilmesi için bir avukata danışılması gerekebilir.
Sıkça Sorulan Sorular
Temel sorular: trafik kazası tazminatı nedir, kim öder?
Trafik kazası tazminatı nedir?
Trafik kazası tazminatı, motorlu aracın işletilmesi sırasında ölen, yaralanan veya malı zarar gören kişinin maddi ve manevi zararının giderilmesidir. Zarar gören bu tazminatı işletenden, sürücüden ve zorunlu trafik sigortacısından ister (KTK m. 85).
Kaza geçiren kişi hangi durumda tazminat alır?
Kazada yaralanan, yakınını kaybeden veya aracı hasar gören kişi, zararın karşı tarafın aracının işletilmesinden doğması hâlinde tazminat alır. Hâkim kendi kusuru oranında indirim yapar; tamamen kendi kusuruyla oluşan kazada ise karşı taraftan tazminat alması kural olarak mümkün değildir.
Trafik kazası geçirdim, ne kadar tazminat alırım?
Trafik kazası tazminatı tutarını önceden kesin olarak söylemek mümkün değildir. Mahkeme; maluliyet oranını, geliri, yaşı, tedavi süresini ve kusur dağılımını birlikte değerlendirir. Bu nedenle internetteki sabit tablolar ve 2026 yılına ait genel tutarlar somut dosya için sağlıklı bir ölçü değildir.
Trafik kazasında tazminatı kim öder?
Tazminatı aracın işleteni, aracın bağlı olduğu teşebbüs sahibi ve kusurlu sürücü müteselsilen öder (KTK m. 85, 88). Zorunlu trafik sigortacısı ise poliçe limitine kadar sorumludur. Sigortasız veya kaçan araçta bedensel zararlar için Güvence Hesabı devreye girer.
Trafik kazasında kimler tazminat isteme hakkına sahiptir?
Yaralanan kişi, ölen kişinin desteğinden yoksun kalan yakınları, cenaze giderlerini üstlenenler ve aracı zarar gören malik tazminat isteme hakkına sahiptir. Ağır yaralanma veya ölüm hâlinde yakınlar ayrıca manevi tazminat talep eder (TBK m. 56).
Trafik kazası tazminatı ve sigorta türleri
Trafik sigortası neleri karşılar?
Zorunlu trafik sigortası, işletenin üçüncü kişilere verdiği bedensel zararları ve araç hasarını poliçe limitine kadar karşılar. Buna karşılık manevi tazminatı, dolaylı zararları ve hak sahibinin kendi kusuruna denk gelen talepleri karşılamaz (KTK m. 92).
Trafik sigortası manevi tazminat öder mi?
Hayır. KTK m. 92/f manevi tazminat taleplerini zorunlu trafik sigortası teminatının dışında bırakır. Manevi tazminatı sürücüden ve işletenden istemek gerekir; İMM poliçesinin manevi teminat içerip içermediği ise poliçeye bağlıdır.
Kasko, trafik kazasında karşı tarafın zararını öder mi?
Kasko kural olarak sigortalının kendi aracındaki hasarı karşılar. Karşı tarafın zararını zorunlu trafik sigortası, limit aşılırsa varsa ihtiyari mali mesuliyet (İMM) teminatı karşılar.
İhtiyari mali mesuliyet (İMM) sigortası nedir, ne zaman devreye girer?
İMM, zorunlu trafik sigortası limitinin yetmediği durumlarda üçüncü kişilerin zararını karşılayan ek bir teminattır. Yargıtay 4. Hukuk Dairesine göre İMM sigortacısı, ZMSS limitinin üstünde kalan kısımdan İMM limitine kadar sorumludur (E. 2024/10742, K. 2024/13205).
Sigorta limiti yetmezse kalan zararı kimden isterim?
Kalan zararı önce varsa İMM sigortacısından, ardından işletenden ve kusurlu sürücüden istersiniz. İşleten ve sürücü, sigorta limitiyle sınırlı olmaksızın genel hükümlere göre sorumludur.
İkame araç gideri ve kâr kaybını sigorta öder mi?
Hayır, zorunlu trafik sigortası bu zararları ödemez. Gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar KTK m. 92/k uyarınca teminat dışındadır. Zarar gören bunları genel hükümlere göre işletenden ve sürücüden ister.
Yaralamalı kazada maddi tazminat
Trafik kazasında hastane masraflarını kim karşılar?
Trafik kazasına bağlı sağlık hizmet bedellerini, kazazedenin sosyal güvencesine bakılmaksızın Sosyal Güvenlik Kurumu karşılar (KTK m. 98). SGK’nın karşılamadığı ve belgeyle kanıtlanan ek giderler ise tazminat talebine konu olur.
Geçici iş göremezlik tazminatı nedir?
Geçici iş göremezlik tazminatı, yaralanan kişinin tedavi süresince çalışamamasından doğan kazanç kaybının karşılığıdır. Kişi bu kaybı bordro, SGK kaydı veya vergi kayıtları gibi gelir belgeleriyle ispatlar.
Sürekli iş göremezlik tazminatı nasıl hesaplanır?
Sürekli iş göremezlik tazminatını aktüerya bilirkişisi; maluliyet oranını, geliri, yaşı ve kalan çalışma süresini esas alarak hesaplar. Ardından mahkeme kusur indirimini ve sigortanın daha önce yaptığı ödemeleri hesaba yansıtır.
Maluliyet raporunu hangi kurum verir?
Maluliyet raporunu yetkili sağlık kuruluşları verir; dava aşamasında ise mahkeme raporu yetkili kuruma yaptırır. Raporun tedavi tamamlandıktan ve kalıcı durum netleştikten sonra alınması, oranın doğru belirlenmesi bakımından önemlidir.
Kırık için trafik kazası tazminatı ne kadar?
Kırık için sabit bir trafik kazası tazminatı tutarı yoktur. Tutarı kırığın kalıcı bir maluliyet bırakıp bırakmadığı, tedavi süresi, gelir kaybı ve kusur dağılımı belirler. Kırık, ceza hukukunda ise taksirle yaralama cezasını artıran bir hâldir (TCK m. 89/2).
Trafik kazasında bakıcı gideri talep etmek mümkün mü?
Evet. Yaralanan kişi günlük işlerinde başkasının yardımına muhtaç kalmışsa bakıcı gideri bedensel zararın bir parçasıdır. Bakımı aile bireylerinden biri yürütse bile mahkeme bu emeğin karşılığını tazminat hesabına katar.
Ölümlü kaza, manevi tazminat ve araç zararı
Ölümlü trafik kazasında kimler tazminat alır?
Ölenin desteğinden yoksun kalan eş, çocuklar ve koşulları varsa anne ve baba destekten yoksun kalma tazminatı alır. Cenaze giderlerini üstlenen kişi bu giderleri ister; ölenin yakınları ise ayrıca manevi tazminat talep eder (TBK m. 53, 56).
Destekten yoksun kalma tazminatı nedir?
Destekten yoksun kalma tazminatı, ölen kişinin sağlığında geçimine katkı sağladığı kişilerin bu destekten mahrum kalmasından doğan zararın karşılığıdır. Talep sahibi destek ilişkisini ispatlamalıdır; bu hak mirasçılıktan bağımsızdır.
Trafik kazasında cenaze giderlerini kim öder?
Cenaze giderlerini kazadan sorumlu kişiler öder. TBK m. 53, ölüm hâlinde cenaze giderlerini tazminat kalemleri arasında sayar. Giderleri üstlenen kişi, harcamalarını fatura ve makbuzlarla belgeleyerek sorumlulardan ister.
Trafik kazasında manevi tazminat ne kadar çıkar?
Manevi tazminatın tutarını hâkim olayın özelliklerine göre belirler; kanunda sabit bir tutar yoktur. Yaralanmanın ağırlığı, tedavi süresi, kalıcı iz, kusur durumu ve tarafların ekonomik durumu bu değerlendirmede önem taşır.
Yaralanan kişinin yakınlarının manevi tazminat hakkı var mı?
Evet, ağır bedensel zarar hâlinde yaralanan kişinin yakınları da manevi tazminat isteme hakkına sahiptir (TBK m. 56). Hafif yaralanmalarda ise manevi tazminatı kural olarak yalnız yaralanan kişi ister.
Pert veya hurdaya ayrılan araçta değer kaybı tazminatı var mı?
Zorunlu trafik sigortası bu değer kaybını ödemez. KTK m. 92/l, hasar nedeniyle trafikten çekilen veya hurdaya ayrılan araçların değer kaybını teminat dışında bırakır. Onarılan araçlardaki değer kaybını ise sigorta kural olarak limitine kadar öder.
Kusur oranı ve trafik kazası tazminatı
Kusur oranı trafik kazası tazminatını nasıl etkiler?
Zarar görenin kusuru oranında hâkim tazminattan indirim yapar (KTK m. 86/2, TBK m. 52). Zorunlu trafik sigortası da hak sahibinin kendi kusuruna denk gelen talepleri karşılamaz (KTK m. 92/g).
Yüzde yüz kusurlu olan sürücü tazminat alır mı?
Tam kusurlu sürücü, kendi zararı için karşı tarafın sigortasından kural olarak tazminat alamaz. Tek taraflı kazada ölen sürücünün yakınları bakımından ise mahkeme KTK m. 92/j sınırını ve somut kusur dağılımını ayrıca değerlendirir.
Kusur oranına nasıl itiraz etmek gerekir?
Taraf, raporun tebliğinden sonra mahkemeye somut gerekçeli bir dilekçe sunarak kusur raporuna itiraz eder. Kamera kaydı, tanık beyanı, yol ve görüş koşulları gibi rapora yansımamış verileri göstermek, itirazın etkisini artırır. Kaza tespit tutanağı da önemli bir delildir, ancak mahkemeyi bağlamaz.
Hatır taşıması nedir, tazminatı düşürür mü?
Hatır taşıması, sürücünün yolcuyu karşılık almadan, nezaket veya yakınlık nedeniyle taşımasıdır. Bu hâlde işletenin sorumluluğu genel hükümlere tabidir (KTK m. 87/1). Uygulama, hatır ilişkisini tazminatın belirlenmesinde bir indirim sebebi olarak da tartışır.
Yolcu olarak yaralandım, kimden tazminat isterim?
Yolcu, hem bindiği aracın hem de kazaya karışan diğer aracın işletenine, sürücüsüne ve sigortacısına başvurma hakkına sahiptir. Hangi tarafın ne ölçüde sorumlu olduğunu kusur dağılımı belirler.
Emniyet kemeri takmamak tazminatı azaltır mı?
Evet, katkı yaptığı ölçüde azaltır. Mahkeme emniyet kemerinin takılmamasını, yaralanmanın ağırlaşmasına katkı yaptığı ölçüde müterafik kusur sayar ve indirim yapar (TBK m. 52). Bu katkının varlığını ve oranını bilirkişi raporu ortaya koyar.
Sigortaya başvuru ve Sigorta Tahkim Komisyonu
Trafik kazasında sigorta şirketine başvuru zorunlu mu?
Evet. KTK m. 97’ye göre zarar gören, dava açmadan önce sigortacıya yazılı başvuru yapmak zorundadır. Anayasa Mahkemesi bu şartı özel nitelikte bir dava şartı olarak nitelendirmiştir; başvurusuz dava usulden ret riskiyle karşılaşır.
Sigortaya başvuruda hangi belgeler gerekir?
Kimlik ve banka bilgisi, kaza tutanağı, ruhsat ve poliçe bilgileri, sağlık kayıtları, varsa maluliyet raporu ve gelir belgeleri gerekir. Ölümlü kazada başvuruya ayrıca ölüm belgesi, mirasçılık belgesi ve nüfus kaydı eklemek gerekir.
Sigorta şirketi başvuruya kaç günde cevap verir?
KTK m. 97’ye göre sigortacı başvurudan itibaren en geç 15 gün içinde yazılı cevap vermelidir. Sigorta Tahkim Komisyonuna başvuru bakımından ise 5684 sayılı Kanun m. 30/13, 15 iş günü içinde cevap verilmemesini yeterli sayar.
Sigorta şirketi parayı ne zaman öder?
Sigortacı, genel şartlarda belirlenen belgelerin iletildiği tarihten itibaren 8 iş günü içinde ZMSS sınırları içindeki tutarı ödemek zorundadır (KTK m. 99/1).
Sigortanın teklifi düşükse ne yapmak gerekir?
Teklif yetersizse zarar gören Sigorta Tahkim Komisyonuna başvurur veya dava açar. Taraflar isterse ihtiyari arabuluculuğa da gider; ancak orada imzalanan anlaşma, anlaşılan konularda yeniden dava açılmasını engeller.
Sigorta Tahkim Komisyonu nedir, başvuru şartları neler?
Sigorta Tahkim Komisyonu, sigorta kuruluşlarıyla sigortadan hak talep eden kişiler arasındaki uyuşmazlıkları hakem yoluyla çözer (5684 sayılı Kanun m. 30). Başvurudan önce sigortacıya gitmek ve talebin olumsuz sonuçlandığını belgelemek gerekir. Hakemler en geç 4 ay içinde karar verir.
Sigorta tahkim kararına itiraz mümkün mü?
Evet, taraflar 5.000 TL ve üzerindeki hakem kararlarına bildirimden itibaren 10 gün içinde bir defaya mahsus itiraz eder. 5.000 TL’nin altındaki kararlar kesindir; 40.000 TL’yi aşan uyuşmazlıklarda itiraz kararına karşı temyiz yolu açıktır (m. 30/12).
Arabuluculuk ve Güvence Hesabı
Trafik kazası tazminatında arabuluculuk zorunlu mu?
Yargıtay 4. Hukuk Dairesi, KTK m. 97 başvurusu yapılan dosyada sigortacıya karşı davada arabuluculuğu ayrıca dava şartı saymamıştır (E. 2022/6627, K. 2025/8872). Ancak bazı ilk derece mahkemeleri farklı yaklaşım benimsediğinden başvuru ve cevapların belgelenmesi önem taşır.
Sigortayla arabuluculukta anlaştım, sonradan ek tazminat hakkım var mı?
Kural olarak hayır. Arabuluculukta anlaşılan konularda yeniden dava açılamaz (6325 sayılı Kanun m. 18/5). İrade sakatlığı iddiası ise somut delille ispatlanmalıdır; Yargıtay bu yöndeki bir hakem kararını onamıştır.
İbraname imzaladım, yine de dava açmam mümkün mü?
İmzalanan ibraname veya anlaşma kural olarak bağlayıcıdır. Bununla birlikte tazminat miktarına ilişkin olup yetersiz olduğu açıkça belli olan anlaşmalar için, yapıldıkları tarihten itibaren 2 yıl içinde iptal yoluna gitmek mümkündür (KTK m. 111/2). Bu yol dar ve istisnaidir.
Güvence Hesabı nedir, hangi durumda devreye girer?
Güvence Hesabı, sigortasız veya tespit edilemeyen araçların ve ruhsatı iptal edilen ya da iflas eden sigorta şirketlerinin yol açtığı zararları zorunlu teminat miktarlarına kadar karşılar (5684 sayılı Kanun m. 14). Dayanak artık mülga KTK m. 108 değildir.
Çarpıp kaçan araç bulunamazsa tazminat almak mümkün mü?
Evet, zarar gören bedensel zararları için Güvence Hesabına başvurur. Bu nedenle olay yerinde kolluğa haber vermek, plaka ve araç türünü tespit etmeye çalışmak ve kamera kayıtlarını vakit geçirmeden istemek büyük önem taşır.
Sigortasız araç aracıma hasar verdi, Güvence Hesabı öder mi?
Kural olarak hayır. Güvence Hesabı sigortasız araç hâlinde yalnızca bedensel zararları karşılar; araç hasarını ise sürücüden ve işletenden istemek gerekir. Yargıtay, Hesaba başvuran kişinin aracın sigortası zorunlu araçlardan olduğunu ispatlaması gerektiğini de belirtmiştir (E. 2025/8126, K. 2025/14296).
Trafik kazası tazminatı davası ve zamanaşımı
Trafik kazası tazminat davası için görevli ve yetkili mahkeme hangisidir?
Davacı, davayı adli yargıda; sigortacının şubesinin veya poliçeyi düzenleyen acentenin bulunduğu yerde ya da kaza yerinde açar (KTK m. 110). Sürücü ve işletene karşı asliye hukuk mahkemesi görevlidir; sigortacıya karşı davanın ticari dava sayılıp sayılmayacağı konusunda uygulama farklıdır.
Trafik kazası tazminat davasında zamanaşımı kaç yıl?
Maddi zararda zamanaşımı, zararın ve sorumlunun öğrenildiği tarihten itibaren 2 yıl, her hâlde kazadan itibaren 10 yıldır (KTK m. 109/1). Manevi tazminat talepleri TBK m. 72/1’e tabidir ve aynı esaslar uygulanır.
Uzamış ceza zamanaşımı nedir?
Fiil aynı zamanda suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa tazminat için de o süre geçerlidir (KTK m. 109/2). Taksirle yaralamada bu süre 8 yıl, taksirle öldürmede 15 yıldır (TCK m. 66/1).
Trafik kazası tazminat davası ne kadar sürer?
Kanun, dava için belirli bir süre öngörmez. Kusur, maluliyet ve aktüerya raporları, itirazlar ve kanun yolu aşamaları süreyi uzatır. Sigorta Tahkim Komisyonunda ise hakemler en geç 4 ay içinde karar verir.
Belirsiz alacak davası kalktı mı, yeni davalarda durum ne?
Evet, 7589 sayılı Kanun HMK m. 107’yi 31.07.2026 itibarıyla kaldırdı. Yeni davalarda davacı kısmi dava açar ve talebini tahkikat sonuna kadar bir defaya mahsus artırır; kanun artırılan kısım bakımından zamanaşımının dava tarihinde kesildiğini kabul eder (HMK m. 109/4).
Trafik kazası tazminatı ve ceza davası
Ceza davası trafik kazası tazminat davasını etkiler mi?
İki dava ayrı yürür; ancak ceza dosyasındaki kusur raporları ve ifadeler hukuk davasında önemli bir delildir. Ayrıca fiil suç oluşturuyorsa uzamış ceza zamanaşımı tazminat talebine de uygulanır.
Ceza davasında uzlaşma olursa tazminat hakkı devam eder mi?
Bu durum, uzlaşma belgesinde kararlaştırılan edimin kapsamına bağlıdır. Belgede zararın karşılanması düzenlenmişse bu düzenleme tazminat talebini doğrudan etkiler. Bu nedenle mağdurun, kalıcı zarar durumu netleşmeden zararın tamamını kapsayan bir uzlaşmayı kabul etmemesi gerekir.
Yaralamalı trafik kazası şikâyete bağlı mı?
Taksirle yaralama suçu kural olarak şikâyete bağlıdır (TCK m. 89/5). Ancak birinci fıkra dışındaki yaralamalar bilinçli taksirle işlenmişse savcılık şikâyet şartı aramaz. Ölümlü kazalarda ise savcılık soruşturmayı kendiliğinden yürütür.
Kaynakça
Mevzuat
- 2918 sayılı Karayolları Trafik Kanunu, m. 85–92, 97–99, 109–111. mevzuat.gov.tr
- 6098 sayılı Türk Borçlar Kanunu, m. 49, 51–56, 72. mevzuat.gov.tr
- 5684 sayılı Sigortacılık Kanunu, m. 14, 30. mevzuat.gov.tr
- 6102 sayılı Türk Ticaret Kanunu, m. 4, 5/A, 1478. mevzuat.gov.tr
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu, m. 18, 18/A. mevzuat.gov.tr
- 5237 sayılı Türk Ceza Kanunu, m. 66, 85, 89. mevzuat.gov.tr
- 6100 sayılı Hukuk Muhakemeleri Kanunu, m. 107 (mülga), 109. mevzuat.gov.tr
Yargı kararları
- Anayasa Mahkemesi, E. 2019/40, K. 2020/40, T. 17.07.2020 (RG 09.10.2020, sayı 31269).
- Anayasa Mahkemesi, E. 2021/82, K. 2022/167, T. 29.12.2022 (RG 14.02.2023, sayı 32104).
- Yargıtay 4. Hukuk Dairesi, E. 2022/6627, K. 2025/8872, T. 29.05.2025.
- Yargıtay 4. Hukuk Dairesi, E. 2023/7673, K. 2025/2306, T. 12.02.2025.
- Yargıtay 4. Hukuk Dairesi, E. 2021/2264, K. 2021/7147, T. 20.10.2021.
- Yargıtay 4. Hukuk Dairesi, E. 2025/8126, K. 2025/14296, T. 16.10.2025.
- Yargıtay 4. Hukuk Dairesi, E. 2024/10742, K. 2024/13205, T. 18.12.2024.
Bu makale genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut olayın özellikleri, yürürlükteki mevzuat ve güncel yargı kararları değerlendirmeyi değiştirebilir. Metin tek başına hukuki danışmanlık veya somut olaya özgü hukuki görüş yerine geçmez.