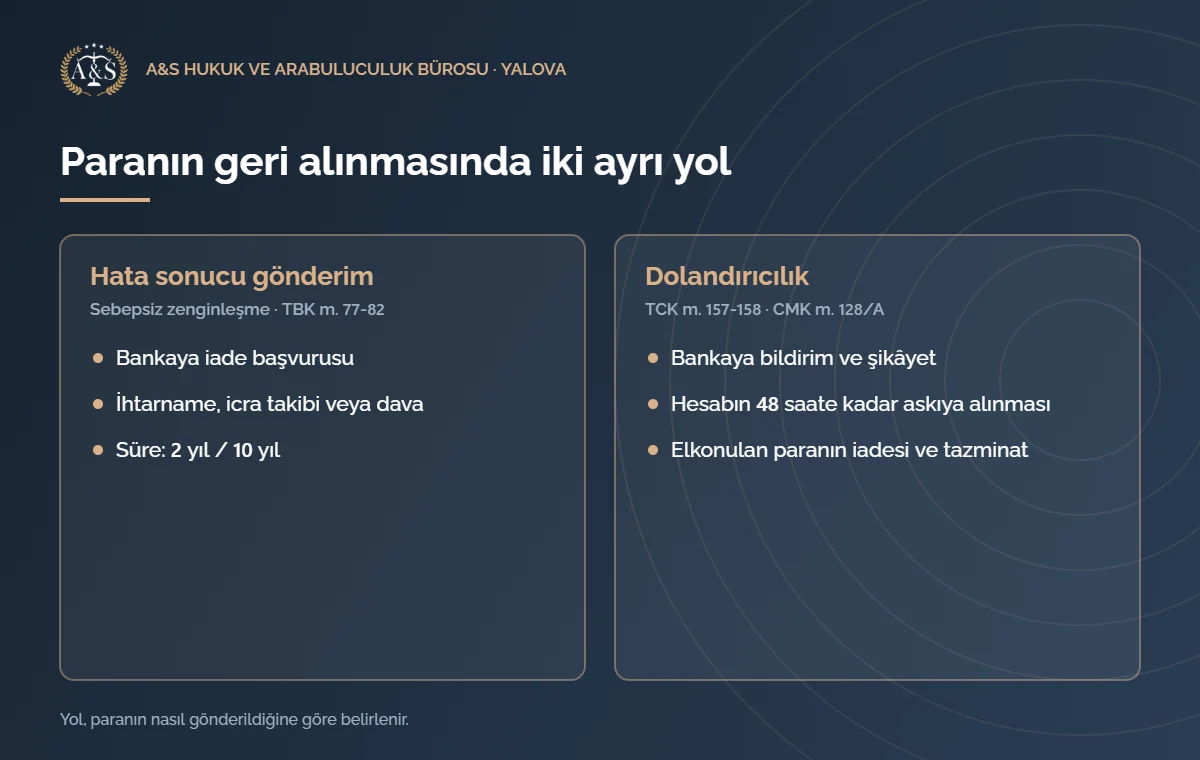
IBAN ile gönderilen para geri alınır mı sorusunun cevabı, paranın nasıl gönderildiğine bağlıdır. Hata sonucu yanlış kişiye giden parayı gönderen kişi, alıcının rızasıyla banka üzerinden ya da sebepsiz zenginleşme hükümlerine dayanan icra takibi ve dava yoluyla geri ister. Dolandırıcılık sonucu gönderilen parada ise mağdur; savcılığa şikâyet, hesabın askıya alınması ve tazminat yolunu birlikte işletir. Ayrıca her iki durumda da ilk saatlerde bankaya bildirim yapmak sonucu belirgin biçimde etkiler.
Kısaca
- Banka kendiliğinden iade etmez: İşlem tamamlandıysa banka, alıcının onayı olmadan parayı geri çekemez; ancak karşı bankaya iade talebi iletir.
- Alıcı iade etmezse: Gönderen, sebepsiz zenginleşme hükümleri (TBK m. 77-82) uyarınca icra takibi ve dava yoluna başvurur.
- Süre: Gönderen, iade isteme hakkını öğrenmeden itibaren 2 yıl ve her hâlde gönderimden itibaren 10 yıl içinde kullanır (TBK m. 82).
- Parayı harcayan alıcı: Hata sonucu gelen parayı iade etmeden harcamak, şikâyet üzerine TCK m. 160’taki suçu oluşturma riski taşır.
- Dolandırıcılıkta: Bilişim ve banka aracılığıyla dolandırıcılık şüphesinde banka, hesabı 48 saate kadar askıya alma yetkisine sahiptir (CMK m. 128/A).
IBAN ile Gönderilen Para Geri Alınır mı?
IBAN ile gönderilen para tutarını geri almak mümkündür; ancak yol, paranın hata sonucu mu yoksa dolandırıcılık sonucu mu gönderildiğine göre değişir. Hata sonucu gönderimde gönderen önce banka aracılığıyla alıcıdan iade ister; alıcı iade etmezse icra takibi başlatır veya dava açar. Dolandırıcılıkta ise şikâyet, hesabın askıya alınması ve ceza dosyası üzerinden iade talebi öne çıkar.
Uygulamada dört farklı durum öne çıkar:
- Hata sonucu yanlış IBAN: IBAN’ın bir hanesini yanlış yazmak veya kayıtlı alıcılardan yanlış kişiyi seçmek.
- Dolandırıcılıkla gönderim: Sahte ilan, sahte yatırım teklifi veya kendini kamu görevlisi ya da banka çalışanı olarak tanıtan kişilerin yönlendirmesiyle gönderilen para.
- Hesabına yanlışlıkla para gelen kişi: Kendisine ait olmayan bir paranın hesabına geçtiğini fark eden kişi.
- Hesabını kullandıran kişi: IBAN veya banka bilgilerini başkasının kullanımına veren ve hesabına dolandırıcılık parası gelen kişi.
IBAN ile gönderilen para havale, EFT veya FAST ile gittiyse fark eder mi?
Havale aynı banka içindeki, EFT ve FAST ise farklı bankalar arasındaki transferlerdir. FAST anlık gerçekleştiği için para çoğu zaman saniyeler içinde alıcı hesabına geçer; gönderen, işlem tamamlandıktan sonra bu işlemi iptal edemez. Buna karşılık ileri tarihli veya henüz kuyrukta bekleyen bir işlemi, bankaya hemen başvurduğunuzda durdurmak mümkündür. Bu nedenle yanlışlığı fark ettiğiniz anda bankanızı aramanız önemlidir.
IBAN ile Gönderilen Para Yanlış Kişiye Gittiyse İlk Ne Yapmalı?
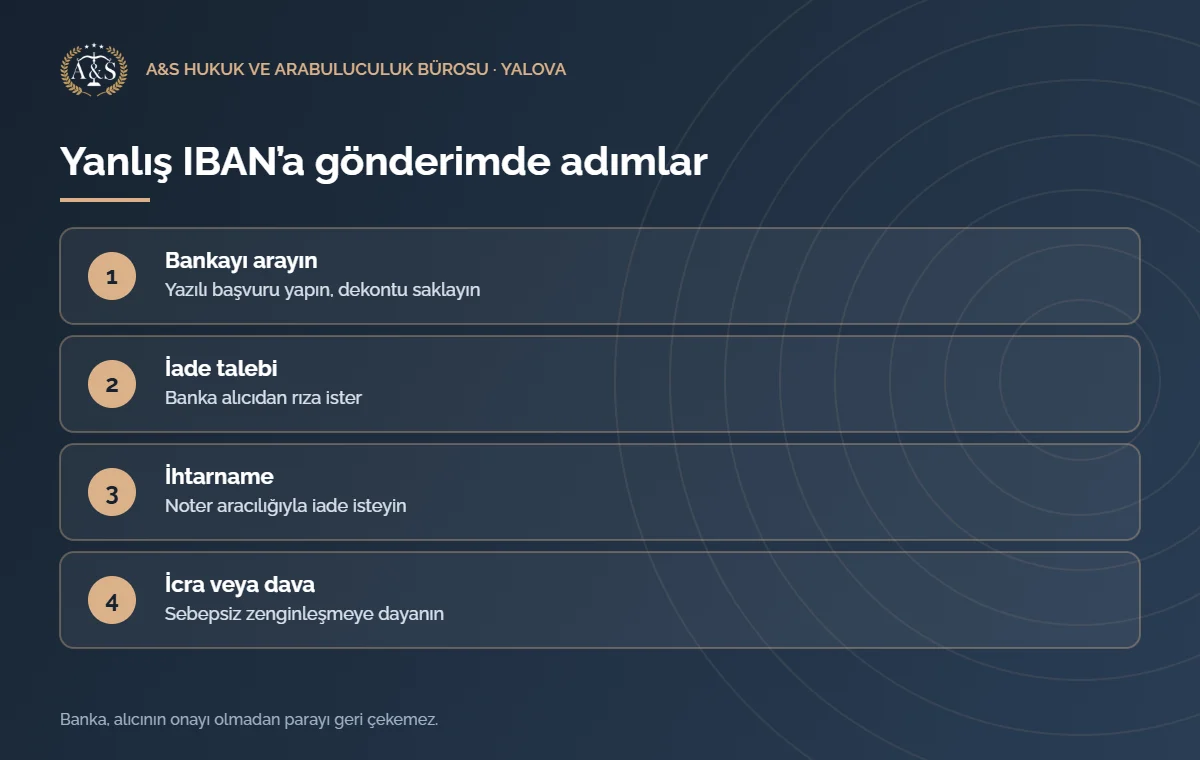
Yanlış IBAN’a para gönderdiğinizi fark ettiğinizde ilk iş bankanızı aramak ve yazılı başvuru yapmaktır. Banka, işlem henüz tamamlanmadıysa durdurmayı dener; tamamlandıysa karşı bankaya iade talebi iletir ve alıcıdan rıza ister. Dekontu ve ekran görüntülerini saklamak, başvuru numarasını ve bankanın yazılı cevabını almak sonraki hukuki adımlar için gereklidir.
Banka parayı alıcının rızası olmadan geri çeker mi?
Kural olarak hayır. Para alıcının hesabına geçtikten sonra banka, alıcının onayı veya bir yargı kararı olmadan parayı geri çekemez. Banka, alıcıya ulaşarak iade talebinizi iletir; alıcı kabul ederse parayı size geri gönderir. Ancak alıcı yanıt vermez veya reddederse hukuki yollara başvurmanız gerekir.
Banka alıcının bilgilerini verir mi?
Banka, banka sırrı ve kişisel verilerin korunması kuralları nedeniyle alıcının kimlik ve adres bilgisini doğrudan size vermez. Bu bilgileri ise icra takibi, dava veya savcılık soruşturması sırasında yargı mercileri bankadan yazıyla ister. Kişisel verilerin hangi durumlarda paylaşılabileceğine dair genel çerçeveyi KVKK suçu ve şikâyet süreci yazımızda anlattık.
IBAN ile gönderilen para yanlış gittiyse banka sorumlu mu?
Bankanın sorumluluğu sınırlıdır. Yargıtay Hukuk Genel Kurulu 23.02.2021 tarihli kararında, müşterinin bildirdiği IBAN’a yurt dışı havalesi yapan bankanın, IBAN ile alıcı adının aynı olup olmadığını kontrol etme yükümlülüğü bulunmadığını kabul etmiştir. Olayda aynı IBAN’a teyit yapılmadan ikinci kez para gönderilmesi de müşterinin kusuru sayılmıştır (E. 2017/11-941, K. 2021/144; oy çokluğu).
Bu karar 2011 yılındaki bir yurt dışı havalesine ilişkindir. Bugün yurt içi transferlerde alıcı adının çoğu zaman ekranda gösterildiğini ve her somut olayın kendi özelliklerine göre değerlendirildiğini de hesaba katmak gerekir.
Alıcı Parayı İade Etmezse Hangi Yollar Var?
Alıcı, IBAN ile gönderilen para tutarını iade etmezse sebepsiz zenginleşme hükümlerine dayanarak önce ihtarname göndermeniz, ardından ilamsız icra takibi başlatmanız veya doğrudan alacak davası açmanız mümkündür. Türk Borçlar Kanunu’nun 77. maddesine göre haklı bir sebep olmadan başkasının malvarlığından zenginleşen kişi, bu zenginleşmeyi geri vermekle yükümlüdür.
IBAN ile gönderilen para için ihtarname
Noter aracılığıyla gönderilen ihtarname, alıcıya paranın size ait olduğunu ve iadesini istediğinizi resmî olarak bildirir. İhtarname zorunlu değildir; ancak alıcının iyiniyetli olmadığını ve iade borcunu bildiğini gösteren güçlü bir delildir. Alıcının adresini bilmiyorsanız doğrudan icra veya dava yoluna gidersiniz.
İlamsız icra takibi ve itirazın iptali
Alıcının adresi belliyse alacaklının ilamsız icra takibi başlatma imkânı vardır. Alıcı ödeme emrine yedi gün içinde itiraz ederse takip durur. Bu durumda alacaklı, itirazın iptali davası açarak takibin devamını sağlar; itirazın haksız olduğu anlaşılırsa mahkeme, alacaklının talebi üzerine borçluyu hükmolunan miktarın yüzde yirmisinden aşağı olmamak üzere icra inkâr tazminatına mahkûm eder (İİK m. 67/2).
IBAN ile gönderilen para için sebepsiz zenginleşme davası
Alıcının adresini bilmiyorsanız veya takip yerine doğrudan dava açmak istiyorsanız sebepsiz zenginleşme davası açarsınız. Davaya, alacak miktarına ve tarafların sıfatına göre görevli hukuk mahkemesi bakar. Mahkeme, bankadan alıcı bilgilerini isteyerek davalıya ulaşır.
İhtiyati haciz istemek mümkün mü?
Alıcının parayı başka hesaplara aktarma veya harcama riski varsa, dava ya da takip öncesinde veya sırasında ihtiyati haciz talep etmeniz mümkündür. Mahkeme, alacağın varlığını yaklaşık olarak ispatlayan delillere ve kaçırma riskine bakarak karar verir. Kural olarak alacaklıdan teminat ister; teminatın miktarını kanun sabit bir oranla belirlemez, mahkeme takdir eder (İİK m. 259). Ayrıca ihtiyati haczin uygulanmasından sonra alacaklının kanundaki kısa süreler içinde takip başlatması veya dava açması gerekir.
Yanlış hesaba gönderdiğiniz para iade edilmiyor mu?
İhtarname, icra takibi, ihtiyati haciz veya dava arasındaki seçim; tutar, alıcının durumu ve elinizdeki delillere göre değişir. Somut durumunuzu değerlendirmek için bir avukata danışabilirsiniz.
IBAN ile Gönderilen Para Davasında İspat Yükü Kimde?
Yanlış gönderimde ispat yükü kural olarak gönderendedir. Türk Borçlar Kanunu’nun 78. maddesine göre borçlanılmamış bir edimi kendi isteğiyle ifa eden kişi, bunu geri istemek için borçlu olduğu konusunda yanıldığını ispat etmek zorundadır. Yargıtay da havalenin mevcut bir borcun ödenmesi amacıyla yapıldığına dair bir karine kabul eder.
Yargıtay Hukuk Genel Kurulu 20.04.2016 tarihli kararında, havalenin borç ödemesi amacıyla yapıldığına ilişkin karineyi kabul etmiş ve aksini iddia eden havaleciyi ispatla yükümlü tutmuştur (E. 2016/19-269, K. 2016/529). Yargıtay 13. Hukuk Dairesi de 18.09.2019 tarihli kararında, açıklama kısmı boş havaleyi ödeme aracı saymış ve borç verdiğini yazılı delille ispatlayamayan davacının davasının reddi gerektiğini belirtmiştir (E. 2018/527, K. 2019/8504).
Bu kararlar borç verme iddiasına ilişkindir; ancak yanlış gönderim davalarında da ispat yükünün nasıl dağıldığını gösterir. Bu yüzden aşağıdaki deliller önem taşır:
- Alıcıyla aranızda hiçbir borç ilişkisi bulunmadığını gösteren durumlar.
- Aynı gün veya kısa süre sonra doğru alıcıya yapılan ikinci ödeme.
- Asıl ödemeyi yapacağınız kişiyle yazışmalar, fatura veya sözleşme.
- Bankaya hemen yapılan başvurunun kaydı.
- Gönderim açıklamasına yazılan not.
Alıcı IBAN ile gönderilen para tutarını harcadıysa ne olur?
İyiniyetli alıcı, geri isteme anında elinden çıktığını ispat ettiği kısım dışındakini iade eder. Ancak zenginleşmeyi iyiniyetli olmaksızın elden çıkaran veya elden çıkarırken geri vermek zorunda kalabileceğini hesaba katması gereken kişi, tamamını iade etmekle yükümlüdür (TBK m. 79). Hesabına tanımadığı birinden para geldiğini bilen ve bankanın iade talebini almış olan kişinin, parayı harcaması hâlinde iyiniyet savunması güçleşir.
IBAN ile Gönderilen Para İçin Zamanaşımı Ne Kadar?
Hata sonucu IBAN ile gönderilen para için gönderen, sebepsiz zenginleşme hükümlerine göre hakkını öğrendiği tarihten itibaren 2 yıl ve her hâlde zenginleşmenin gerçekleştiği tarihten itibaren 10 yıl içinde iade ister (TBK m. 82). Pratikte yanlışlığı fark ettiğiniz gün 2 yıllık süre işlemeye başlar.
Yargıtay 3. Hukuk Dairesi, borcunu daha önce ödediğini düşünen davacının aynı alacak için davalıya ihtirazi kayıtla havale yaptığı ve iadeyi yıllar sonra icra takibiyle istediği bir olayda bu süreleri uygulamıştır. Daire’ye göre gönderen, ödemenin haksız olduğunu ödeme anında biliyorsa 2 yıllık süre o tarihten işlemeye başlar. Dolayısıyla davalı süresinde zamanaşımı def’ini ileri sürünce mahkeme, süre geçtikten sonra başlatılan takibe dayalı davayı reddeder; Daire de ret kararını onamıştır (E. 2025/369, K. 2025/4003, T. 11.09.2025).
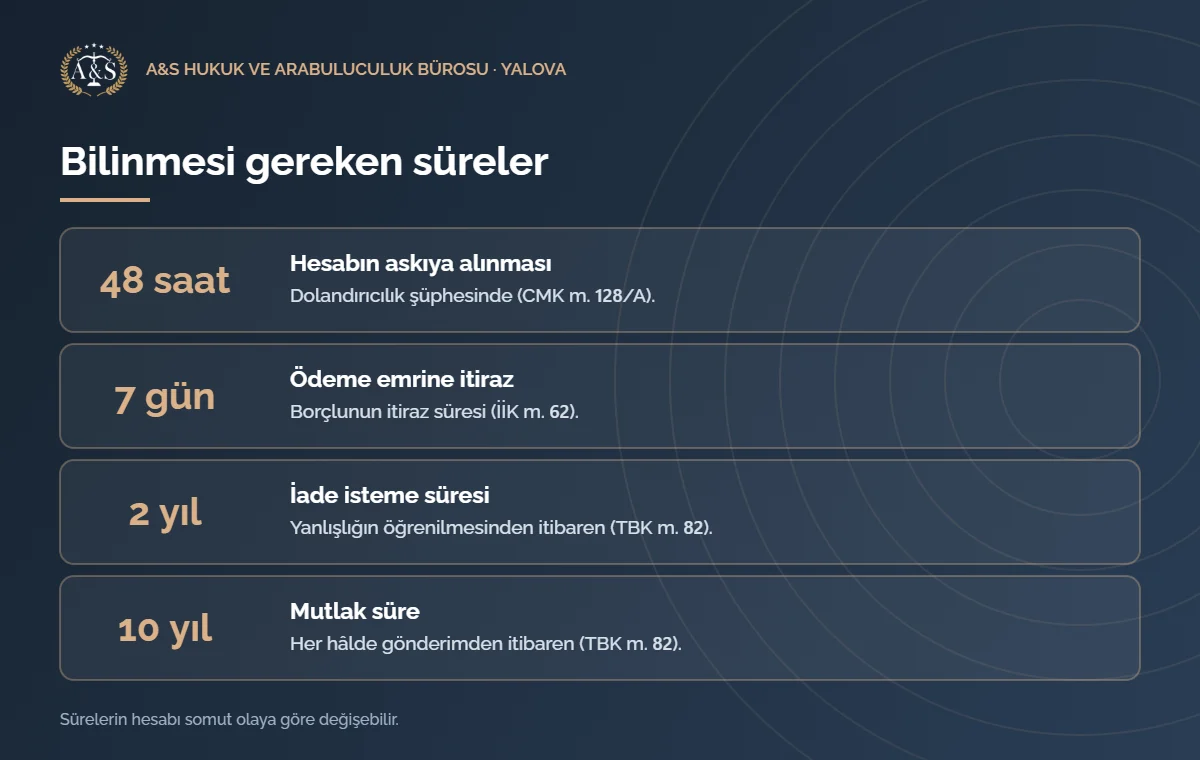
Dolandırıcılık sonucu gönderilen paralarda ise haksız fiil hükümleri de devreye girer. Mağdur, haksız fiilden doğan tazminatı zararı ve faili öğrendiği tarihten itibaren 2 yıl, her hâlde fiilden itibaren 10 yıl içinde ister; ancak fiil daha uzun zamanaşımına tabi bir suç oluşturuyorsa o süre geçerlidir (TBK m. 72). Sürelerin takibinde hukuki süre hesaplama aracından yararlanabilirsiniz.
Hesabıma Yanlışlıkla Para Geldi: Ne Yapmalıyım?
Hesabınıza yanlışlıkla para geldiyse parayı kullanmayın, başka hesaba aktarmayın ve kendi bankanızı arayarak durumu bildirin. İadeyi kendi başınıza değil, banka üzerinden yapın. Kendinize ait olmayan bir parayı iade etmeden harcamak hem hukuki iade borcu doğurur hem de ceza sorumluluğuna yol açma riski taşır.
Yanlışlıkla gelen parayı harcamak suç mu?
Hata sonucu ele geçen bir malvarlığı değeri üzerinde, iade etmeksizin veya yetkili mercileri haberdar etmeksizin malik gibi tasarruf etmek, şikâyet üzerine bir yıla kadar hapis veya adli para cezası gerektirir (TCK m. 160). Suç şikâyete bağlıdır; yani gönderen şikâyet etmezse savcılık soruşturma başlatmaz.
Yargıtay 2. Ceza Dairesi, hesabına bilgisi dışında başka birinden para gelen ve bu parayı kendi ihtiyaçları için harcayan sanığın davasında, paranın aktarılmasında sanığın bir rolü olduğunu ispatlanmış saymamıştır. Bu nedenle Daire, eylemin bilişim yoluyla hırsızlık (TCK m. 142/2-e) değil, uzlaşma kapsamındaki TCK m. 160 suçu olduğunu belirtmiş ve mahkûmiyeti kanun yararına bozmuştur (E. 2021/16593, K. 2021/21908, T. 20.12.2021).
Aynı Daire başka bir dosyada, yanlışlıkla havale edilen parayı iade etmeyen sanığı mahkûm eden mahkemenin banka havale kayıtlarını getirtmediğini ve sanığın savunmasını almadığını tespit etmiştir. Daire bunu eksik kovuşturma saymıştır. Ayrıca TCK m. 160/1’deki suç uzlaşmaya tabi olduğundan, mahkemenin uzlaştırma yoluna gitmeden hüküm kuramayacağını vurgulamış ve kararı kanun yararına bozmuştur (E. 2023/14416, K. 2023/8465, T. 06.12.2023).
“Yanlışlıkla gönderdim, geri atar mısın?” mesajına dikkat
Bazı dolandırıcılar, çalıntı bir hesaptan size para gönderir ve ardından “yanlışlıkla gönderdim” diyerek parayı farklı bir IBAN’a göndermenizi ister. Bu durumda başka bir hesaba para gönderirseniz, dolandırıcılık zincirine farkında olmadan dahil olabilirsiniz. Böyle bir mesaj alırsanız parayı yalnızca kendi bankanız aracılığıyla, geldiği hesaba iade edin.
Dolandırıcılıkta IBAN ile Gönderilen Para Nasıl Geri Alınır?
Dolandırıldığınızı fark ettiğinizde bankanızı hemen arayıp dolandırıcılık bildirimi yapın ve ardından polise, jandarmaya veya Cumhuriyet başsavcılığına şikâyette bulunun. Paranın geri alınma ihtimali, hesabın askıya alınabildiği ilk saatlerde en yüksektir. Ceza dosyasında elkonulan para mağdura iade edilir; ayrıca mağdurun tazminat davası açma hakkı da vardır.
Hesabın 48 saat askıya alınması (CMK m. 128/A)
7571 sayılı Kanun’la eklenen düzenlemeye göre banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı; nitelikli hırsızlık (TCK m. 142/2-e), bilişim sistemleri ya da banka veya kredi kurumlarının araç olarak kullanıldığı nitelikli dolandırıcılık (TCK m. 158/1-f ve l) ve banka veya kredi kartlarının kötüye kullanılması (TCK m. 245) suçlarında kullanıldığına dair makul şüphe bulunan hesabı 48 saate kadar askıya alma yetkisine sahiptir.
- Bildirim: Kuruluş, askıya almayı ve hesap hareketlerini derhal Cumhuriyet başsavcılığına, ayrıca hesap sahibine bildirir. Hesap sahibinin askının kaldırılması için başsavcılığa başvurma hakkı vardır; savcı 24 saat içinde karar verir.
- Elkoyma: Askı süresi içinde hâkim kararıyla, gecikmesinde sakınca bulunan hâllerde ise savcının yazılı emriyle askıdaki hesapta bulunan suça konu menfaate elkoymak mümkündür. Savcı, kendi emriyle yapılan elkoymayı 24 saat içinde hâkim onayına sunar; hâkim 48 saat içinde karar vermezse elkoyma kendiliğinden kalkar.
- İade: Elkonulan menfaatin mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde sahibine iade edilir (CMK m. 128/A/5).
Bu düzenleme yalnızca kanunda sayılan suçlar için geçerlidir. Bu nedenle suç unsuru taşımayan basit bir yanlış gönderimde bu yolla bloke koymak mümkün değildir; o durumda hukuk yolunda ihtiyati haciz gündeme gelir.
MASAK’a başvurmak gerekir mi?
Mağdurun MASAK’a doğrudan “hesabı bloke edin” başvurusu yapması öngörülmüş bir usul değildir. MASAK’ın işlem erteleme yetkisi, bankaların şüpheli işlem bildirimleri üzerine işler. Mağdurun izleyeceği yol, bankaya dolandırıcılık bildirimi ve savcılığa şikâyettir. Hesabı kısıtlanan kişinin izleyeceği yolları MASAK blokesi nasıl kaldırılır yazımızda anlattık.
Hangi suçlar oluşur?
Dolandırıcılığın temel cezası 1 yıldan 5 yıla kadar hapis ve adli para cezasıdır (TCK m. 157). Banka, kredi kurumu veya bilişim sistemlerinin araç olarak kullanılması ya da failin kendini kamu görevlisi veya banka çalışanı olarak tanıtması nitelikli dolandırıcılıktır (TCK m. 158). Bu hâllerde hapis cezasının alt sınırı 4 yıldır ve adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. Nitelikli hâllerin ve görevli mahkemenin ayrıntıları için nitelikli dolandırıcılık suçu ve cezası, ilan üzerinden alınan ön ödemeler için kapora dolandırıcılığı yazılarımıza bakabilirsiniz.
Soruşturmada failin kimliğinin tespiti için telefon hatlarının trafik kayıtları da istenebilir; bu kayıtların kapsamını HTS kaydı kaç yıl saklanır yazımızda anlattık.
IBAN ile gönderilen para için ceza dosyası dışında tazminat davası
Ceza mahkemesi kural olarak tazminata hükmetmez. Bu nedenle dolandırıcılık mağduru, failler ve paranın geçtiği hesabın sahibi hakkında haksız fiil ve sebepsiz zenginleşme hükümlerine dayanarak hukuk mahkemesinde tazminat davası açma hakkına sahiptir. Ceza dosyasındaki tespitler de bu davada önemli delil niteliği taşır.
Hesabını Kullandıran Kişinin Sorumluluğu
IBAN’ını veya banka hesabını para karşılığı ya da güvene dayanarak başkasına kullandıran kişi, hesabına dolandırıcılık parası gelirse soruşturmaya muhatap olur. Savcılık ve mahkeme, kişinin dolandırıcılığa kasten katılıp katılmadığını, kendisine pay verilip verilmediğini ve hesabı neden başkasına kullandırdığını her dosyada ayrı ayrı araştırır.
Yargıtay 11. Ceza Dairesi 04.06.2024 tarihli kararında, kendini polis ve savcı olarak tanıtan kişilerin mağdurları belirli hesaplara para yatırmaya yönlendirdiği bir olayda, hesap ve kartları temin edip paraları çeken sanıkları müşterek fail saymıştır. Buna karşılık tanıdığına güvenerek hesabını veren ve paydan yararlandığı ispatlanamayan sanık hakkında, cezalandırılmaya yeterli, şüpheden uzak delil bulunmadığını gözeterek hükmü bozmuştur (E. 2021/16966, K. 2024/7470).
12. Yargı Paketiyle gelen indirim (TCK m. 158/4)
31.07.2026 tarihinde yürürlüğe giren 7589 sayılı Kanun, dolandırıcılık suçlarına iştirakin, haksız menfaat sağlama amacıyla banka kartı gibi ödeme araçlarını veya hesabın kullanılmasını sağlayan zorunlu bilgi ya da araçları başkasına vermekle sınırlı kalması hâlinde cezanın yarı oranında indirilmesini öngörmüştür. Bu düzenleme hesap kullandırmayı suç olmaktan çıkarmaz; yalnızca cezayı indirir.
Basında “IBAN kiralamanın tek başına suç olacağı” yönünde haberler yer almıştır; ancak bu yönde bağımsız bir suç tanımı yasalaşmamıştır. Hesap bilgilerinizi kimseyle paylaşmamak, bu tür bir soruşturmaya muhatap olmamanın en güvenli yoludur.
IBAN ile Gönderilen Para Uyuşmazlığında Arabuluculuk
Gerçek kişiler arasındaki yanlış gönderim alacağında kanun kural olarak dava şartı arabuluculuk öngörmez; taraflar isterse ihtiyari arabuluculuğa başvurma imkânına sahiptir. Buna karşılık iki tarafın da tacir olduğu ve ticari işletmeyle ilgili bir para alacağında dava açmadan önce arabulucuya başvurmak zorunlu olabilir. Arabulucu taraflardan birini temsil etmez; tarafların uzlaşmasına yardımcı olur ve görüşmeler gizlidir. Sürecin işleyişini ihtiyari arabuluculuk yazımızda anlattık.
Yanlış IBAN’a Para Göndermemek İçin Dikkat Edilecekler
Birkaç basit kontrol, yanlış gönderimlerin büyük bölümünü önler; çünkü IBAN ile gönderilen para bir kez alıcı hesabına geçtiğinde geri almak zaman ve masraf gerektirir. Özellikle ilk kez para gönderdiğiniz bir hesapta ve yüksek tutarlarda ek doğrulama yapmak, hem hatalı gönderimi hem de dolandırıcılık riskini azaltır.
- IBAN’ı elle yazmak yerine kopyalayıp yapıştırın ve son haneleri tekrar kontrol edin.
- Ekranda görünen alıcı adının, para göndermek istediğiniz kişiyle aynı olduğunu doğrulayın.
- Yüksek tutarlarda önce küçük bir deneme gönderimi yapın.
- Açıklama alanına ödemenin sebebini yazın.
- IBAN’ı yalnızca mesajla değil, telefonla veya yüz yüze de teyit edin.
- Kapora, sahte ilan ve yatırım tekliflerinde para göndermeden önce karşı tarafı araştırın.
IBAN ile Gönderilen Para İadesinde Sık Yapılan Hatalar
Yanlış gönderim ve dolandırıcılık dosyalarında hak kayıpları çoğunlukla bankaya geç başvurmaktan, delillerin silinmesinden ve sürelerin kaçırılmasından kaynaklanır. Aşağıdaki hatalar, IBAN ile gönderilen para tutarının geri alınma ihtimalini belirgin biçimde düşürür.
- Bankayı aramayı ertelemek ve paranın çekilmesine zaman tanımak.
- Açıklama alanını boş bırakmak ve yanlışlığı ispatlayacak delilleri saklamamak.
- Yanlışlığı fark etmeden aynı IBAN’a tekrar para göndermek.
- Dolandırıcıyla yapılan yazışmaları yok etmek.
- Tanımadığı birinin isteğiyle başka bir IBAN’a para “geri” göndermek.
- Hesap bilgilerini para karşılığı başkasına vermek.
- 2 yıllık süreyi kaçırmak.
Dolandırıcılık nedeniyle para mı gönderdiniz?
Şikâyet, hesabın askıya alınması, ceza dosyasında iade talebi ve tazminat davası birbirini etkileyen adımlardır. Belgelerinizle birlikte bir avukattan hukuki görüş alabilirsiniz.
Sıkça Sorulan Sorular
IBAN ile gönderilen para yanlış kişiye gittiyse
IBAN ile gönderilen para geri alınır mı?
Evet, çoğu durumda mümkündür. Hata sonucu gönderimde gönderen, alıcının rızasıyla banka üzerinden veya sebepsiz zenginleşme hükümleriyle icra ve dava yoluyla; dolandırıcılıkta ise şikâyet, hesabın askıya alınması ve tazminat davasıyla iade ister.
Yanlış IBAN’a para gönderdim, ilk ne yapmalıyım?
Hemen bankanızı arayın ve yazılı başvuru yapın. Dekontu, ekran görüntülerini ve bankanın verdiği başvuru numarasını saklayın.
Banka yanlış gönderilen parayı geri çeker mi?
İşlem tamamlandıysa banka, alıcının onayı veya yargı kararı olmadan parayı geri çekemez. Banka yalnızca iade talebinizi karşı bankaya ve alıcıya iletir.
Henüz gerçekleşmemiş bir transferi iptal etmek mümkün mü?
İleri tarihli veya henüz işleme alınmamış bir transferi bankaya hemen başvurarak durdurmak mümkündür. Ancak anlık gerçekleşen FAST işlemlerinde bu imkân çoğu zaman yoktur.
FAST ile gönderilen parayı geri almak mümkün mü?
FAST işlemi tamamlandıktan sonra gönderen tarafından iptal edilemez. Bu nedenle gönderen, iadeyi diğer transferlerde olduğu gibi alıcının rızasıyla veya hukuki yollarla ister.
Yanlış IBAN’a gönderdiğim para kaç günde geri gelir?
Kanunda bunun için bir süre yoktur. Alıcı iadeyi kabul ederse para kısa sürede döner; kabul etmezse alacaklı parayı icra veya dava sürecinin sonunda tahsil eder.
IBAN yanlış ama alıcı adı doğruysa ne olur?
Bankalar arası sistem, geçersiz veya alıcı adıyla eşleşmeyen bir IBAN’a yapılan gönderimi reddederse para hesabınıza geri döner. Bu durumda bankanızdan işlemin durumunu öğrenin.
Banka ve alıcı bilgileri
Banka alıcının adını ve telefonunu bana verir mi?
Vermez. Banka sırrı ve kişisel verilerin korunması kuralları nedeniyle banka bu bilgileri ancak icra dairesi, mahkeme veya savcılık talebiyle paylaşır.
Banka yanlış gönderimden sorumlu olur mu?
Kural olarak hayır. Yargıtay Hukuk Genel Kurulu, müşterinin bildirdiği IBAN’a havale yapan bankanın IBAN ile alıcı adını eşleştirme yükümlülüğü bulunmadığını kabul etmiştir; ancak bankanın kendi kusuru varsa değerlendirme farklılaşır.
Alıcıya kendim ulaşıp parayı istemem mümkün mü?
Alıcının iletişim bilgisine hukuka uygun yolla ulaştıysanız iade talebinizi iletebilirsiniz. İadenin yine banka üzerinden, geldiği hesaba yapılması güvenli olandır.
Alıcı iade etmezse
Alıcı parayı iade etmezse ne yapabilirim?
Sebepsiz zenginleşme hükümlerine (TBK m. 77) dayanarak ihtarname göndermeniz, ilamsız icra takibi başlatmanız veya doğrudan alacak davası açmanız mümkündür.
Sebepsiz zenginleşme nedir?
Haklı bir sebep olmadan başkasının malvarlığından zenginleşmektir. TBK m. 77 uyarınca zenginleşen kişi bu zenginleşmeyi geri vermekle yükümlüdür.
İhtarname çekmek zorunlu mu?
Zorunlu değildir. Ancak ihtarname, alıcının iade borcunu bildiğini gösteren güçlü bir delil olur ve sonraki iyiniyet tartışmalarında işe yarar.
Alıcının adresini bilmiyorsam icra takibi başlatmam mümkün mü?
İlamsız takipte alacaklının borçlunun adresini bildirmesi gerekir. Adres belli değilse alacaklı dava açar; mahkeme alıcının bilgilerini bankadan ister.
İcra takibine itiraz edilirse ne olur?
Borçlu ödeme emrine yedi gün içinde itiraz ederse takip durur. Bu durumda alacaklının itirazın iptali davası açarak takibin devamını isteme hakkı vardır.
İcra inkâr tazminatı nedir?
İtirazın iptali davasında borçlunun itirazının haksız olduğu anlaşılırsa, alacaklının talebi üzerine borçlunun mahkûm edildiği ek tazminattır. Tutarı hükmolunan miktarın yüzde yirmisinden az olamaz (İİK m. 67/2).
Hangi mahkemede dava açmalıyım?
Görevli mahkemeyi uyuşmazlığın niteliği ve tarafların sıfatı belirler. Gerçek kişiler arasındaki yanlış gönderim alacaklarında genellikle asliye hukuk mahkemesi görevlidir.
Alıcının hesabına ihtiyati haciz koydurmak mümkün mü?
Mümkündür. Alacağın varlığını yaklaşık olarak ispatlayan deliller ve kaçırma riski varsa mahkemeden ihtiyati haciz istemeniz mümkündür; ancak mahkeme kural olarak teminat ister.
Yanlış gönderim için arabuluculuğa gitmek zorunlu mu?
Gerçek kişiler arasındaki uyuşmazlıklarda kural olarak zorunlu değildir; taraflar isterse ihtiyari arabuluculuğa başvurma imkânına sahiptir. İki tarafın da tacir olduğu ticari para alacaklarında dava öncesi arabuluculuk zorunlu olabilir.
Avukat tutmadan bu süreci yürütmem mümkün mü?
Avukat tutmak zorunlu değildir. Ancak alıcının kimliği bilinmiyorsa, tutar yüksekse veya ihtiyati haciz düşünülüyorsa hukuki destek almak süreci hızlandırabilir.
İspat ve süreler
Yanlışlıkla gönderdiğimi nasıl ispat ederim?
Alıcıyla aranızda borç ilişkisi olmadığını, aynı gün doğru kişiye ikinci ödeme yaptığınızı, bankaya hemen başvurduğunuzu ve asıl ödemeye ilişkin yazışmaları gösteren delillerle ispat edersiniz.
İspat yükü kimdedir?
Gönderendedir. TBK m. 78 uyarınca borçlanılmamış bir edimi isteyerek ifa eden kişi, bunu geri istemek için borçlu olduğu konusunda yanıldığını ispat etmelidir.
Havale açıklamasının boş olması sorun yaratır mı?
Evet, bu ihtimal vardır. Yargıtay, açıklaması boş havaleyi mevcut bir borcun ödenmesi olarak değerlendirme eğilimindedir; bu durumda aksini ispat yükü gönderene düşer.
Alıcı parayı bana borcum vardı diye savunursa ne olur?
Mahkeme tarafların delillerini birlikte değerlendirir. Alıcı bir borç ilişkisi ileri sürerse, sizin bu ilişkinin bulunmadığını ve gönderimin hata sonucu yapıldığını gösteren delilleri sunmanız gerekir.
Alıcı parayı harcadıysa yine de iade etmek zorunda mı?
İyiniyetli olmayan veya iade zorunluluğunu hesaba katması gereken alıcı, tamamını iade eder. İyiniyetli alıcı ise geri isteme anında elinden çıktığını ispatladığı kısmı iade etmekle yükümlü değildir (TBK m. 79).
Yanlış gönderilen parayı geri istemek için süre ne kadar?
Hakkın öğrenildiği tarihten itibaren 2 yıl ve her hâlde gönderimden itibaren 10 yıldır (TBK m. 82).
2 yıllık süre ne zaman başlar?
Gönderenin geri isteme hakkını öğrendiği, yani yanlışlığı ve alıcıyı fark ettiği tarihte başlar.
Süreyi kaçırırsam ne olur?
Zamanaşımı süresi dolmuşsa alıcının bu savunmayı ileri sürme hakkı doğar; alıcı bu savunmayı ileri sürerse mahkeme talebi reddeder. Yani mahkeme zamanaşımını kendiliğinden değil, ancak savunma olarak ileri sürülürse dikkate alır.
Yanlış gönderilen para için faiz istemek mümkün mü?
Alıcıyı temerrüde düşürdükten sonra faiz istemek mümkündür. Faizin türünü ve başlangıcını ise alacağın niteliği ve temerrüt tarihi belirler.
Hesabına yanlışlıkla para gelen
Hesabıma yanlışlıkla para geldi, ne yapmalıyım?
Parayı kullanmayın, başka hesaba aktarmayın ve kendi bankanızı arayarak durumu bildirin. İadeyi banka üzerinden, paranın geldiği hesaba yapın.
Yanlışlıkla gelen parayı harcamak suç mu?
Evet, suç oluşturma ihtimali vardır. Hata sonucu ele geçen malvarlığı değeri üzerinde iade etmeden malik gibi tasarruf etmek, şikâyet üzerine bir yıla kadar hapis veya adli para cezası gerektirir (TCK m. 160). Yargıtay da hesabına bilgisi dışında gelen parayı harcayan kişinin eylemini bilişim yoluyla hırsızlık değil, bu suç olarak nitelendirmiştir (2. CD, E. 2021/16593, K. 2021/21908).
Yanlışlıkla gelen parayı iade etmem için kimse aramadıysa ne olur?
Bu durum iade borcunu ortadan kaldırmaz. Paranın size ait olmadığını biliyorsanız bankanıza bildirmeniz, hem hukuki hem cezai riskleri önler.
Gönderen kişi parayı başka bir IBAN’a göndermemi istiyor, ne yapmalıyım?
Başka bir hesaba para göndermeyin. Bu, dolandırıcıların kullandığı bilinen bir yöntemdir; iadeyi yalnızca bankanız aracılığıyla, paranın geldiği hesaba yapın.
Hesabıma gelen para nedeniyle hesabıma bloke konur mu?
Gelen para bir dolandırıcılık suçuyla bağlantılıysa hesabınızın askıya alınması ve hesaptaki paraya elkoyma ihtimali vardır. Durumu bankaya kendiliğinden bildirmeniz bu süreçte lehinize bir delil olur.
Dolandırıcılıkta IBAN ile gönderilen para
Dolandırıcılara IBAN ile gönderdiğim para geri alınır mı?
Mümkündür; ancak ihtimal, ne kadar hızlı hareket ettiğinize bağlıdır. Bankaya hemen bildirim yaparsanız banka hesabı askıya alma imkânı bulur; elkonulan paranın size ait olduğu anlaşılırsa yargı mercii parayı soruşturma veya kovuşturma sırasında size iade eder.
Dolandırıldığımı fark edince ilk ne yapmalıyım?
Bankanızı arayıp dolandırıcılık bildirimi yapın, ardından polise, jandarmaya veya Cumhuriyet başsavcılığına şikâyette bulunun. Yazışmaları ve dekontları silmeyin.
Banka dolandırıcının hesabını bloke etme yetkisine sahip mi?
Bilişim veya banka aracılığıyla nitelikli dolandırıcılık gibi kanunda sayılan suçlarda kullanıldığına dair makul şüphe varsa banka hesabı 48 saate kadar askıya alma yetkisine sahiptir (CMK m. 128/A).
Elkonulan paranın iadesi nasıl olur?
Elkonulan paranın mağdura ait olduğu anlaşılırsa yargı mercii parayı soruşturma veya kovuşturma evresinde sahibine iade eder (CMK m. 128/A). İade talebinizi soruşturma dosyasına yazılı olarak bildirmeniz süreci hızlandırır.
MASAK’a başvurarak hesabı bloke ettirmem mümkün mü?
Mağdurun MASAK’a doğrudan bloke başvurusu yapması öngörülmüş bir usul değildir. Mağdurun izleyeceği yol, bankaya bildirim ve savcılığa şikâyettir.
Dolandırıcılık cezası ve tazminat
IBAN ile dolandırıcılığın cezası nedir?
Dolandırıcılığın temel cezası 1 yıldan 5 yıla kadar hapis ve adli para cezasıdır (TCK m. 157). Banka veya bilişim sistemlerinin araç olarak kullanılması gibi nitelikli hâllerde ceza artar (TCK m. 158).
Nitelikli dolandırıcılığın cezası nedir?
Nitelikli dolandırıcılık 3 yıldan 10 yıla kadar hapis ve adli para cezası gerektirir. Bilişim, banka veya kredi kurumlarının araç olarak kullanıldığı hâllerde hapis cezasının alt sınırı 4 yıldır.
Kendini polis veya savcı olarak tanıtan kişiye para gönderdim, ne olur?
Failin kendini kamu görevlisi olarak tanıtması nitelikli dolandırıcılıktır (TCK m. 158). Gecikmeden bankanıza ve savcılığa başvurmanız gerekir.
Ceza davası sonunda paramı geri alır mıyım?
Ceza mahkemesi kural olarak tazminata hükmetmez; ancak elkonulan para varsa iadesini istemek mümkündür. Zararın tamamı için ise hukuk mahkemesinde tazminat davası açmanız gerekir.
Dolandırıcıya karşı tazminat davası açabilir miyim?
Açabilirsiniz. Failler ve paranın geçtiği hesabın sahibi hakkında haksız fiil ve sebepsiz zenginleşme hükümlerine dayanarak hukuk mahkemesinde dava açma hakkınız vardır.
Dolandırıcılıkta tazminat zamanaşımı ne kadar?
Zararın ve failin öğrenilmesinden itibaren 2 yıl, her hâlde fiilden itibaren 10 yıldır; fiil daha uzun zamanaşımına tabi bir suç oluşturuyorsa o süre geçerlidir (TBK m. 72).
Hesap kullandırma
IBAN’ımı başkasına kullandırmak suç mu?
Hesabınıza dolandırıcılık parası gelirse dolandırıcılığa iştirak iddiasıyla soruşturmaya muhatap olabilirsiniz. Sorumluluk, kastınızın ve paydan yararlanıp yararlanmadığınızın ispatına bağlıdır.
Hesabımı tanıdığıma güvenerek verdim, ceza alır mıyım?
Mahkeme her dosyayı ayrı değerlendirir. Örneğin Yargıtay, tanıdığına güvenerek hesabını veren ve paydan yararlandığı ispatlanamayan sanık hakkında kurulan mahkûmiyet hükmünü yetersiz delil gerekçesiyle bozmuştur.
12. Yargı Paketi hesap kullandırana ne getirdi?
7589 sayılı Kanun’la eklenen TCK m. 158/4 uyarınca, iştirakin ödeme aracını veya hesabın kullanılmasını sağlayan bilgileri vermekle sınırlı kalması hâlinde mahkeme cezayı yarı oranında indirir.
IBAN kiralama ayrı bir suç hâline geldi mi?
Hayır. Bu yönde bağımsız bir suç tanımı yasalaşmamıştır; mevcut düzenleme yalnızca cezada indirim öngörür.
Dolandırıcılıkta etkin pişmanlık var mı?
Vardır. Fail, kovuşturma başlamadan önce mağdurun zararını bizzat iade veya tazmin ederse mahkeme ceza indirimi uygular (TCK m. 168).
Avukat Desteği Hangi Aşamada Gerekir?
Yanlış gönderilen paranın iadesi için avukat tutmak zorunlu değildir. Ancak alıcının kimliği bilinmiyorsa, tutar yüksekse, ihtiyati haciz düşünülüyorsa veya olay dolandırıcılık içeriyorsa, ilk adımların doğru sırayla atılması sonucu doğrudan etkiler. Ceza tarafındaki süreç için ceza davaları sayfamıza göz atabilirsiniz.
Kaynakça
Mevzuat
- 6098 sayılı Türk Borçlar Kanunu, m. 72, 77, 78, 79 ve 82 (RG 4/2/2011, S. 27836). mevzuat.gov.tr
- 5237 sayılı Türk Ceza Kanunu, m. 157, 158 ve 160 (RG 12/10/2004, S. 25611). mevzuat.gov.tr
- 5271 sayılı Ceza Muhakemesi Kanunu, m. 128/A (RG 17/12/2004, S. 25673). mevzuat.gov.tr
- 2004 sayılı İcra ve İflas Kanunu, m. 62, 67, 257 ve 259 (RG 19/6/1932, S. 2128).
- 7571 sayılı Kanun (RG 25/12/2025, S. 33118): CMK m. 128/A’nın eklenmesi.
- 7589 sayılı Kanun (RG 31/07/2026, S. 33326): TCK m. 158/4’ün eklenmesi.
Yargı kararları
- Yargıtay Hukuk Genel Kurulu, E. 2017/11-941, K. 2021/144, T. 23.02.2021 (bankanın IBAN ile alıcı adını eşleştirme yükümlülüğünün bulunmaması).
- Yargıtay Hukuk Genel Kurulu, E. 2016/19-269, K. 2016/529, T. 20.04.2016 (havalede ödeme karinesi ve ispat yükü).
- Yargıtay 13. Hukuk Dairesi, E. 2018/527, K. 2019/8504, T. 18.09.2019 (açıklaması boş havalenin ödeme aracı sayılması).
- Yargıtay 11. Ceza Dairesi, E. 2021/16966, K. 2024/7470, T. 04.06.2024 (hesabını kullandıran sanığın sorumluluğu).
- Yargıtay 2. Ceza Dairesi, E. 2021/16593, K. 2021/21908, T. 20.12.2021 (hesaba bilgisi dışında gelen parayı harcamanın TCK m. 160 kapsamında kalması; De Jure AI karar veritabanı).
- Yargıtay 2. Ceza Dairesi, E. 2023/14416, K. 2023/8465, T. 06.12.2023 (yanlış havalede TCK m. 160 davasında eksik kovuşturma ve uzlaştırma zorunluluğu; De Jure AI karar veritabanı).
- Yargıtay 3. Hukuk Dairesi, E. 2025/369, K. 2025/4003, T. 11.09.2025 (mükerrer ödemenin iadesinde TBK m. 82 zamanaşımının başlangıcı; De Jure AI karar veritabanı).
Bu makale genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut olayın özellikleri, yürürlükteki mevzuat ve güncel yargı kararları değerlendirmeyi değiştirebilir. Metin tek başına hukuki danışmanlık veya somut olaya özgü hukuki görüş yerine geçmez. Yazıdaki süreler yayın tarihindeki mevzuata göredir.