Tesla ÖTV farkı iadesi, bir vergi iadesi değildir. Alıcı bu talebi vergi dairesine değil, kendisinden ek ödeme alan satıcıya yöneltir. 24.07.2025’te elektrikli otomobillerde ÖTV oranları arttı. Bedelini veya vergilerini bu tarihten önce ödediği hâlde fatura sonradan düzenlendiği için fark ödeyen alıcılar, bu tutarı tüketici ya da ticari satış uyuşmazlığı olarak geri istiyor. Bu yazıda başvuru yollarını, birbirinden ayrılan mahkeme kararlarını, ispat konularını ve tutar hesabını anlatıyoruz.
Kısaca
- Talep kime: Davalı vergi idaresi değil, farkı tahsil eden satıcıdır. ÖTV’nin mükellefi motorlu araç ticareti yapan satıcıdır (4760 sayılı Kanun m. 4/1-b).
- Belirleyici sorular: Ne zaman, neyi ödediniz (tam bedel, vergiler veya yalnız kapora)? Alıcı tüketici mi, şirket mi? Sipariş sözleşmesinde vergi değişikliklerinin yansıtılacağına dair bir hüküm var mı?
- Bakanlık görüşü: Ticaret Bakanlığı 05.08.2025 tarihli açıklamasında, vergileri veya tüm bedeli önceden ödeyen alıcıdan ek ödeme alınamayacağını, yalnız kapora ödeyenlere farkın yansıtılmasının ise mevzuata aykırı olmadığını belirtti.
- İçtihat: Alıcı lehine kararlar ağırlıkta; Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesinin bir kararı kesin. Buna karşılık davayı reddeden ilk derece kararı da var. Yerleşik bir Yargıtay içtihadı bulunmuyor.
- Yol: Tüketici alıcıda 2026’da 186.000 TL’nin altındaki uyuşmazlıklar tüketici hakem heyetine, üstündekiler arabuluculuk ve tüketici mahkemesine gider. Şirket alıcı ise arabuluculuktan sonra asliye ticaret mahkemesinde dava açar.
Tesla ÖTV Farkı İadesi Nedir, Muhatap Kimdir?
Tesla ÖTV farkı iadesi, satıcının 24.07.2025 oran artışını gerekçe göstererek alıcıdan tahsil ettiği ek tutarın geri istenmesidir. Talebin muhatabı satıcıdır. Mahkemeler bu davayı alacak, istirdat, itirazın iptali veya tüketici davası olarak inceliyor. Bu nedenle uyuşmazlık vergi hukukundan çok satış sözleşmesi hukukuna girer.
Uyuşmazlığın çekirdeği şudur: Satıcı, aracın satış bedelini ÖTV ve KDV dahil olarak belirledi. Alıcı bu bedeli veya en azından vergileri ödedi. Ardından oran değişti ve satıcı faturayı yeni orana göre düzenleyip aradaki farkı alıcıdan istedi. Alıcı ise ödemeyi tamamladığı anda fiyatın sabitlendiğini, sonraki vergi artışının kendisine ait olmadığını savunuyor.
Uyuşmazlık en çok tek bir markanın alıcıları arasında gündeme geldi. Ancak hukuki sorun markaya özgü değildir. Aynı dönemde sipariş verip ödeme yapan başka elektrikli araç alıcıları da benzer bir talep ileri sürme hakkına sahiptir. Bununla birlikte her satıcının sipariş belgeleri, fatura uygulaması ve teslim takvimi farklıdır. Dolayısıyla bir dosyadaki sonucu otomatik olarak başka bir dosyaya taşımak doğru olmaz.
Bu yazının kapsamı
- Bu yazı, alıcının satıcıya karşı ileri sürdüğü özel hukuk talebini anlatır.
- Vergi dairesine düzeltme başvurusu, vergi mahkemesinde dava veya vergi idaresinden ÖTV iadesi bu yazının konusu değildir; bu olayda alıcı vergi idaresinin muhatabı değildir.
- İkinci el araç alımı ve engelli ÖTV muafiyeti de kapsam dışındadır.
ÖTV’nin mükellefi kimdir?
4760 sayılı Özel Tüketim Vergisi Kanunu, kayıt ve tescile tabi araçlarda vergiyi devlete karşı motorlu araç ticareti yapanlara yükler (m. 4/1-b). Kanun ayrıca bu araçlarda beyannamenin ilk iktisaptan önce verilip aynı gün ödenmesini ister (m. 14/1). Yani vergi borçlusu satıcıdır; alıcı ise vergiyi satış bedelinin içinde öder. İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi de eski bir olayda ÖTV’nin devlete karşı yükümlüsünün satıcı olduğunu vurguladı.
24 Temmuz 2025 Artışı: Elektrikli Otomobilde ÖTV Oranları
23.07.2025 tarihli ve 10115 sayılı Cumhurbaşkanı Kararı, 24.07.2025 tarihli Resmî Gazete’de yer aldı ve aynı gün yürürlüğe girdi. Karar, yalnız elektrik motorlu binek otomobillerde oranı motor gücüne ve ÖTV matrahına göre dört dilime ayırdı. Bu dilimler, Tesla ÖTV farkı iadesi taleplerinde ek ödemenin büyüklüğünü doğrudan belirledi.
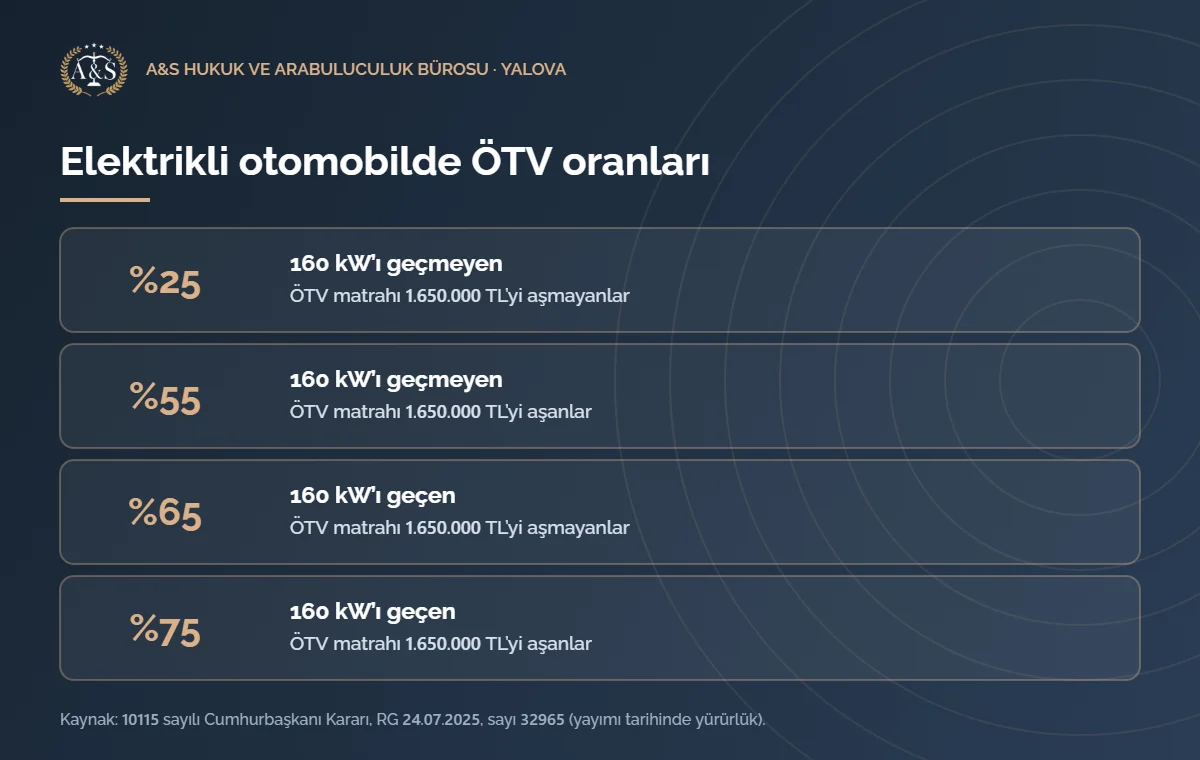
| Motor gücü | ÖTV matrahı | Oran |
|---|---|---|
| 160 kW’ı geçmeyenler | 1.650.000 TL’yi aşmayanlar | %25 |
| 160 kW’ı geçmeyenler | Diğerleri | %55 |
| 160 kW’ı geçenler | 1.650.000 TL’yi aşmayanlar | %65 |
| 160 kW’ı geçenler | Diğerleri | %75 |
Kaynak: 10115 sayılı Cumhurbaşkanı Kararı (RG 24.07.2025, sayı 32965). Kararın dayanağı 4760 sayılı Kanunun 12. maddesidir.
Kararlara konu araçlarda oran nasıl değişti?
24.07.2025’ten önce elektrikli otomobillerde 7803 sayılı Cumhurbaşkanı Kararıyla (RG 18.11.2023, sayı 32373) belirlenen dilimler uygulanıyordu. Motor gücü 160 kW’ı geçmeyen otomobillerde oran, ÖTV matrahı 1.450.000 TL’yi aşmayanlarda %10, aşanlarda %40 idi. Motor gücü 160 kW’ı geçenlerde ise matrahı 1.350.000 TL’yi aşmayanlarda %50, aşanlarda %60 oran uygulanıyordu.
Kararlara konu araçlar, motor gücü 160 kW’ı geçmeyen ve en düşük matrah dilimine giren otomobillerdi; bu araçlarda oran %10’dan %25’e çıktı. Bu artış, aynı model araç için farklı dosyalarda aynı tutarda ek ödeme doğurdu. Örneğin dört ayrı kararda alıcıdan istenen fark 260.998,20 TL idi. Motor gücü veya matrahı farklı olan araçlarda değişim de farklıdır: 160 kW’ı geçmeyen ve matrahı 1.650.000 TL’yi aşan bir otomobilde oran %40’tan %55’e, 160 kW’ı geçen otomobillerde ise %50 ve %60’tan %65 ve %75’e yükseldi.
Elektrikli otomobil oranları, 4760 sayılı Kanunun 12. maddesinin verdiği yetkiyle Cumhurbaşkanı Kararıyla değiştirilebilir ve sık güncellenen düzenlemelerdir. Bu nedenle yeni bir alımda, işlem tarihinde yürürlükte olan Kararı Resmî Gazete’den kontrol etmek gerekir.
Fatura Tarihi ve ÖTV Farkı İadesi: Vergiyi Doğuran Olay
ÖTV’de vergiyi doğuran olay kural olarak teslim veya ilk iktisaptır. Ancak Kanun, malın tesliminden önce fatura düzenlenirse vergiyi faturada gösterilen miktarla sınırlı olarak fatura tarihinde doğmuş sayar. Bu nedenle faturanın tarihi, Tesla ÖTV farkı iadesi uyuşmazlıklarında hangi oranın uygulanacağını belirleyen ana tartışma konusu oldu.
4760 sayılı Kanunun 3/1. maddesi üç durumu ayırır. Birincisi teslim veya ilk iktisaptır (3/1-a). İkincisi, teslimden önce fatura düzenlenmesidir (3/1-b). Üçüncüsü ise ithalatta gümrük yükümlülüğünün doğmasıdır (3/1-e). Alıcılar bu hükme dayanarak, satıcının bedeli tahsil ettiği gün faturayı düzenleseydi eski oranın uygulanacağını ileri sürüyor.
İstanbul 26. Asliye Ticaret Mahkemesi bu görüşü benimsedi. Mahkemeye göre bedeli tamamen alan ve aracı gümrükleyen satıcının faturayı düzenlemesine hukuki veya fiilî bir engel yoktu. Ayrıca mahkeme, satıcının Vergi Usul Kanunu’ndaki fatura düzenleme süresine dayanan savunmasını, sonucu alıcıya yüklemeyi haklı kılacak bir gerekçe olarak görmedi.
Buna karşılık İstanbul Anadolu 7. Asliye Ticaret Mahkemesi, faturanın bilerek geciktirildiğinin ve satıcının kusurunun ispatlanmadığını kabul etti. Dolayısıyla fatura tarihi tek başına sonucu belirlemez; satıcının davranışına ilişkin ispat da önem taşır. Bir dosyada ise ilk fatura ödeme günü düzenlendiği hâlde satıcı sonradan ikinci bir fatura kesti. Bu örnek, geç fatura iddiasının her dosyaya aynen uymadığını gösteriyor.
Fiyat Sabitleme Hakkı ve Sipariş Kuralları
Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik, vergiler alıcı tarafından ödendiği andan itibaren yetkili satıcının taşıtın satış fiyatını artırmasını yasaklar. Satıcı ayrıca alıcıya fiyat sabitleme hakkını bildirmek zorundadır. Bu hüküm, ÖTV farkı davalarında alıcıların en sık dayandığı kuraldır.
Yönetmelik 27.08.2024 tarihli Resmî Gazete’de yer aldı; 12, 13 ve 14. maddeleri 01.01.2025’te yürürlüğe girdi (m. 33/1-a). Bu nedenle 2025 yazındaki siparişlere uygulanır. İlgili hükümler şunlardır:
- Fiyatı artırmama (m. 12/1-a): Vergiler ödendikten sonra satış fiyatı artırılamaz.
- Teslim süresi (m. 12/1-b): Satıcı, vergilerin ödendiği tarihten itibaren 15 gün içinde aracı teslim eder.
- Sipariş formu (m. 13/1-2): Satıcı sipariş formu olmadan ödeme alamaz; formdaki teslim süresi 45 günü geçemez.
- Kısmi ödeme sınırı (m. 13/3): Taşıt 7 gün içinde teslime hazır duruma gelinceye kadar satıcı, nihai satış fiyatının en fazla %10’u kadar kısmi ödeme alır.
- Cayma (m. 13/4-6): Alıcı 14 gün içinde gerekçe göstermeden ve cezai şart ödemeden siparişi iptal eder; kişiye özel siparişlerde bu hak yoktur. Satıcı ödemeleri 10 gün içinde iade eder.
- İspat (m. 13/5): Bilgilendirmenin ispat yükü satıcıdadır.
- İthalatçılar (m. 14): Distribütör dışındaki ithalatçılar da diğer kişilere satışta 12 ve 13. maddelere uyar.
Yönetmeliğin kapsam maddesinin ve yetkili satıcı tanımının her satış modeline nasıl uygulanacağı ayrıca tartışmaya açıktır. Bununla birlikte bu yazıda ele alınan kararlar ve Ticaret Bakanlığı, Yönetmeliği bu satışlara uyguladı.
Ticaret Bakanlığı Açıklaması: Kapora ve ÖTV Farkı İadesi
Ticaret Bakanlığı 05.08.2025 tarihli basın açıklamasında, ÖTV ve KDV’sini veya tüm bedelini 24.07.2025’ten önce ödeyen alıcıdan, faturanın düzenlenmemesini gerekçe göstererek ek ödeme almanın mümkün olmadığını açıkladı. Ancak yalnız kapora ödeyip bedeli veya vergileri ödemeyen alıcılara farkın yansıtılmasını mevzuata aykırı görmedi.
Açıklamanın öne çıkan noktaları şunlardır. Birincisi, aksi yöndeki sözleşme hükümleri Yönetmeliğin emredici hükmüne aykırı olduğu için geçersizdir. İkincisi, satıcının ek ödeme aldığı alıcılar yargı yoluna veya Ticaret İl Müdürlükleri aracılığıyla şikâyet yoluna başvurma hakkına sahiptir. Üçüncüsü, denetimde aykırılık tespit edilirse Bakanlık her aykırılık için ayrı idari para cezası uygular. Açıklamadaki ceza tutarı 2025 yılına aittir; güncel tutarı ayrıca doğrulamak gerekir.
Bakanlık açıklaması bir kanun veya mahkeme kararı değildir; mahkemeleri bağlamaz. Örneğin Antalya 3. Asliye Ticaret Mahkemesi açıklamayı kararında dikkate aldı. Buna karşılık İstanbul Anadolu 7. Asliye Ticaret Mahkemesi davayı reddetti. Bu yüzden Tesla ÖTV farkı iadesi talebinde açıklamayı güçlü bir yorum aracı olarak görmek, ancak tek başına sonucu belirleyen bir belge saymamak gerekir.
Ödeme Türüne Göre Tesla ÖTV Farkı İadesi
Tesla ÖTV farkı iadesinde ilk soru, alıcının 24.07.2025’ten önce neyi ödediğidir. Tam bedeli veya vergileri ödeyen alıcı, Yönetmelik ve Bakanlık açıklaması bakımından güçlü bir konumdadır. Yalnız kapora ödeyen alıcı için ise Bakanlık farkın yansıtılmasını mevzuata aykırı görmedi.
| 24.07.2025 öncesi durum | Değerlendirme | Dayanak |
|---|---|---|
| Alıcı tüm bedeli ödedi | Fiyat sabit hâle geldi; okunan kararların çoğunda mahkeme farkın iadesine karar verdi | Yönetmelik m. 12/1-a; TBK m. 207; Bakanlık açıklaması |
| Alıcı ÖTV ve KDV’yi ödedi, bakiye kaldı | Bakanlığa göre satıcı bu alıcıdan da ek ödeme alamaz | Yönetmelik m. 12/1-a; Bakanlık açıklaması |
| Alıcı yalnız kapora ödedi | Bakanlığa göre farkı yansıtmak mevzuata aykırı değil | Bakanlık açıklaması; Yönetmelik m. 13/3 |
| Sözleşmede vergi yansıtma hükmü var | Tüketicide haksız şart denetimi; şirket alıcıda genel işlem koşulu tartışması | TKHK m. 5; TBK m. 20-25 |
| Alıcı şirket | Tüketici mahkemesi değil, asliye ticaret mahkemesi | TTK m. 5/A |
Kapora ile tam ödeme arasındaki çizgi
Kapora ile vergilerin ödenmesi arasındaki fark, dosyanın sonucunu etkileyen ilk ayrımdır. Yönetmelik, taşıt teslime hazır hâle gelinceye kadar satıcının nihai satış fiyatının en fazla %10’unu kısmi ödeme olarak almasına izin verir (m. 13/3). Bu sınır içindeki bir kapora, Bakanlığın görüşüne göre fiyatı sabitlemez. Buna karşılık alıcı vergileri veya bedelin tamamını ödediyse fiyat sabitleme hakkı devreye girer. Ödeme dekontlarının tarih ve saatiyle saklanması bu nedenle önemlidir.
Sözleşmedeki Vergi Yansıtma Hükmü Geçerli mi?
Sipariş sözleşmeleri bazen nihai faturanın teslim tarihinde düzenleneceğine ve vergi değişikliklerinin alıcıya yansıtılacağına dair hükümler içerir. Tüketici alıcıda bu hüküm haksız şart denetimine tabidir. Şirket alıcıda ise genel işlem koşulu kuralları ve sözleşmenin yorumu öne çıkar. Tesla ÖTV farkı iadesi kararlarında mahkemeler bu konuda farklı sonuçlara ulaştı.
6502 sayılı Tüketicinin Korunması Hakkında Kanun, tüketiciyle müzakere edilmeden sözleşmeye konulan ve dürüstlük kuralına aykırı biçimde dengesizlik yaratan şartı haksız şart sayar. Haksız şart kesin hükümsüzdür; sözleşmenin diğer hükümleri ise geçerliliğini korur (m. 5). Kanun, standart sözleşmedeki şartlarda müzakere bulunmadığını kabul eder; aksini iddia eden düzenleyen taraf bunu ispat eder. Ayrıca açık olmayan veya birden çok anlama gelen hüküm tüketici lehine yorumlanır.
Ankara 4. Tüketici Mahkemesi, sözleşmedeki vergi yansıtma hükmünü haksız şart ve geçersiz genel işlem koşulu olarak değerlendirdi; Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesi de bu kararı onadı. Buna karşılık İstanbul Anadolu 7. Asliye Ticaret Mahkemesi, şirket alıcıyla yapılan sipariş sözleşmesinde vergi değişikliklerinin yansıtılacağının belirtildiğini dikkate alarak davayı reddetti. Türk Borçlar Kanunu’nun 20-25. maddeleri ise açık bilgilendirme ve kabul olmadan genel işlem koşulunun sözleşmeye girmeyeceğini düzenler. Ayrıca dürüstlük kuralına aykırı biçimde karşı taraf aleyhine hüküm konulmasını yasaklar.
Hukuki Dayanak: ÖTV Farkı İadesi Hangi Kurallara Dayanır?
Kararlar alıcının talebini çoğunlukla sözleşmeye, Yönetmeliğe ve satıcının sözleşme öncesi sorumluluğuna dayandırdı. Sebepsiz zenginleşme de ileri sürülen bir dayanaktır; ancak bu dayanak daha kısa bir zamanaşımına tabidir. Hangi dayanağın seçildiği, hem ispat yükünü hem de süre hesabını etkiler.
Satış sözleşmesi ve aynı anda ifa
Türk Borçlar Kanunu satış sözleşmesinde satıcıyı malı teslim etmekle, alıcıyı bedeli ödemekle yükümlü tutar. Taraflar aksini kararlaştırmadıkça iki edim aynı anda yerine gelir (m. 207). Antalya 3. Asliye Ticaret Mahkemesi bu kurala dayanarak, bedelin ödendiği anda satıcının o anki şartlarla teslim borcunun doğduğunu kabul etti. Mahkemeye göre teslimin gecikmesi de bu sonucu değiştirmez. Öte yandan İstanbul Anadolu 7. Asliye Ticaret Mahkemesi, yarar ve hasarın zilyetliğin devrine kadar satıcıda kaldığını düzenleyen 208. maddeyi de gerekçesine aldı ve sipariş sözleşmesini fiyat teklifi niteliğinde gördü.
Sözleşme öncesi sorumluluk ve basiretli tacir
İstanbul 26. Asliye Ticaret Mahkemesi, talebi sözleşme öncesi sorumluluk (culpa in contrahendo) ve güven ilkesi üzerinden kurdu. Kararda TBK m. 114 ve 49, TMK m. 2 ve basiretli tacir yükümlülüğünü düzenleyen TTK m. 18/2 aktarılıyor. Mahkemeye göre faturayı zamanında düzenlemeyen satıcının davranışı basiretli bir tacirin davranışıyla bağdaşmaz; bu nedenle alıcı farkı zarar olarak isteme hakkına sahiptir.
Sebepsiz zenginleşme ve 78. madde
Sebepsiz zenginleşme (TBK m. 77) için kusur şartı yoktur. Ancak satıcı tahsil ettiği vergiyi devlete ödediği için satıcının gerçekten zenginleşip zenginleşmediği tartışmaya açıktır. TBK m. 78/1 ise borçlu olmadığı bir edimi isteyerek ifa eden kişinin, verdiğini ancak borçlu olduğu konusunda yanıldığını ispat ederse geri isteyebileceğini düzenler. Hüküm yalnız isteyerek yapılan ifayı kapsar. Satıcı aracın teslimini farkın ödenmesine bağladıysa alıcı, ödemeyi kendi isteğiyle değil teslimi sağlamak için yaptığını ve bu nedenle 78. maddenin uygulanmayacağını ileri sürebilir. Bu savunmanın ÖTV farkı uyuşmazlıklarındaki sonucu, yerleşik bir Yargıtay içtihadıyla henüz netleşmiş değildir. Ödeme sırasında itirazın yazılı olarak bildirilmesi, ödemenin isteyerek yapılmadığını gösteren bir delil olabilir. Alıcı lehine sonuçlanan kararlar ise talebi sözleşmeye, Yönetmeliğe ve haksız şart denetimine dayandırdığından 78. madde bu dosyalarda tartışma konusu olmadı. Bu nedenle davayı yalnız sebepsiz zenginleşmeye dayandırmak, hem ispat hem de süre bakımından risk taşır.
Mahkemeler Ne Diyor? Tesla ÖTV Farkı İadesi Kararları
Tesla ÖTV farkı iadesi konusunda içtihat henüz yerleşik değildir. Bu yazıda ele alınan ilk derece kararlarının çoğu alıcı lehinedir ve bir bölge adliye mahkemesi kararı kesindir. Ancak davayı reddeden bir ilk derece kararı da var. Aşağıdaki tablo, bu yazıda ele alınan kararları gösterir.
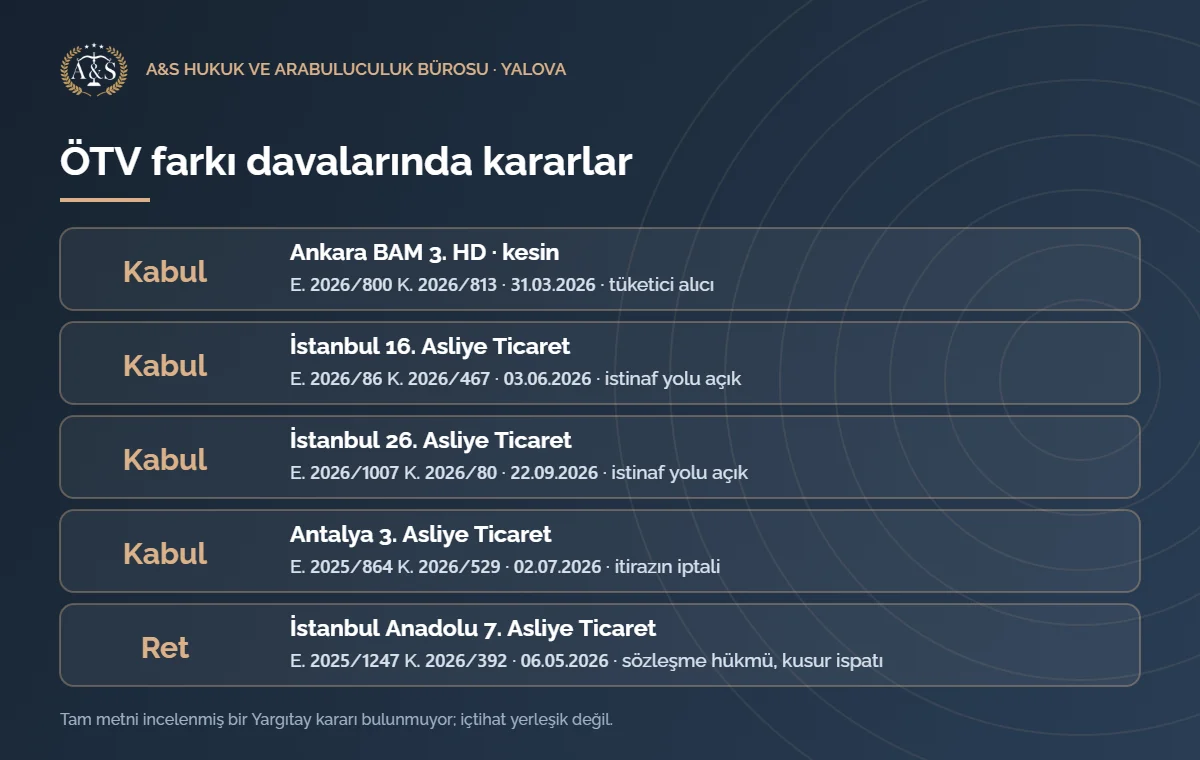
| Mahkeme ve künye | Alıcı | Sonuç | Öne çıkan gerekçe |
|---|---|---|---|
| Ankara BAM 3. HD, E. 2026/800, K. 2026/813, T. 31.03.2026 | Tüketici | İstinaf esastan ret; kesin | Tam ödemeden sonra vergi artışı yansıtılamaz; yansıtma hükmü haksız şart |
| İstanbul 16. ATM, E. 2026/86, K. 2026/467, T. 03.06.2026 | Ticari satım | Kabul; istinaf yolu açık | Bedel ödemeden önce tamamlandı; Yönetmelik m. 12/1-a |
| İstanbul 26. ATM, E. 2026/1007, K. 2026/80, T. 22.09.2026 | Şirket | Kabul; istinaf yolu açık | Fatura düzenlemeye engel yoktu; basiretli tacir ve güven ilkesi |
| Antalya 3. ATM, E. 2025/864, K. 2026/529, T. 02.07.2026 | Şirket | İtirazın iptali; istinaf yolu açık | Aynı anda ifa; Bakanlık açıklaması; bilirkişi raporu esas alınmadı |
| İstanbul Anadolu 7. ATM, E. 2025/1247, K. 2026/392, T. 06.05.2026 | Şirket | Ret; istinaf yolu açık | Satıcının kusuru ispatlanmadı; sözleşmede vergi yansıtma hükmü |
| İstanbul BAM 43. HD, E. 2021/1337, K. 2024/1887, T. 26.12.2024 | Eski olay | Daire satıcının talebini reddetti; kesin | İfadan sonra satıcı ÖTV farkını alıcıdan isteyemez |
Ankara Bölge Adliye Mahkemesi kararı (kesin)
Somut olayda tüketici 15.07.2025’te kapora ödeyerek araç sipariş etti ve bakiyeyi 23.07.2025’te ödedi. Satıcı faturayı 27.07.2025’te düzenledi ve alıcıdan 260.998,20 TL ek ödeme aldı. Ankara 4. Tüketici Mahkemesi (E. 2025/425, K. 2026/67, T. 12.02.2026), ÖTV ve KDV dahil bedelin tamamı ödenmiş satışta sonraki vergi artışının alıcıya yansıtılamayacağına karar verdi. Mahkeme, sözleşmedeki yansıtma hükmünü de haksız şart saydı. Ardından Ankara BAM 3. Hukuk Dairesi istinaf başvurusunu esastan oybirliğiyle reddetti. Karar HMK m. 353/1-b-1 uyarınca kesindir. Ancak bu bir Yargıtay kararı değildir.
Alıcı lehine diğer ilk derece kararları
İstanbul 16. Asliye Ticaret Mahkemesi, ilk faturada bedelin “ÖTV, KDV dahil” gösterildiğini ve ödemenin oran değişikliğinden önce tamamlandığını esas aldı. İstanbul 26. Asliye Ticaret Mahkemesi ise vergiyi doğuran olay ve satıcının özen yükü üzerinden kabul kararı verdi. Antalya 3. Asliye Ticaret Mahkemesi de icra takibine yapılan itirazın iptaline ve %20 icra inkâr tazminatına hükmetti. Bu üç karara karşı istinaf yolu açıktı; kararların kesinleşmesi kanun yolu incelemesine bağlıdır.
Davayı reddeden karar
İstanbul Anadolu 7. Asliye Ticaret Mahkemesi, şirket alıcının açtığı davayı reddetti. Mahkeme, faturanın bilerek geciktirildiğinin ispatlanmadığını, artışın satış bedelinden değil vergi oranından kaynaklandığını ve sipariş sözleşmesinde vergi değişikliklerinin yansıtılacağının yazdığını belirtti. Kararın bu yazıda ele alınan bölümünde Yönetmeliğin 12. maddesine ve Bakanlık açıklamasına ilişkin bir değerlendirme bulunmuyor. Bu karar, sözleşme hükmünün ve ispatın neden önemli olduğunu gösterir.
ÖTV farkı iadesi ve Yargıtay’ın durumu
24.07.2025 oran artışından doğan ÖTV farkı uyuşmazlıklarında yerleşik bir Yargıtay içtihadı henüz oluşmamıştır. Bu yazıda yer alan kararların tamamı ilk derece mahkemesi ve bölge adliye mahkemesi kararlarıdır ve Yargıtay’ın bu konudaki görüşü bu kararlardan çıkarılamaz. Ankara BAM 3. Hukuk Dairesinin kararı kesin olarak verildiğinden temyize kapalıdır. Kanun yolu açık olan ilk derece kararları ise üst mahkemede farklı bir sonuçla karşılaşabilir.
ÖTV farkı talebinin değerlendirilmesi
ÖTV farkının geri istenip istenemeyeceği; ödeme tarihlerine, ödenen kaleme, alıcının tüketici mi şirket mi olduğuna ve sipariş sözleşmesinin içeriğine göre değişir. Bu belgelerin somut dosya üzerinden hukuki açıdan değerlendirilmesi için bir avukata danışmak yararlı olur.
Tesla ÖTV Farkı İadesi İçin Başvuru Yolları
Başvuru yolu alıcının sıfatına ve uyuşmazlığın değerine göre değişir. Tüketici alıcı, 2026’da 186.000 TL’nin altındaki uyuşmazlıkta tüketici hakem heyetine gider. Sınırın üstünde önce arabulucuya, anlaşma olmazsa tüketici mahkemesine başvurur. Şirket alıcı ise arabuluculuktan sonra asliye ticaret mahkemesinde dava açar.
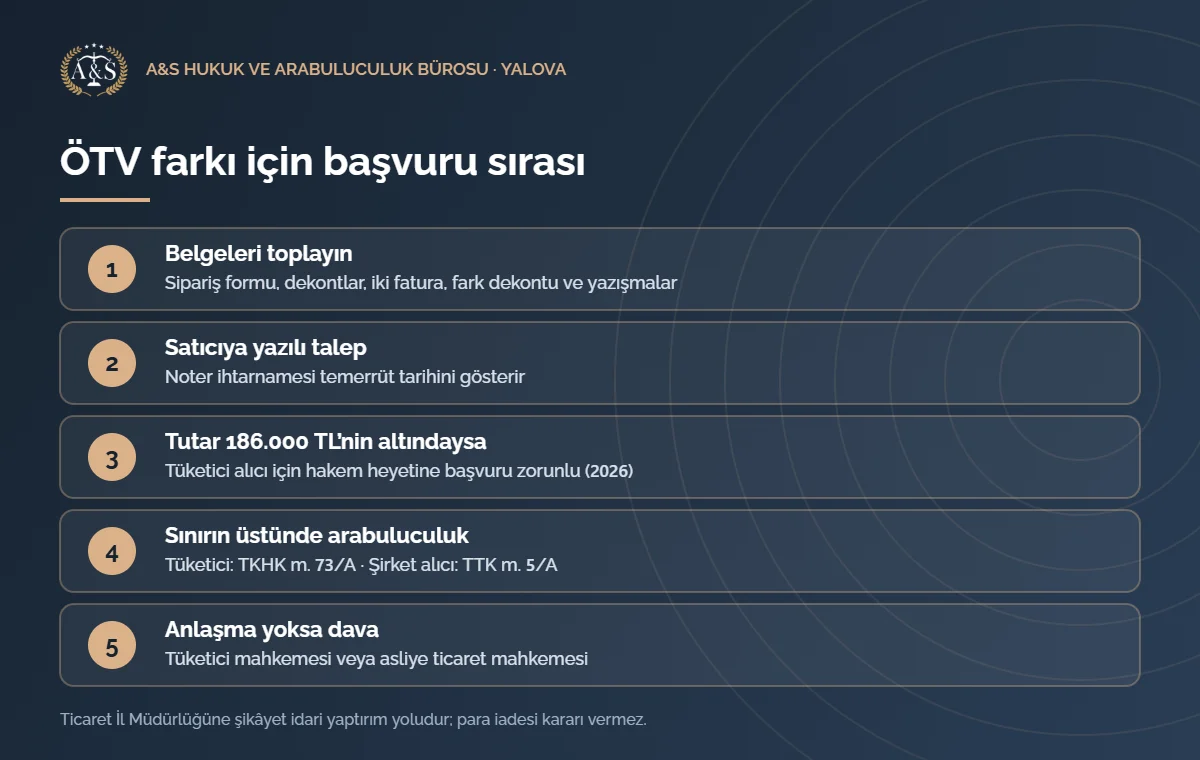
- Belgeleri toplayın: Sipariş formu, ödeme dekontları, ilk ve ikinci fatura, fark ödemesinin dekontu ve satıcıyla yazışmalar.
- Satıcıya yazılı talepte bulunun: Noter ihtarnamesi, satıcının hangi tarihte temerrüde düştüğünü gösterir.
- Değeri belirleyin: Tüketici alıcıda fark 186.000 TL’nin altındaysa tüketici hakem heyetine başvurun (2026).
- Arabulucuya başvurun: Sınırın üstündeki tüketici uyuşmazlığında TKHK m. 73/A, şirket alıcıda TTK m. 5/A uyarınca arabuluculuk dava şartıdır.
- Dava açın: Anlaşma olmazsa tüketici alıcı tüketici mahkemesinde, şirket alıcı asliye ticaret mahkemesinde dava açar.
- Alternatif yol: İlamsız icra takibi başlatmak ve itiraz hâlinde itirazın iptali davası açmak da mümkündür.
Tüketici hakem heyeti ve 2026 sınırı
6502 sayılı Kanunun 68/1. maddesi, değeri belirli sınırın altındaki uyuşmazlıklarda tüketici hakem heyetine başvuruyu zorunlu kılar; sınırın üstünde ise heyete başvurulamaz. Sınır her yıl yeniden değerleme oranında artar. 2026 yılı için sınır 186.000 TL’dir (Tebliğ, RG 23.12.2025, sayı 33116, m. 3). Hakem heyetinin görev alanına giren uyuşmazlıkta dava şartı arabuluculuk kuralı geçerli olmaz (TKHK m. 73/A). Ancak kararlara konu dosyalarda fark 260.998,20 TL olduğu için tüketici alıcılar bu sınırın üstünde kaldı.
Tüketici alıcıda arabuluculuk ve tüketici mahkemesi
Tüketici işlemlerinden doğan davalara tüketici mahkemesi bakar (TKHK m. 73). Yetki bakımından Kanunun 73/5. maddesi, tüketicinin yerleşim yerindeki mahkemeyi de yetkili kılar. Dava açmadan önce arabulucuya başvurmak dava şartıdır (TKHK m. 73/A). Ayrıca Kanun, tüketicinin açtığı davaları harçtan muaf tutar (m. 73/2). Arabuluculuk ücretinde de tüketiciyi koruyan kurallar var: 6325 sayılı Kanunun 18/A maddesinin on birinci fıkrası tüketici aleyhine işlemez ve dava tüketici lehine sonuçlanırsa ücreti davalı öder. Kanunun 83/2. maddesine göre başka kanunlarda düzenleme bulunması, işlemin tüketici işlemi sayılmasını engellemez. Dava şartı arabuluculuğun genel işleyişini zorunlu arabuluculuk yazımızda, başvuru adımlarını ise arabuluculuk başvurusu yazımızda anlattık.
Şirket alıcıda asliye ticaret mahkemesi
Aracı şirket adına alan bir alıcı tüketici değildir. Bu durumda uyuşmazlık ticari satımdan doğar ve davaya asliye ticaret mahkemesi bakar. Dava açmadan önce TTK m. 5/A uyarınca arabulucuya başvurmak gerekir. Bu yazıda ele alınan dört asliye ticaret kararı da bu türdendir. Bu dosyaların bir kısmında mahkemeler avans faizine hükmetti ve arabuluculuk ücretini davalıya yükledi. Ayrıca Antalya ve İstanbul’daki kararlarda mahkemeler harç aldı. Arabuluculuk ücretinin nasıl hesaplandığını görmek için arabuluculuk ücreti hesaplama aracımızı kullanabilirsiniz.
İcra takibi ve itirazın iptali
Antalya’daki dosyada şirket alıcı önce ilamsız icra takibi başlattı. Satıcı itiraz edince alıcı arabuluculuk son tutanağını sunarak itirazın iptali davası açtı. Mahkeme itirazın iptaline, takibin devamına ve %20 icra inkâr tazminatına karar verdi. Kararda aktarılan İİK m. 67 bu davayı düzenler. Ödeme emrine itirazın sonuçlarını ödeme emrine itiraz yazımızda ele aldık.
Ticaret İl Müdürlüğüne şikâyet
Bakanlık açıklaması, ek ödeme alınan alıcıların Ticaret İl Müdürlükleri aracılığıyla şikâyette bulunabileceğini belirtir. Örneğin Yalova’da bu başvurunun muhatabı Yalova Ticaret İl Müdürlüğüdür. Ancak şikâyet idari yaptırım yoludur. Bakanlık aykırılık tespit ederse satıcıya idari para cezası uygular; alıcıya parayı kendisi ödemez veya iade kararı vermez. Bu nedenle şikâyet, para iadesi davasının yerine geçmez; alıcı iki yolu birlikte kullanma hakkına sahiptir.
ÖTV Farkı İadesi Davasında İspat ve Belgeler
Tesla ÖTV farkı iadesi uyuşmazlığında sonucu çoğunlukla belgeler belirler. Ödemenin tarihi, ödenen kalem, faturaların içeriği ve sipariş sözleşmesindeki hükümler mahkemenin baktığı ilk noktalardır. Ret kararında mahkeme, alıcının satıcı kusurunu ispat edemediğini belirtti. Bu nedenle belgeleri eksiksiz toplamak, davanın en önemli hazırlığıdır.
- Sipariş formu veya sözleşme: Vergi yansıtma hükmü, teslim süresi ve nihai faturanın ne zaman düzenleneceği.
- Ödeme dekontları: Kapora ve bakiyenin tarih ve saatleri, açıklama satırı.
- Faturalar: İlk fatura, ikinci fatura ve “ÖTV, KDV dahil” ibaresi.
- Fark ödemesinin dekontu: Ödemenin açıklamasında ÖTV farkı olduğunun görülmesi.
- Yazışmalar: Satıcının ek ödeme talebini içeren e-posta veya uygulama bildirimleri.
- Gümrük ve teslim bilgisi: Aracın gümrüklenme tarihi ve teslim tutanağı.
- İhtarname ve tebliğ şerhi: Temerrüt tarihinin tespiti için.
- Arabuluculuk son tutanağı: Dava şartının yerine getirildiğini gösterir.
- Şirket alıcıda ticari defter kaydı: Ödemenin şirket adına yapıldığını gösterir.
Bilirkişi raporunun etkisi
Mahkeme teknik konularda bilirkişi raporu alma yetkisine sahiptir. Ancak bilirkişi raporu hâkimi bağlamaz. Antalya 3. Asliye Ticaret Mahkemesi, aksi yöndeki bilirkişi raporunu hükme esas almadı ve davayı kabul etti. Dolayısıyla rapora karşı itirazları süresinde ve gerekçeli biçimde bildirmek önemli bir adımdır.
ÖTV Farkı İadesi: Tutar, Faiz ve Zamanaşımı
Tesla ÖTV farkı iadesi tutarı, alıcının oran artışı nedeniyle satıcıya fazladan ödediği toplam tutardır. Faizin türü ve başlangıcı alıcının sıfatına, ihtarname çekilip çekilmediğine ve talebe göre değişir. Zamanaşımı ise talebin hangi hukuki dayanağa oturtulduğuna bağlıdır. Bu üç konu, dava dilekçesinde birlikte planlanmalıdır.
ÖTV farkı iadesi hesaplama örneği
İstanbul 16. Asliye Ticaret Mahkemesi kararındaki rakamlar hesabı açıkça gösterir. Satıcı ilk faturayı 1.913.986,80 TL olarak düzenledi. Oran değiştikten sonra 2.174.985 TL tutarında yeni fatura kesti. Buna göre farkın hesabı şöyledir:
| Kalem | Tutar |
|---|---|
| Yeni fatura | 2.174.985,00 TL |
| İlk fatura | 1.913.986,80 TL |
| Fark (talep konusu) | 260.998,20 TL |
Kendi dosyanızda da aynı yöntemi uygulayabilirsiniz: Satıcıya oran artışı nedeniyle ödediğiniz ek tutarı, dekont ve iki fatura üzerinden tespit edin. Ayrıca faturalardaki vergi dökümü, farkın hangi kalemlerden oluştuğunu gösterir.
Faiz hangi tarihten işler?
Mahkemeler faiz başlangıcını farklı tarihlere bağladı. İstanbul 26. Asliye Ticaret Mahkemesi, ihtarnamede verilen sürenin bitimini temerrüt tarihi kabul ederek 12.08.2025’ten avans faizine hükmetti. İstanbul 16. Asliye Ticaret Mahkemesindeki talep ise ödeme tarihinden faiz istemine yönelikti. Ankara 4. Tüketici Mahkemesi de dava tarihinden avans faizine karar verdi ve bölge adliye mahkemesi bu kararı onadı. Bu nedenle faiz türü ve başlangıcı somut dosyaya göre değişir; tek bir oran veya tarih vermek doğru olmaz.
Zamanaşımı
Talep sebepsiz zenginleşmeye dayanıyorsa zamanaşımı, hak sahibinin geri isteme hakkını öğrendiği tarihten itibaren 2 yıl ve her hâlde 10 yıldır (TBK m. 82). Sözleşmeden doğan alacaklarda ise genel süre 10 yıldır (TBK m. 146). Hangi sürenin uygulanacağı, mahkemenin talebi nasıl nitelendireceğine bağlıdır. Bu nedenle ek ödemeyi 2025 yazında yapan alıcıların kısa süreyi esas alarak hareket etmesi daha güvenli bir yaklaşımdır. Süre hesabı için hukuki süre hesaplama aracımızdan yararlanabilirsiniz.
Fark Ödenmediyse veya Araç Teslim Edilmediyse
Farkı ödemeyen ve aracı henüz teslim almayan alıcının durumu farklıdır. Bu alıcı bir iade davası açmaz; satıcının teslim borcunu ve sipariş iptali haklarını değerlendirir. Yönetmelik, vergiler ödendikten sonra 15 gün içinde teslimi ve belirli şartlarla cezai şartsız iptali düzenler.
TBK m. 207 uyarınca, taraflar aksini kararlaştırmadıkça edimler aynı anda yerine gelir. Bu nedenle bedeli ödemiş alıcı, satıcıdan teslimi isteme hakkına sahiptir. Ayrıca Yönetmelik, vergilerin ödendiği tarihten itibaren 15 gün içinde teslimi öngörür (m. 12/1-b). Sipariş formundaki teslim süresi de 45 günü geçemez (m. 13/2). Öte yandan alıcı 14 gün içinde siparişi iptal etme hakkına sahiptir; satıcı ödemeleri 10 gün içinde iade eder (m. 13/4, 13/6).
Bazı yazılarda farkın ihtirazi kayıtla ödenmesi öneriliyor. Ancak bu uygulamanın sonuca etkisi kesin değildir ve somut dosyaya göre değerlendirilmelidir. İstanbul BAM 43. Hukuk Dairesinin eski bir olaydaki kararı ise ters yönden ilgi çekicidir: Daire, bedeli ihtirazi kayıt koymadan tahsil eden ve aracı alıcıya tescil ettiren satıcının, sonradan ÖTV farkını alıcıdan isteyemeyeceğine karar verdi. Bu karar 2025 olayının emsali değildir; yalnız ifadan sonra farkın yansıtılmasına ilişkin genel bir ilkeyi gösterir.
2026’da Elektrikli Araçlarda Asgari Maktu ÖTV
7590 sayılı Kanun, 4760 sayılı Kanunun 12. maddesine ekleme yaparak 87.03 pozisyonundaki araçlarda, bazı istisnalarla, asgari maktu vergi getirdi. Buna göre nispi oranla hesaplanan vergi, (L) sınıfı araçlarda 30.000 TL’den, diğerlerinde 100.000 TL’den az olamaz. Bu düzenleme 2025 uyuşmazlıklarını değil, sonraki alımları ilgilendirir.
Kanun 31.07.2026 tarihli Resmî Gazete’de yer aldı (sayı 33326). Asgari tutarlar her yıl Vergi Usul Kanunu’na göre belirlenen yeniden değerleme oranında artar. Ayrıca Kanun, Cumhurbaşkanının oranları farklılaştırma yetkisine “çekiş sistemi” ölçütünü ekledi. Dolayısıyla yeni bir sipariş veren alıcının, ödeme tarihinde yürürlükte olan oranı ve asgari tutarı ayrıca kontrol etmesi gerekir.
Bu düzenleme, gelecekteki benzer bir oran değişikliğinde de ödeme sırasının önemini gösterir. Alıcı vergileri ödediği anda fiyat sabitleme hakkı doğar (Yönetmelik m. 12/1-a). Bu yüzden ödeme yaparken dekont açıklamasında hangi kalemi ödediğinizi açıkça yazmak ve satıcıdan faturayı istemek yararlı olur.
Yargılama Giderleri ve Avukatsız Başvuru
ÖTV farkı için dava açmak isteyen alıcının avukatla temsil edilmesi zorunlu değildir; dava ehliyeti olan kişi davasını kendisi açma hakkına sahiptir (Avukatlık Kanunu m. 35/3; HMK m. 71). Ancak davayı kaybeden taraf yargılama giderlerini ve karşı tarafın vekâlet ücretini öder.
Tüketicinin açtığı davalar harçtan muaftır (TKHK m. 73/2). Buna karşılık şirket alıcı ticari davada harç öder; kararlara konu asliye ticaret dosyalarında da mahkemeler harç aldı. Mahkeme karşı taraf vekâlet ücretini ise Avukatlık Asgari Ücret Tarifesine göre belirler. Dolayısıyla dava açmadan önce, kaybetme ihtimalinde ödeyeceğiniz yargılama giderlerini de hesaba katmak gerekir. Bazı kararlarda mahkemeler, davayı kazanan alıcı lehine vekâlet ücretine ve arabuluculuk ücretinin davalıdan alınmasına hükmetti.
ÖTV Farkı İadesi Talebinde Sık Yapılan Hatalar
Tesla ÖTV farkı iadesi taleplerinde hataların çoğu, başvuru yolunun yanlış seçilmesinden veya belgelerin eksik saklanmasından kaynaklanır. Ayrıca bazı alıcılar Bakanlık açıklamasını veya tek bir kararı bütün dosyalar için belirleyici sayıyor. Aşağıdaki liste, mahkeme kararlarından ve mevzuattan çıkan başlıca hataları gösterir.
- Yalnız kapora ödenmişken iade beklemek: Bakanlık bu durumda farkın yansıtılmasını mevzuata aykırı görmedi.
- Sipariş belgelerini saklamamak: Vergi yansıtma hükmünün varlığı ve içeriği sonucu etkiler.
- Belirsiz açıklamayla ödeme yapmak: Dekontta ödemenin konusu görünmezse ispat zorlaşır.
- Arabuluculuğu atlamak: Sınırın üstündeki tüketici uyuşmazlığında ve ticari davada arabuluculuk dava şartıdır.
- Hakem heyeti sınırını gözden kaçırmak: 186.000 TL’nin altındaki tüketici uyuşmazlığı heyete gider (2026).
- Şirket aracı için tüketici mahkemesine gitmek: Tacir alıcıda görevli mahkeme asliye ticarettir.
- Kısa zamanaşımını hesaba katmamak: Sebepsiz zenginleşmede süre 2 yıldır (TBK m. 82).
- Şikâyeti iade yolu sanmak: Ticaret İl Müdürlüğü idari yaptırım uygular; para iadesine karar vermez.
- Vergi dairesine başvurmak: Alıcı bu olayda vergi idaresinden ÖTV iadesi isteyemez; muhatap satıcıdır.
Kurgusal Örnek Olay
Aşağıdaki kurgusal örnek, kuralların birlikte nasıl işlediğini gösterir; gerçek bir kişiye veya dosyaya ait değildir. Örnekte tüketici alıcı, oran artışından önce tüm bedeli ödüyor ve satıcı faturayı artıştan sonra düzenleyip fark istiyor. Sonucu ödeme kalemi ve sözleşme hükmü belirler.
Kişi A, 2025 yazında kişisel kullanımı için elektrikli bir otomobil sipariş eder. Önce kapora öder, ardından 22.07.2025’te kalan bedeli de öder. Satıcı faturayı 26.07.2025’te yeni orana göre düzenler ve teslimden önce ek ödeme ister. Kişi A aracı almak için farkı öder ve dekont açıklamasına “ÖTV farkı” yazar. Sonra noter ihtarnamesiyle iade talep eder.
Fark hakem heyeti sınırının üstünde olduğu için Kişi A arabulucuya başvurur. Anlaşma sağlanamayınca tüketici mahkemesinde dava açar. Mahkeme; ödemenin oran artışından önce tamamlandığını, Yönetmeliğin 12. maddesini ve sipariş sözleşmesindeki vergi yansıtma hükmünün haksız şart olup olmadığını inceler. Bununla birlikte satıcı, sözleşme hükmüne dayanır ve fatura tarihinde kusuru olmadığını savunur. Bu nedenle sonuç, belgelerin içeriğine ve mahkemenin değerlendirmesine bağlıdır.
ÖTV farkı uyuşmazlığında başvuru yolu
Hakem heyeti, arabuluculuk, tüketici mahkemesi veya asliye ticaret mahkemesi arasındaki seçim; alıcının sıfatına, farkın tutarına ve belgelere göre değişir. Faiz başlangıcı ve zamanaşımı da talebin dayanağına bağlıdır. Bu konuların dosyanıza özgü olarak değerlendirilmesi gerekir.
Sıkça Sorulan Sorular
Temel sorular: ÖTV farkı iadesi
Tesla ÖTV farkı iadesi nedir?
Tesla ÖTV farkı iadesi, satıcının 24.07.2025 oran artışı nedeniyle alıcıdan aldığı ek tutarın satıcıdan geri istenmesidir. Alıcı talebi vergi dairesine değil, farkı tahsil eden satıcıya yöneltir. Bu nedenle uyuşmazlık bir tüketici veya ticari satış uyuşmazlığıdır.
ÖTV farkı için vergi dairesine başvurmak mümkün mü?
Hayır, bu olayda alıcının muhatabı vergi dairesi değil satıcıdır. ÖTV’nin devlete karşı mükellefi motorlu araç ticareti yapan satıcıdır (4760 sayılı Kanun m. 4/1-b). Alıcı vergiyi satış bedelinin içinde öder ve fazla ödemeyi satıcıdan ister.
24 Temmuz 2025 ÖTV değişikliği neyi değiştirdi?
10115 sayılı Cumhurbaşkanı Kararı, elektrikli binek otomobillerde oranları motor gücüne ve ÖTV matrahına göre yeniden belirledi. Karar 24.07.2025 tarihli Resmî Gazete’de yer aldı ve aynı gün yürürlüğe girdi. Motor gücü 160 kW’ı geçmeyen ve en düşük matrah dilimindeki otomobillerde oran %10’dan %25’e çıktı; önceki oranlar 7803 sayılı Cumhurbaşkanı Kararıyla belirlenmişti.
Elektrikli araçlarda ÖTV oranı yüzde kaç oldu?
10115 sayılı Karara göre 160 kW’ı geçmeyen elektrikli otomobillerde oran, matrahı 1.650.000 TL’yi aşmayanlarda %25, diğerlerinde %55’tir. Buna karşılık 160 kW’ı geçenlerde oran sırasıyla %65 ve %75’tir.
ÖTV farkı neden ortaya çıktı?
Fark, alıcı ödemeyi yaptıktan sonra oranın artması ve satıcının faturayı yeni orana göre düzenlemesi nedeniyle ortaya çıktı. Satıcı aradaki tutarı alıcıdan istedi. Alıcılar ise ödeme anında fiyatın sabit hâle geldiğini savunuyor.
Tesla dışındaki elektrikli araç alıcılarının da talep hakkı var mı?
Evet, hukuki sorun markaya özgü değildir. Aynı dönemde ödeme yapıp sonradan fark ödeyen başka marka alıcıları da satıcıya karşı benzer bir talepte bulunma hakkına sahiptir. Ancak her satıcının sipariş belgeleri ve fatura uygulaması ayrıca incelenmelidir.
Fatura, vergi ve fiyat sabitleme
ÖTV hangi tarihe göre hesaplanır?
ÖTV’de vergiyi doğuran olay kural olarak teslim veya ilk iktisaptır. Ancak teslimden önce fatura düzenlenirse vergi, faturada gösterilen miktarla sınırlı olarak fatura tarihinde doğar (4760 sayılı Kanun m. 3/1-b). Bu nedenle fatura tarihi uyuşmazlığın merkezindedir.
Faturanın geç kesilmesi alıcıyı etkiler mi?
Mahkemelerin bir kısmı, bedeli alan satıcının faturayı zamanında düzenlemesi gerektiğini ve gecikmenin sonucunun alıcıya yüklenemeyeceğini kabul etti. Örneğin İstanbul 26. Asliye Ticaret Mahkemesi bu yönde karar verdi. Buna karşılık bir mahkeme, faturanın bilerek geciktirildiği ispatlanmadığı için davayı reddetti.
Fiyat sabitleme hakkı nedir?
Fiyat sabitleme hakkı, vergiler ödendiği andan itibaren satıcının taşıtın satış fiyatını artıramamasıdır. Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik m. 12/1-a bu hakkı düzenler. Ayrıca satıcı bu hakkı alıcıya bildirmek zorundadır.
Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik ne zaman yürürlüğe girdi?
Yönetmelik 27.08.2024 tarihli Resmî Gazete’de yer aldı; fiyat sabitleme ve sipariş kurallarını içeren 12, 13 ve 14. maddeleri 01.01.2025’te yürürlüğe girdi (m. 33/1-a). Bu nedenle 2025 yazındaki siparişlere uygulanır.
Ticaret Bakanlığı ÖTV farkı hakkında ne açıkladı?
Bakanlık 05.08.2025 tarihli açıklamasında, ÖTV ve KDV’yi veya tüm bedeli değişiklikten önce ödeyen alıcıdan ek ödeme alınamayacağını belirtti. Ayrıca aksi yöndeki sözleşme hükümlerini geçersiz saydı. Buna karşılık yalnız kapora ödeyenlere farkın yansıtılmasını mevzuata aykırı görmedi.
Bakanlık açıklaması mahkemeyi bağlar mı?
Hayır, basın açıklaması kanun veya mahkeme kararı değildir. Bazı mahkemeler açıklamayı kararında dikkate aldı. Buna karşılık davayı reddeden bir ilk derece kararı da var.
Ödeme durumu ve sözleşme hükmü
Bedeli ÖTV artışından önce ödedim; fark isteyebilirler mi?
Bakanlık görüşüne ve okunan kararların çoğuna göre tüm bedeli önceden ödeyen alıcıdan fark istenemez. Yönetmelik m. 12/1-a vergiler ödendikten sonra fiyat artışını yasaklar. Ancak sözleşme hükmü ve ispat konuları da sonucu etkiler.
Yalnız kapora ödediysem ÖTV farkını geri alma hakkım var mı?
Bu durumda talep zayıftır; Bakanlık yalnız kapora ödeyip bedeli veya vergileri ödemeyen alıcılara farkın yansıtılmasını mevzuata aykırı görmedi. Yönetmelik de taşıt teslime hazır olana kadar en fazla nihai fiyatın %10’u kadar kısmi ödeme alınmasına izin verir (m. 13/3).
Vergileri ödedim ama bakiye kalmıştı; durum ne?
Bakanlık, ÖTV ve KDV’yi önceden ödeyen alıcıdan da ek ödeme alınamayacağını açıkladı. Yönetmelik m. 12/1-a da fiyat sabitlemeyi vergilerin ödendiği ana bağlar. Bu nedenle ödenen kalemi dekontla göstermek önemlidir.
Sözleşmede vergi artışlarının alıcıya yansıtılacağı yazıyorsa ne olur?
Tüketici alıcıda bu hüküm haksız şart denetimine tabidir ve haksız şart kesin hükümsüzdür (TKHK m. 5). Ankara 4. Tüketici Mahkemesi böyle bir hükmü haksız şart saydı. Buna karşılık şirket alıcının açtığı bir davada mahkeme bu hükme dayanarak davayı reddetti.
Haksız şart nedir?
Haksız şart, tüketiciyle müzakere edilmeden sözleşmeye konulan ve dürüstlük kuralına aykırı biçimde dengesizlik yaratan şarttır (TKHK m. 5). Ayrıca müzakere yapıldığı iddiasını sözleşmeyi düzenleyen taraf ispat eder.
Şirket adına aldığım araç için de fark isteme hakkım var mı?
Evet, şirket alıcı da satıcıdan fark isteme hakkına sahiptir; ancak yol tüketici mahkemesi değil asliye ticaret mahkemesidir. Bu yazıda ele alınan dört asliye ticaret kararından üçü alıcı lehine, biri aleyhinedir. Dava öncesinde TTK m. 5/A uyarınca arabuluculuk gerekir.
ÖTV farkı iadesi için başvuru yolu
Tesla ÖTV farkı iadesi için önce ne yapmalıyım?
Önce sipariş formu, dekontlar, faturalar ve yazışmalar gibi belgeleri toplamalısınız. Ardından satıcıya yazılı talep, örneğin noter ihtarnamesi göndermek temerrüt tarihini belirler. Sonra tutara ve sıfatınıza göre hakem heyeti veya arabuluculuk aşamasına geçersiniz.
Tüketici hakem heyetine ne zaman başvurmalıyım?
Tüketici alıcıysanız ve uyuşmazlığın değeri 2026 yılı sınırı olan 186.000 TL’nin altındaysa hakem heyetine başvurmanız zorunludur (TKHK m. 68/1). Sınırın üstündeki uyuşmazlıkta ise hakem heyetine başvurulamaz. Okunan dosyalarda fark bu sınırın üstündeydi.
ÖTV farkı davası için arabuluculuk zorunlu mu?
Evet, sınırın üstündeki tüketici uyuşmazlığında TKHK m. 73/A, şirket alıcıda ise TTK m. 5/A uyarınca arabuluculuk dava şartıdır. Ancak hakem heyetinin görev alanındaki uyuşmazlıkta dava şartı arabuluculuk kuralı geçerli olmaz.
Arabuluculuk ücretini kim öder?
Tüketici uyuşmazlığında 6325 sayılı Kanunun 18/A maddesinin on birinci fıkrası tüketici aleyhine işlemez; dava tüketici lehine sonuçlanırsa ücreti davalı öder (TKHK m. 73/A). Ticari davalarda da okunan kabul kararlarının bir kısmı arabuluculuk ücretini davalı satıcıya yükledi.
Hangi mahkemede dava açmalıyım?
Tüketici alıcı tüketici mahkemesinde, şirket alıcı asliye ticaret mahkemesinde dava açar. Tüketici işlemlerinden doğan davalara tüketici mahkemesi bakar (TKHK m. 73). Mahkemeler davayı alacak, istirdat veya itirazın iptali olarak inceledi.
Takip, şikâyet, harç ve temsil
Dava hangi şehirde açılır?
Tüketici alıcı, kendi yerleşim yerindeki tüketici mahkemesinde dava açma hakkına sahiptir (TKHK m. 73/5). Şirket alıcı için ise genel yetki kuralları geçerlidir. Bu nedenle sözleşmedeki yetki hükmünü de ayrıca incelemek gerekir.
İcra takibine satıcı itiraz ederse ne olur?
Satıcı ilamsız takibe itiraz ederse alıcı itirazın iptali davası açma hakkına sahiptir. Antalya 3. Asliye Ticaret Mahkemesi böyle bir davada itirazın iptaline ve %20 icra inkâr tazminatına karar verdi. Kararda İİK m. 67 aktarılıyor.
Ticaret İl Müdürlüğüne şikâyet paramı geri getirir mi?
Hayır, şikâyet idari yaptırım yoludur ve Bakanlık alıcıya parayı iade etmez. Aykırılık tespit edilirse satıcıya idari para cezası uygulanır. Para iadesi için hakem heyeti veya dava yolu gerekir; alıcı iki yolu birlikte kullanma hakkına sahiptir.
Avukatla dava açmak zorunlu mu?
Hayır, avukatla temsil zorunlu değildir; dava ehliyeti olan kişi davasını kendisi açma hakkına sahiptir (Avukatlık Kanunu m. 35/3; HMK m. 71). Ancak davayı kaybeden taraf yargılama giderlerini ve karşı vekâlet ücretini öder.
Tüketici olarak dava açarsam harç öder miyim?
Hayır, tüketicinin açtığı davalar harçtan muaftır (TKHK m. 73/2). Buna karşılık şirket alıcı ticari davada harç öder. Bu yazıda ele alınan asliye ticaret kararlarında da mahkemeler harç aldı.
ÖTV farkı iadesi davalarında kararlar
Tesla ÖTV farkı iadesi konusunda emsal kararlar neler?
Bu yazıda ele alınan kararlardan Ankara BAM 3. HD (E. 2026/800, K. 2026/813) kesin olarak alıcı lehinedir. İstanbul 16. ve 26. ile Antalya 3. Asliye Ticaret Mahkemeleri de kabul kararı verdi. Buna karşılık İstanbul Anadolu 7. Asliye Ticaret Mahkemesi davayı reddetti.
Ankara Bölge Adliye Mahkemesi ne karar verdi?
Ankara BAM 3. Hukuk Dairesi, 31.03.2026 tarihli kararıyla satıcının istinaf başvurusunu esastan oybirliğiyle reddetti. İlk derece mahkemesi tüketicinin ödediği 260.998,20 TL farkın iadesine karar vermişti. Karar HMK m. 353/1-b-1 uyarınca kesindir.
Bu konuda Yargıtay kararı var mı?
24.07.2025 artışından doğan ÖTV farkı uyuşmazlıklarında yerleşik bir Yargıtay içtihadı henüz yoktur. Bu yazıdaki kararlar ilk derece mahkemesi ve bölge adliye mahkemesi kararlarıdır; Ankara BAM 3. Hukuk Dairesinin kararı kesindir. Benzer bir davanın sonucu, sözleşmenin içeriğine, ödeme tarihlerine ve mahkemenin değerlendirmesine göre değişebilir.
ÖTV farkı davasını reddeden karar var mı?
Evet, İstanbul Anadolu 7. Asliye Ticaret Mahkemesi 06.05.2026 tarihli kararıyla şirket alıcının davasını reddetti. Mahkeme, satıcının kusurunun ispatlanmadığını ve sipariş sözleşmesinde vergi değişikliklerinin yansıtılacağının yazdığını belirtti. Karara karşı istinaf yolu açıktı.
Bilirkişi raporu davayı nasıl etkiler?
Bilirkişi raporu hâkimi bağlamaz. Örneğin Antalya 3. Asliye Ticaret Mahkemesi aksi yöndeki raporu hükme esas almadı ve davayı kabul etti. Bu nedenle rapora itirazları gerekçeli biçimde bildirmek önemlidir.
ÖTV farkı iadesi: tutar, faiz ve süre
İade tutarı nasıl hesaplanır?
İade tutarı, oran artışı nedeniyle satıcıya fazladan ödenen toplam tutardır. Bir kararda ilk fatura 1.913.986,80 TL, yeni fatura 2.174.985 TL idi; fark 260.998,20 TL idi. Kendi dosyanızda da iki fatura ve fark dekontu üzerinden aynı hesabı yaparsınız.
Faiz talep etmek mümkün mü, hangi tarihten?
Evet, faiz istemek mümkündür; ancak başlangıç tarihi dosyaya göre değişir. Bir mahkeme ihtarnamedeki sürenin bitimi olan 12.08.2025’ten, başka bir mahkeme dava tarihinden avans faizine hükmetti. Bir dosyada ise talep ödeme tarihinden faize yönelikti.
ÖTV farkı iadesinde zamanaşımı var mı?
Evet; talep sebepsiz zenginleşmeye dayanıyorsa süre öğrenmeden itibaren 2 yıl ve her hâlde 10 yıldır (TBK m. 82). Sözleşmeye dayalı alacakta genel süre 10 yıldır (TBK m. 146). Hangi sürenin uygulanacağı nitelendirmeye bağlı olduğundan kısa süreyi esas almak daha güvenlidir.
Dava ne kadar sürer?
Dava süresi için güvenilir bir ortalama yoktur. Okunan dosyalarda dava ile ilk derece kararı arasındaki süre birkaç aydan bir yıla yakın süreye kadar değişti. Ayrıca istinaf aşaması süreyi uzatır.
Davayı kaybedersem ne öderim?
Davayı kaybeden taraf yargılama giderlerini ve karşı tarafın vekâlet ücretini öder. Mahkeme karşı vekâlet ücretini Avukatlık Asgari Ücret Tarifesine göre belirler. Bu nedenle dava açmadan önce bu riski de hesaba katmak gerekir.
Teslim, iptal ve 2026 değişikliği
Aracı teslim aldım ve farkı ödedim; yine dava açma hakkım var mı?
Evet, farkı ödeyip aracı teslim alan alıcı da satıcıya karşı dava açabilir; bu yazıdaki kararlarda alıcılar farkı ödedikten sonra dava açtı. Talep sebepsiz zenginleşmeye dayanırsa TBK m. 78/1 uygulanabilir: borçlu olmadığı edimi isteyerek ifa eden kişi, ancak yanıldığını ispat ederse geri isteyebilir. Bu nedenle ödemenin teslimi sağlamak için yapıldığını belgelerle göstermek ve talebi sözleşmeye ve Yönetmeliğin 12. maddesine de dayandırmak önemlidir.
Farkı ödemedim, araç teslim edilmiyor; ne yapabilirim?
Bedeli veya vergileri ödemiş alıcı, satıcıdan teslimi isteme hakkına sahiptir; taraflar aksini kararlaştırmadıkça edimler aynı anda yerine gelir (TBK m. 207). Yönetmelik vergilerin ödendiği tarihten itibaren 15 gün içinde teslimi öngörür (m. 12/1-b).
Siparişi iptal edip paramı geri almak mümkün mü?
Yönetmelik, alıcıya 14 gün içinde gerekçe göstermeden ve cezai şart ödemeden siparişi iptal etme hakkı tanır; kişiye özel siparişlerde bu hak yoktur (m. 13/4). İptalde satıcı ödemeleri 10 gün içinde iade eder (m. 13/6).
Sipariş formundaki teslim süresi en fazla kaç gündür?
Sipariş formunda belirtilen teslim süresi 45 günü geçemez (Yönetmelik m. 13/2). Ayrıca satıcı sipariş formu düzenlemeden ödeme alamaz (m. 13/1).
İhtirazi kayıtla ödeme yapmak işe yarar mı?
İhtirazi kaydın sonuca etkisi kesin değildir; somut dosyanın özelliklerine göre değerlendirilir. Eski bir olayda İstanbul BAM 43. HD, bedeli ihtirazi kayıt koymadan tahsil eden satıcının sonradan ÖTV farkı isteyemeyeceğine karar verdi.
2026’da getirilen asgari maktu ÖTV nedir?
7590 sayılı Kanun, 87.03 pozisyonundaki araçlarda nispi oranla hesaplanan verginin (L) sınıfında 30.000 TL’den, diğerlerinde 100.000 TL’den az olamayacağını düzenledi. Kanun 31.07.2026 tarihli Resmî Gazete’de yer aldı. Tutarlar her yıl yeniden değerleme oranında artar.
Asgari maktu vergi 2025’teki ÖTV farkı uyuşmazlıklarını etkiler mi?
Hayır, 7590 sayılı Kanun 2026’da Resmî Gazete’de yer aldı ve sonraki alımları ilgilendirir. Bu nedenle yeni bir alımda ödeme tarihindeki oranı ve asgari tutarı ayrıca kontrol etmek gerekir.
Kaynakça
Mevzuat
- 4760 sayılı Özel Tüketim Vergisi Kanunu, m. 3, 4, 12, 14. mevzuat.gov.tr
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun, m. 5, 68, 73, 73/A, 83. mevzuat.gov.tr
- 6098 sayılı Türk Borçlar Kanunu, m. 20-25, 77, 78, 82, 146, 207, 208. mevzuat.gov.tr
- 6102 sayılı Türk Ticaret Kanunu, m. 5/A. mevzuat.gov.tr
- 2004 sayılı İcra ve İflas Kanunu, m. 67.
- 6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu, m. 18/A.
- 1136 sayılı Avukatlık Kanunu, m. 35/3; 6100 sayılı Hukuk Muhakemeleri Kanunu, m. 71, 353.
- 7590 sayılı Kanun, m. 14, Resmî Gazete 31.07.2026, sayı 33326.
- 7803 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 18.11.2023, sayı 32373.
- 10115 sayılı Cumhurbaşkanı Kararı, Resmî Gazete 24.07.2025, sayı 32965. resmigazete.gov.tr
- Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik, Resmî Gazete 27.08.2024, sayı 32645, m. 12, 13, 14, 33.
- Tüketici hakem heyetine başvuru sınırını belirleyen Tebliğ, Resmî Gazete 23.12.2025, sayı 33116, m. 3.
- T.C. Ticaret Bakanlığı, ÖTV değişikliği sonrasında alıcılardan talep edilen ek ödemelere ilişkin basın açıklaması, 05.08.2025. ticaret.gov.tr
Yargı kararları
- Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2026/800, K. 2026/813, T. 31.03.2026 (Ankara 4. Tüketici Mahkemesi, E. 2025/425, K. 2026/67, T. 12.02.2026).
- İstanbul 16. Asliye Ticaret Mahkemesi, E. 2026/86, K. 2026/467, T. 03.06.2026.
- İstanbul 26. Asliye Ticaret Mahkemesi, E. 2026/1007, K. 2026/80, T. 22.09.2026.
- Antalya 3. Asliye Ticaret Mahkemesi, E. 2025/864, K. 2026/529, T. 02.07.2026.
- İstanbul Anadolu 7. Asliye Ticaret Mahkemesi, E. 2025/1247, K. 2026/392, T. 06.05.2026.
- İstanbul Bölge Adliye Mahkemesi 43. Hukuk Dairesi, E. 2021/1337, K. 2024/1887, T. 26.12.2024.
Bu makale genel hukuki bilgilendirme amacıyla hazırlanmıştır. Somut olayın özellikleri, yürürlükteki mevzuat ve güncel yargı kararları değerlendirmeyi değiştirebilir. Metin tek başına hukuki danışmanlık veya somut olaya özgü hukuki görüş yerine geçmez.